
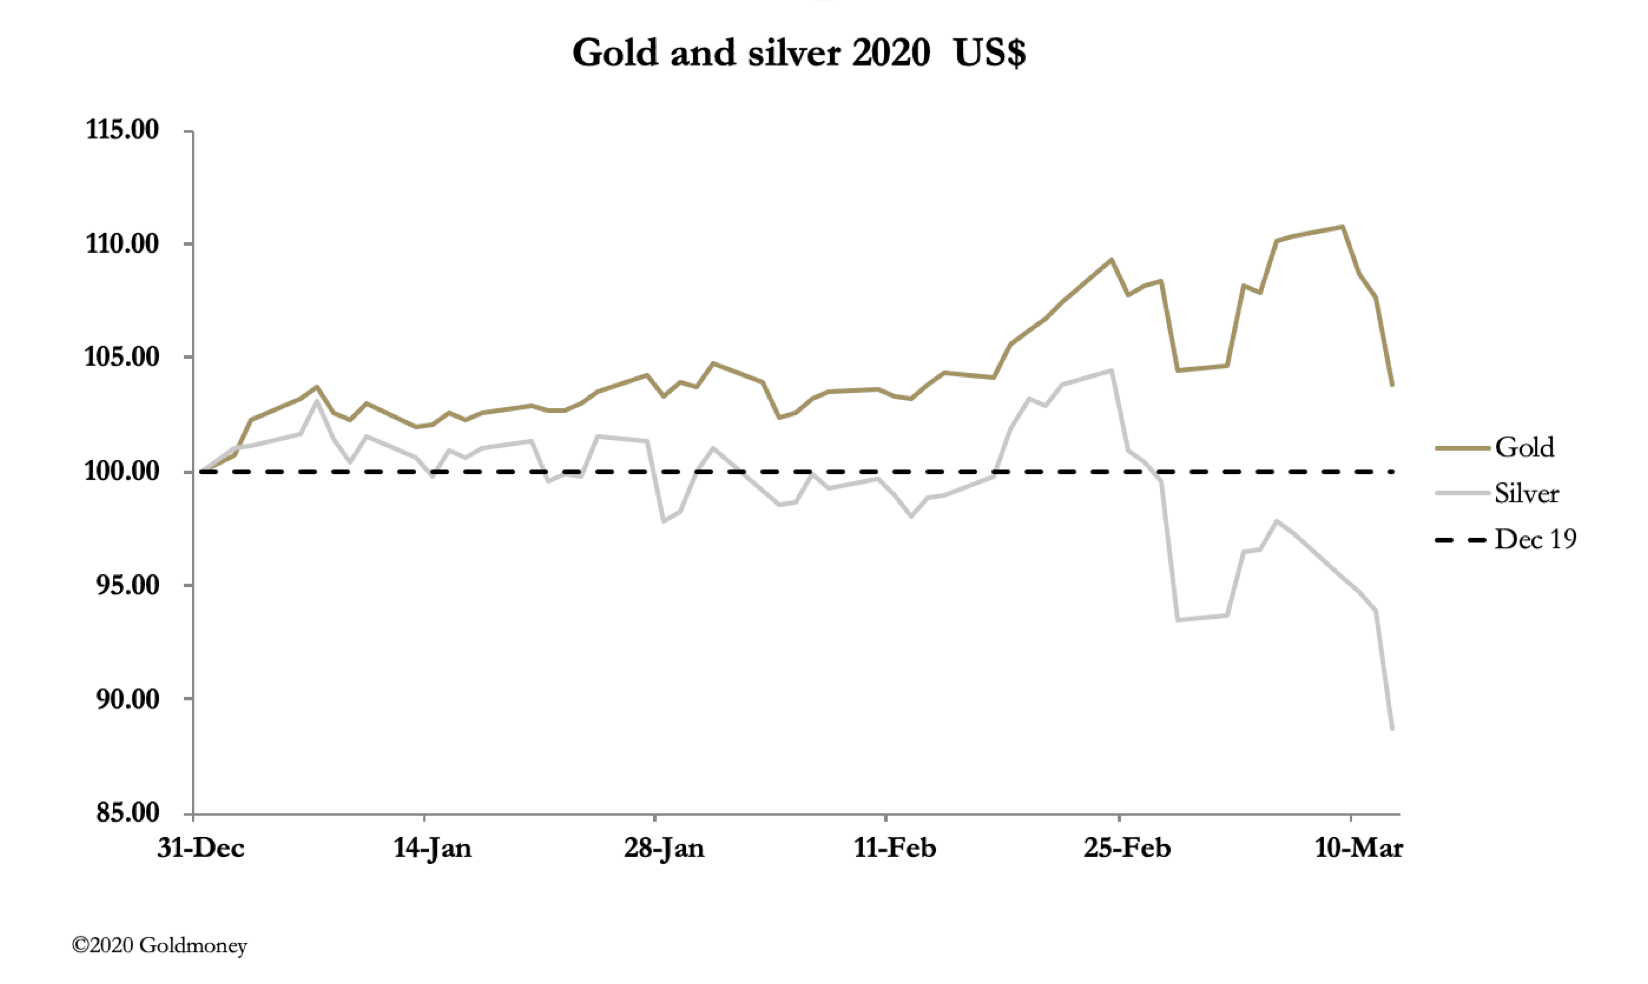
Como muestra nuestro gráfico principal, los precios del oro y la plata cayeron con fuerza a lo largo de la semana, y la plata se hundió en relación con el oro. La ratio oro/plata se sitúa ahora en 101,5, prácticamente un récord.
El oro bajaba 97 $ en la semana a primera hora de la negociación en Europa, hasta los 1584 $, y la plata bajaba 1,75 $, hasta los 15,67 $. En lo que va de año, el oro sigue subiendo un 3,9 %, pero la plata cae un 11,3 %.
Esta semana los mercados de renta variable se han desplomado. En solo tres semanas, el índice S&P500 había caído un 35 % hasta anoche, un 9,5 % de ello ayer. Las rentabilidades de los bonos se han hundido en una huida hacia la seguridad: la del bono del Tesoro de EE. UU. a 10 años cayó al 0,5 % el lunes, aunque anoche se recuperó hasta el 0,85 %. Y el índice del dólar ponderado por comercio tocó un mínimo de 94,9 antes de recuperarse hasta 97,9 anoche. Este es nuestro siguiente gráfico.

La ruptura a la baja desde una débil formación de techo ampliado fue repentina, igual que la recuperación parcial. Lo máximo que puede decirse es que las probabilidades favorecen tanto un dólar más débil como un mayor nivel de volatilidad de las divisas.
A continuación, el gráfico técnico del oro.

La caída de ayer ha llevado al oro de vuelta a poner a prueba la media móvil de 55 días, una zona de soporte lógica para los operadores a corto plazo.
La volatilidad en los mercados financieros se debe a una combinación de un optimismo del mercado previamente extremo, una burbuja bursátil y la repentina irrupción de la realidad en forma de coronavirus y de la perturbación económica que provoca. Una caída del 35 % del S&P500 en solo tres semanas recuerda a los inicios del crac de Wall Street en septiembre/octubre de 1929. Varios artículos de Goldmoney Insight han defendido durante los últimos dieciocho meses las similitudes entre entonces y ahora: el final del ciclo del crédito y un proteccionismo comercial cada vez mayor. Si la analogía se sostiene, aún quedan más caídas por venir en los mercados de renta variable, quizá aceleradas por el virus.
Es un problema para los activos financieros en general, entre los que se incluyen los futuros. Abundan las historias de operadores que han tenido que cerrar posiciones en futuros de oro y plata para cubrir pérdidas en los mercados de renta variable.
Los bancos centrales han reducido los tipos de interés (Fed, BoE) y han anunciado inyecciones de liquidez (Fed, BCE, BoJ). En el caso de la Fed, se inyectarán otros 1,5 billones de dólares en los mercados de crédito, una cantidad sin precedentes. Los gobiernos también gastan como marineros borrachos (Reino Unido) y lanzan dinero desde helicópteros (Hong Kong).
Pero, en medio de todo esto, no debemos perder de vista que esta situación favorece a los vendedores en corto en la Comex. Nuestro siguiente gráfico muestra hasta qué punto se habían vuelto extremas las posiciones cortas de los bancos de metales preciosos de segunda línea.

El último dato disponible era del 3 de marzo, cuando el precio del oro era de 1640 $ y el interés abierto era 90 000 contratos superior al del cierre de anoche. Los bancos de metales preciosos pillados a contrapié estarán muy aliviados y, si se les da la oportunidad, querrán equilibrar su libro. Porque tiene que ser así: en toda esta perturbación financiera, la rápida y por lo general inesperada expansión del dinero justifica plenamente precios mucho más altos del oro y la plata, algo evidente incluso para la dirección de los bancos de metales preciosos.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.