
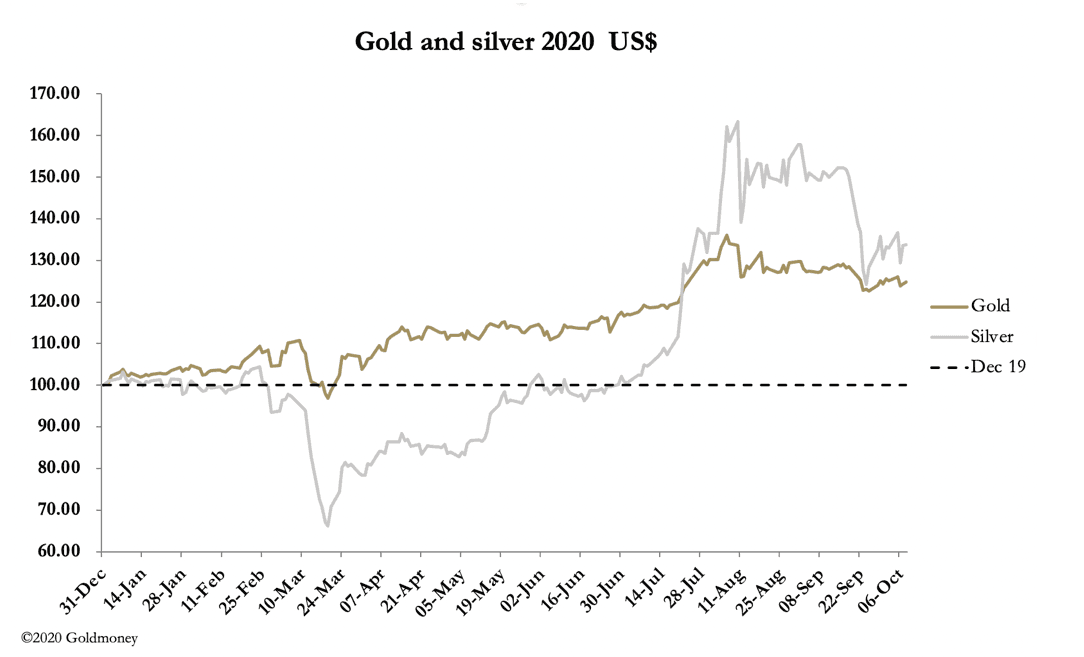
El oro y la plata siguen consolidándose en un rango estrecho esta semana: el oro sube 16 $ en el conjunto del periodo hasta los 1914 $ en la negociación matinal de Londres, y la plata sube 26 centavos hasta los 24,27 $ en el mismo horizonte. Los volúmenes en Comex fueron de ligeros a moderados.
En el contrato de octubre de oro de Comex, que no es el activo, se han entregado posiciones largas por un total de 25.165 contratos y quedan otros 7.423. Suponiendo que se entregue el resto, equivale a más de 101 toneladas. Para los bancos de metales preciosos, que haya especuladores de Comex que exijan la entrega, sobre todo en los meses no activos, resulta incómodo. Mirarán con inquietud a diciembre, el próximo contrato activo, que vence dentro de solo siete semanas. Y es que, aunque los bancos de metales preciosos pueden imprimir todo el oro en papel que quieran, el metal físico que respalda todo ese papel es cada vez más escaso.
Además, rascar los rincones más recónditos de las cámaras acorazadas para encontrar oro sin reclamar con el que cumplir los contratos de futuros no es lo importante. La demanda de metal físico la impulsa un panorama económico global que se deteriora con rapidez, ya que una segunda ola de coronavirus fuerza una nueva tanda de cierres de negocios y confinamientos. Ha desaparecido todo el bombo sobre una recuperación en forma de V, y en su lugar hay planes para lanzar todavía más dinero inflado a un problema que se agrava.
Michael Kiley, economista sénior de la Fed, estima que se necesitan otros 3,5 billones de dólares de QE para convertir una recuperación en forma de U (un nuevo término suave para el desastre que se perfila) de nuevo en una recuperación en forma de V. Para ponerlo en perspectiva, eso supone un aumento adicional del 63 % en el dinero estricto M1, sobre un incremento anualizado similar desde el 23 de marzo hasta ahora. Es evidente que la Fed está ahora firmemente comprometida con una política de hiperinflación de la oferta monetaria.
Esto plantea un problema enorme para los tenedores extranjeros de dólares, y en particular para los bancos centrales cuyas reservas tienen los dólares como núcleo. No es difícil imaginar que sus comités internos de política decidan que lo prudente es aumentar sus reservas de oro, y eso es lo que ha decidido hacer el Banco de la Reserva de la India. Según el World Gold Council, el banco central indio ha añadido 33,2 toneladas entre febrero y agosto, en coincidencia con la política de estímulo de la Fed posterior a marzo.
Otros bancos centrales de Asia y de otros lugares se enfrentan al mismo problema. Además, el WGC informa de que la demanda del sector privado en la India está repuntando mientras la demanda minorista se debilita, lo que nos indica que los indios adinerados están acumulando oro. Eso confirma lo que vemos en Comex. Las grandes fortunas y las oficinas familiares, el dinero «de siempre», no están contentos con lo que ven y se están alejando de la moneda fiduciaria para pasarse al oro físico.
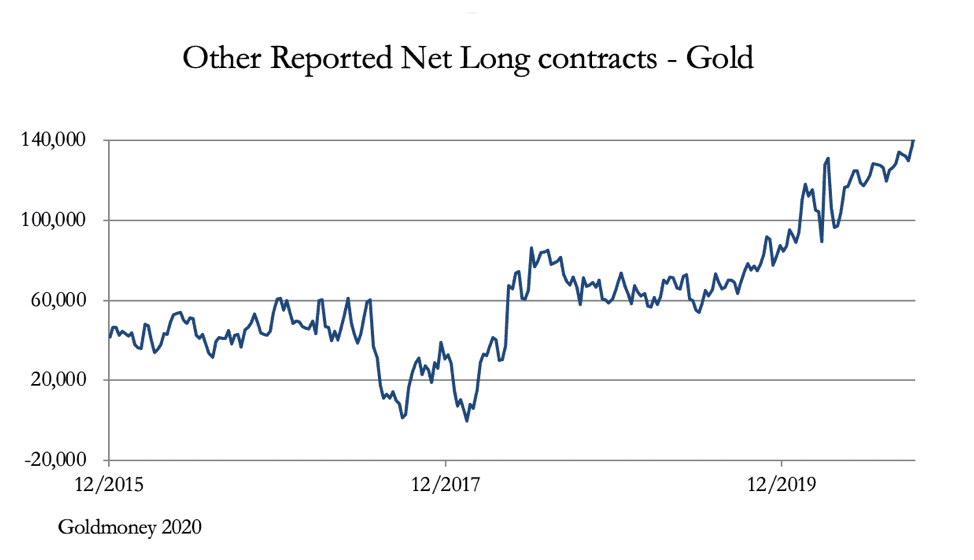
Este hecho ha pillado a contrapié a los mercados de oro en papel, cuyos maestros de ceremonias están desesperadamente cortos y con una oferta física cada vez menor. Los fondos de cobertura ya no están ahí como carne de cañón para operaciones de spoofing rentables. El siguiente gráfico muestra cómo la categoría Other Reportable, donde reside el gran dinero privado, no deja de comprar en las caídas.
Los bancos de metales preciosos, que ya están cortos en una media de 1300 millones de dólares en futuros de oro cada uno, deberían temer el vencimiento de diciembre a finales de noviembre y sus consecuencias para ellos. Se acerca un punto de inflexión.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.