

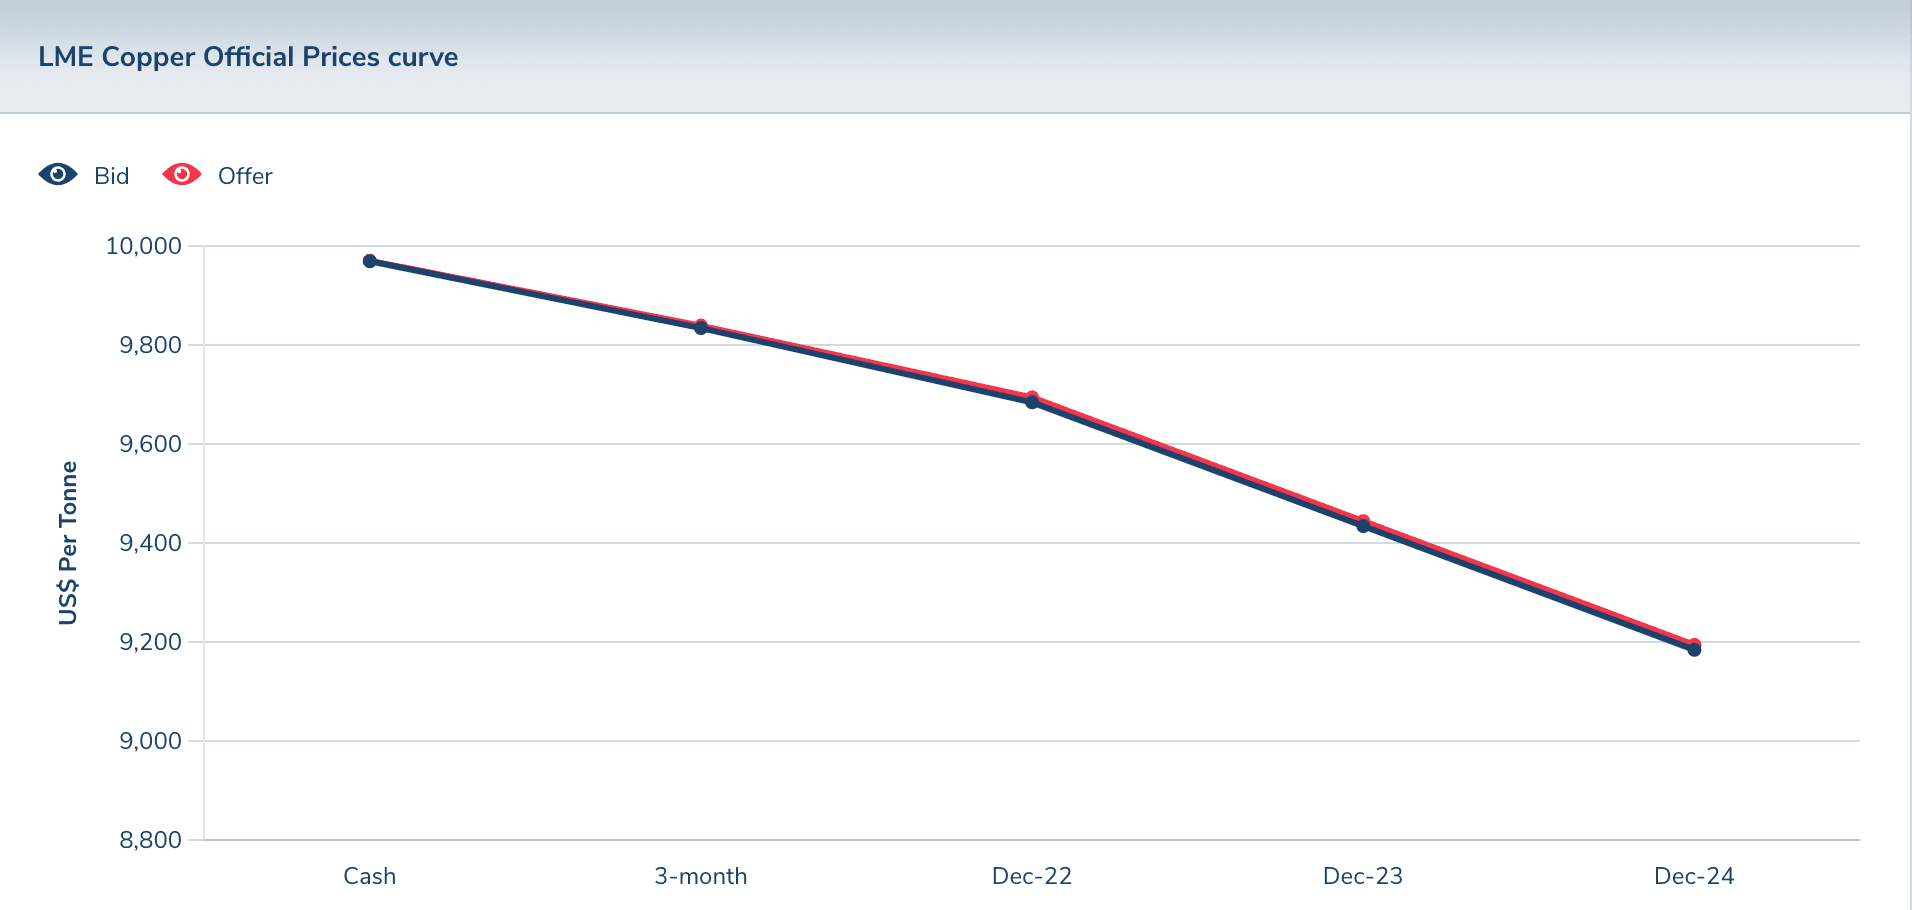
Esta fue la semana en que el mundo despertó ante la escalada de los precios de la energía, seguida por los metales. El cobre llegó brevemente a los 10 000 dólares por tonelada en una fuerte backwardation.
No es de extrañar, por tanto, que la supresión de los precios del oro y la plata empezara a fallar esta semana. Sus precios han retrocedido un poco esta mañana en la negociación europea, pero el oro sigue subiendo 25 dólares respecto al cierre del viernes pasado, situado en 1784 dólares, tras tocar los 1800 ayer. La plata sube 67 centavos en el mismo período, hasta 23,26 dólares, después de haber llegado a cotizar hasta 23,58.
La negociación del contrato de oro de Comex fue especialmente intensa durante la ruptura, con 313 621 contratos el miércoles, día en que el interés abierto aumentó en 16 433 contratos. Al día siguiente se entregaron 2393 contratos, una cifra elevada.
Todo depende del contexto. Faltan 12 semanas para que los bancos de metales preciosos de la LBMA tengan que ajustarse al nuevo ratio de financiación estable neta de Basilea 3. Han estado intentando reducir su exposición en papel en el poco tiempo que queda. Aunque las posiciones en Comex han sido difíciles de reducir y, según el Informe de Participación Bancaria de la CFTC, los contratos de los bancos de metales preciosos aún representan el 73 % de las posiciones en swaps, las posiciones en Londres suelen ser de ocho a diez veces mayores. Sin duda, ahí es donde se concentra el esfuerzo por reducir posiciones, fuera del alcance de las estadísticas.
Lo que lo complica doblemente para el establishment del mercado de metales preciosos es la crisis de materias primas impulsada por la energía. El crudo WTI sube un 10 % hasta los 82 dólares desde el 30 de septiembre, la gasolina base sube un 26 % y el gasóleo de calefacción un 10,5 %. China ordenó a sus productores de electricidad que detuvieran los apagones que perjudican la producción industrial y que salieran al mercado a comprar carbón y gas natural a cualquier precio. Los efectos en cadena aún no han contribuido al caos y resultan especialmente difíciles para los productores de materias primas básicas que requieren un alto consumo de energía, como el acero, el aluminio y el cemento.
La energía es la más importante de todas nuestras materias primas, y sus efectos sobre los precios de las materias primas en general quedan claros en nuestro siguiente gráfico, un ETF que podemos tomar como indicador del conjunto de energía, materias primas y materiales básicos.

Junto con la crisis logística, que interrumpe la entrega de productos esenciales a los consumidores, las esperanzas de que el aumento de los precios al consumo sea transitorio se desvanecen rápidamente. Todo ello se alimenta de la inflación monetaria, que sigue avanzando a buen ritmo al financiar los déficits públicos. Conscientes de las preocupaciones del mercado sobre este asunto, las actas de la reunión de política monetaria de septiembre del FOMC de la Fed apuntaban a una posible reducción de 15 000 millones de dólares en el actual QE mensual de 120 000 millones, en diciembre o incluso el mes próximo. Pero el tono de las actas sugiere que esa declaración tenía fines propagandísticos más que de posibilidad real.
Pero desde la reunión del FOMC las presiones sobre los precios han aumentado. El problema para los responsables de la política monetaria es que, cuando unos mercados financieros complacientes despierten y se enteren de las verdaderas consecuencias de una inflación de precios permanente y creciente combinada con un rendimiento económico estancado, la Fed tendrá que aumentar el QE para evitar que suban los rendimientos de los bonos y se socave su apreciado efecto riqueza derivado de las subidas de las bolsas.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el/los autor(es) te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin buscar antes asesoramiento profesional independiente. Se ha puesto cuidado en asegurar que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como resultado de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como consecuencia de las opiniones e informaciones contenidas en este artículo corre por tu cuenta y riesgo.