
Resulta que el referéndum suizo del fin de semana pasado, que pretendía obligar al Banco Nacional de Suiza a mantener un 20 % de reservas en oro, fue una pista falsa en lo que respecta a los mercados de metales preciosos.
Antes del referéndum era bastante evidente que ningún operador sensato habría comprado oro esperando que saliera adelante, de modo que después habría pocos vendedores a corto plazo. Asimismo, era tan evidente para los operadores que el referéndum fracasaría que puede que hubiera algunos vendedores en corto, o quizá compras aplazadas a la espera de que pasara el acontecimiento.
A primera hora de la sesión en Extremo Oriente del lunes, los grandes actores aprovecharon para poner esto a prueba haciendo bajar el precio hasta 1142 $ inmediatamente después de conocerse el resultado. Esto debería haber activado todos los stops en el camino a la baja. En cambio, preparó a los metales preciosos para el repunte más fuerte en años. El oro subió hasta 80 $, o un 7 %, desde ese mínimo durante la negociación del lunes, y la plata unos notables 2,57 $, o un 18 %.
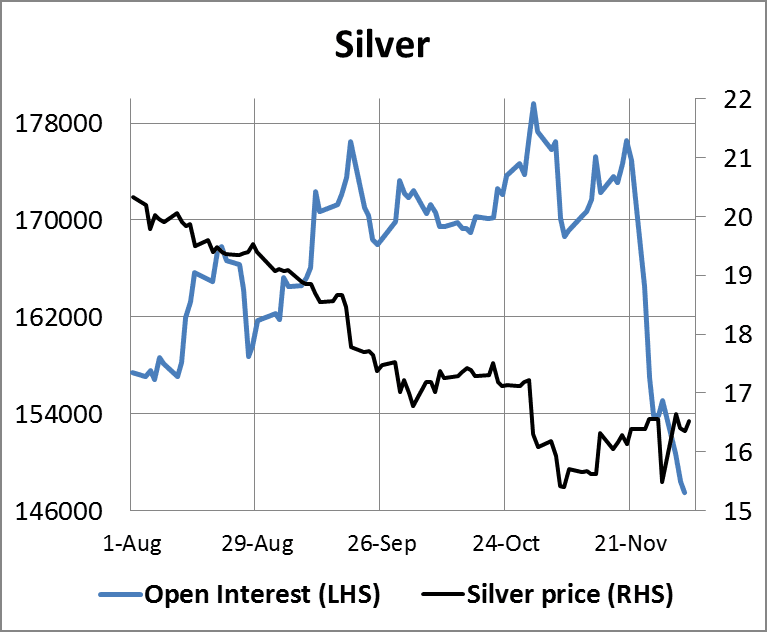
El nivel extremo de posiciones cortas que mantenían los gestores de fondos (en su mayoría fondos de cobertura) en Comex ya se había reducido ligeramente, según el informe Commitment of Traders del martes anterior (25de noviembre). Además, junto con los swaps, la espectacular reducción del interés abierto refleja contratos intercambiados por físico[i] (EFP). En este contexto, los EFP incluyen operaciones de liquidación a plazo en las que no es necesario que intervenga metal físico, por lo que representan contratos que simplemente han pasado del mercado regulado de Comex[ii] al terreno no regulado.
Los siguientes gráficos, para el oro y la plata respectivamente, muestran lo drástica que ha sido la caída del interés abierto.

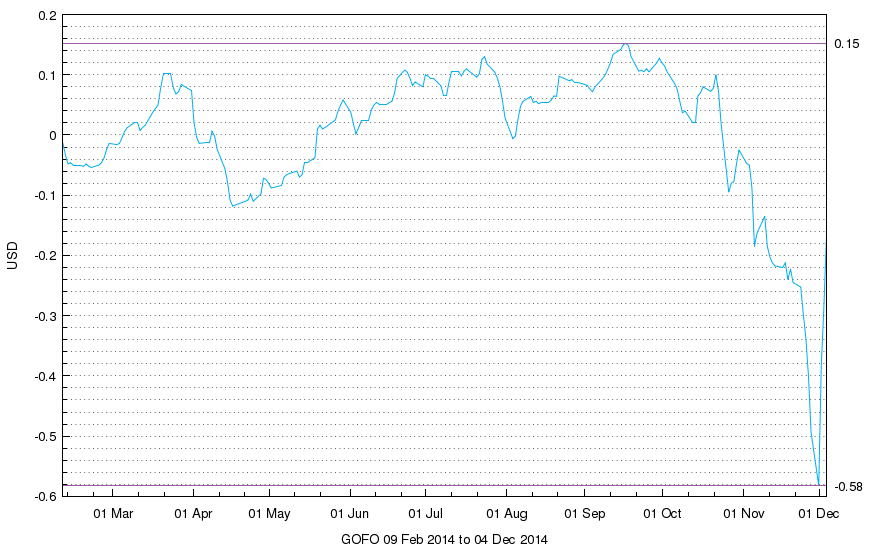
A medida que el oro se recupera, la backwardation en Londres, representada por el tipo GOFO[iii], se ha atenuado hasta el -0,17 % de ayer, tras haber sido del -0,5825 % el lunes, y así se muestra en el siguiente gráfico de la LBMA[iv].
Esto no significa necesariamente que la escasez de metal precioso físico se haya resuelto, sino solo que, por encima de los 1.200 $, los compradores de físico no persiguen los precios con tanta insistencia. Lo confirma la evolución del mercado: el nivel de 1.200 $ actuó inicialmente como nivel de oferta hasta la mañana del miércoles, hora del Reino Unido, y después pasó a ser un soporte, con el precio manteniéndose por encima. También cabe señalar que la turbulencia de los mercados fue un fenómeno más amplio, con el precio del petróleo recuperándose con fuerza el lunes, al subir el Brent de 68 $ a 73 $, antes de retroceder ayer hasta los 69 $.
Por otra parte, según un informe de Bloomberg, China está estudiando permitir que entidades distintas de los bancos autorizados importen oro, para eliminar la prima de Shanghái sobre el precio al contado de Londres. Es más probable que con esta medida se pretenda obtener una mayor cuota de los flujos mundiales de oro para satisfacer la demanda interna. Y la semana pasada la SGE[v] entregó otras 53,56 toneladas a manos del público, un ritmo que se ha mantenido constante durante las últimas diez semanas y que supera la producción mundial de las minas sin contar China.
La próxima semana
Lunes.
Japón: Encuesta Economy Watchers, oferta monetaria M2.
Zona euro: Indicador Sentix.
Reino Unido: Tendencias industriales de la CBI.
Martes.
Reino Unido: Producción industrial, producción manufacturera.
EE. UU.: Optimismo del consumidor IBD
Miércoles.
Japón: Confianza del consumidor.
Reino Unido: Balanza comercial.
EE. UU.: Déficit presupuestario.
Jueves.
Japón: Pedidos de maquinaria básica.
EE. UU.: Precios de importación, solicitudes iniciales de subsidio por desempleo, ventas minoristas, inventarios empresariales
Viernes.
Japón: Utilización de la capacidad, producción industrial.
Reino Unido: Producción de la construcción.
Zona euro: Producción industrial.
EE. UU.: IPP, sentimiento de la Universidad de Michigan.
[i]En finanzas, un intercambio de futuros por físico (EFP) es una operación entre dos partes en la que un contrato de futuros sobre una materia prima se intercambia por el bien físico real. Esta operación implica un intercambio negociado de forma privada de una posición de futuros por una posición equivalente en el activo físico subyacente.
[ii]Comex es el mercado estadounidense de futuros para la negociación de futuros y opciones sobre futuros de una amplia gama de materias primas, divisas e índices bursátiles, entre ellas oro, plata, platino y paladio.
[iii]El tipo a plazo del oro (GOFO)
[iv]La Asociación del Mercado de Lingotes de Londres (LBMA)
[v]La Bolsa de Oro de Shanghái