

La caída del oro y la plata llegó a su fin, como era previsible, con el último día de negociación de la serie de contratos de abril de Comex, y el miércoles los precios repuntaron. En la sesión europea de esta mañana, el oro cotizaba a 1735 $, un aumento neto de 5 $ en la semana tras haber llegado a caer hasta 1679 $. En el mismo periodo, la plata cotizaba a 24,95 $, con un descenso neto de 10 centavos, tras haber llegado a situarse en 23,80 $.
El miércoles, 16 868 contratos de oro de abril se destinaron a la entrega, lo que representa 52,46 toneladas, y quedan otros 8343 contratos por entregar. El total del mes de marzo fue de 74,8 toneladas.
Ahora que el contrato de abril ha quedado atrás, ¿podemos esperar que suba el precio del oro? Lo más probable es que la respuesta esté en las cifras del informe de compromisos de los operadores de la CFTC. La última posición conocida es del 23 de marzo y se actualizará esta noche. Este es nuestro siguiente gráfico.
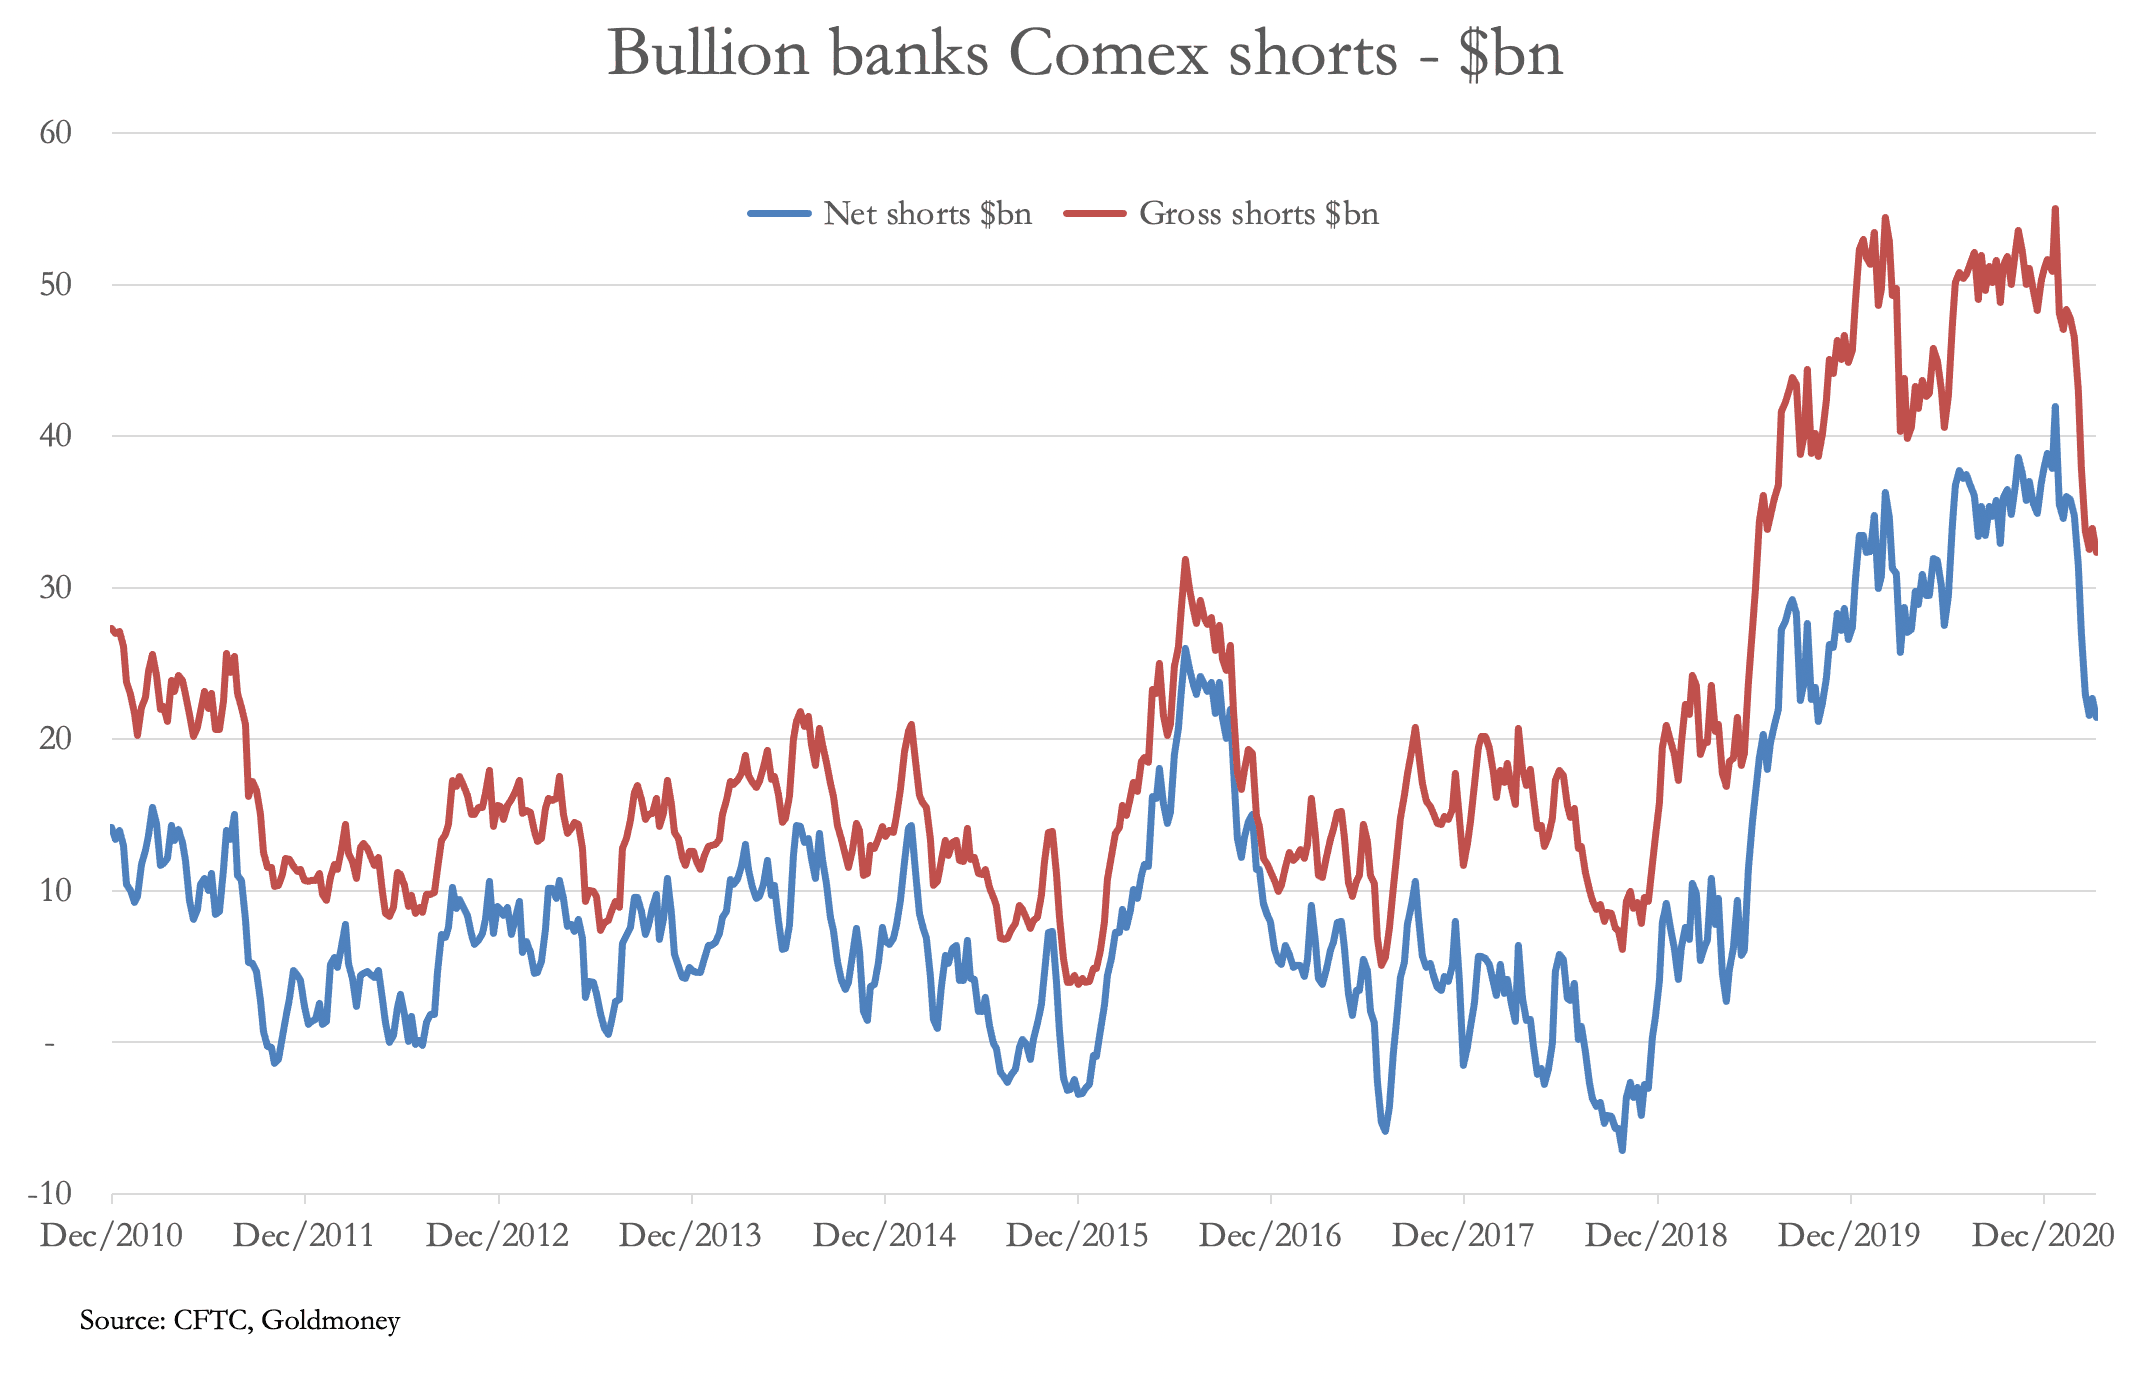
La posición corta neta de los bancos de metales preciosos en futuros de oro bajó hasta los 21 000 millones de dólares, una cifra que sigue siendo alta en términos históricos. Sin embargo, dado que el interés abierto del martes pasado cayó en más de 18 000 contratos respecto al martes anterior, es posible que hayan reducido sus posiciones cortas netas en Comex por debajo de los 20 000 millones de dólares.
Es evidente que los bancos de metales preciosos querrán reducir aún más sus posiciones cortas, pero los fondos de cobertura vuelven a comprar y han aumentado sus posiciones largas netas en 14 000 contratos desde el 9 de marzo. El cambio de tendencia en las posiciones largas netas de los fondos de cobertura sugiere que los bancos de metales preciosos no podrán reducir mucho más su posición corta, por lo que su prioridad será operar con un precio del oro al alza.
Está surgiendo una polémica en torno a la posición de la Perth Mint, que ha afirmado tener muchas barras de plata pero se ha negado a venderlas a clientes minoristas. El problema de fondo es la escasez mundial de oro y plata físicos ante la perspectiva de una inflación de precios notablemente mayor a medida que se gasten los ahorros acumulados. Probablemente eso es lo que ven ahora los fondos de cobertura, y por eso aumentan sus posiciones largas en un momento en que los dos factores bajistas para el oro, un índice del dólar ponderado por comercio al alza y unos rendimientos crecientes de los bonos del Tesoro de EE. UU., están marcando la pauta de los mercados mundiales.
Cada día hay más pruebas de que la inflación de precios se está convirtiendo en un problema de primer orden. Se espera que el estímulo en EE. UU., en particular, desate una oleada de demanda contenida en un momento en que las cadenas de suministro siguen rotas y los precios de las materias primas suben, por lo que el suministro de productos básicos, como los alimentos y la energía, será escaso.
Hasta ahora, la postura de la Fed ha sido ignorar el problema: ha cambiado su objetivo de crecimiento del IPC del 2 % a un promedio del 2 %, lo que le da cierta flexibilidad adicional para no tener que subir los tipos de interés. Y con la industria muy afectada por la interrupción de las cadenas de suministro, hay motivos de sobra para que la Fed se preocupe por las perspectivas económicas tras un repunte puntual del consumo.
Las opiniones expresadas en este artículo son las de su(s) autor(es) y no reflejan las de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual y/o que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e informaciones contenidas en él corre por tu cuenta y riesgo.