
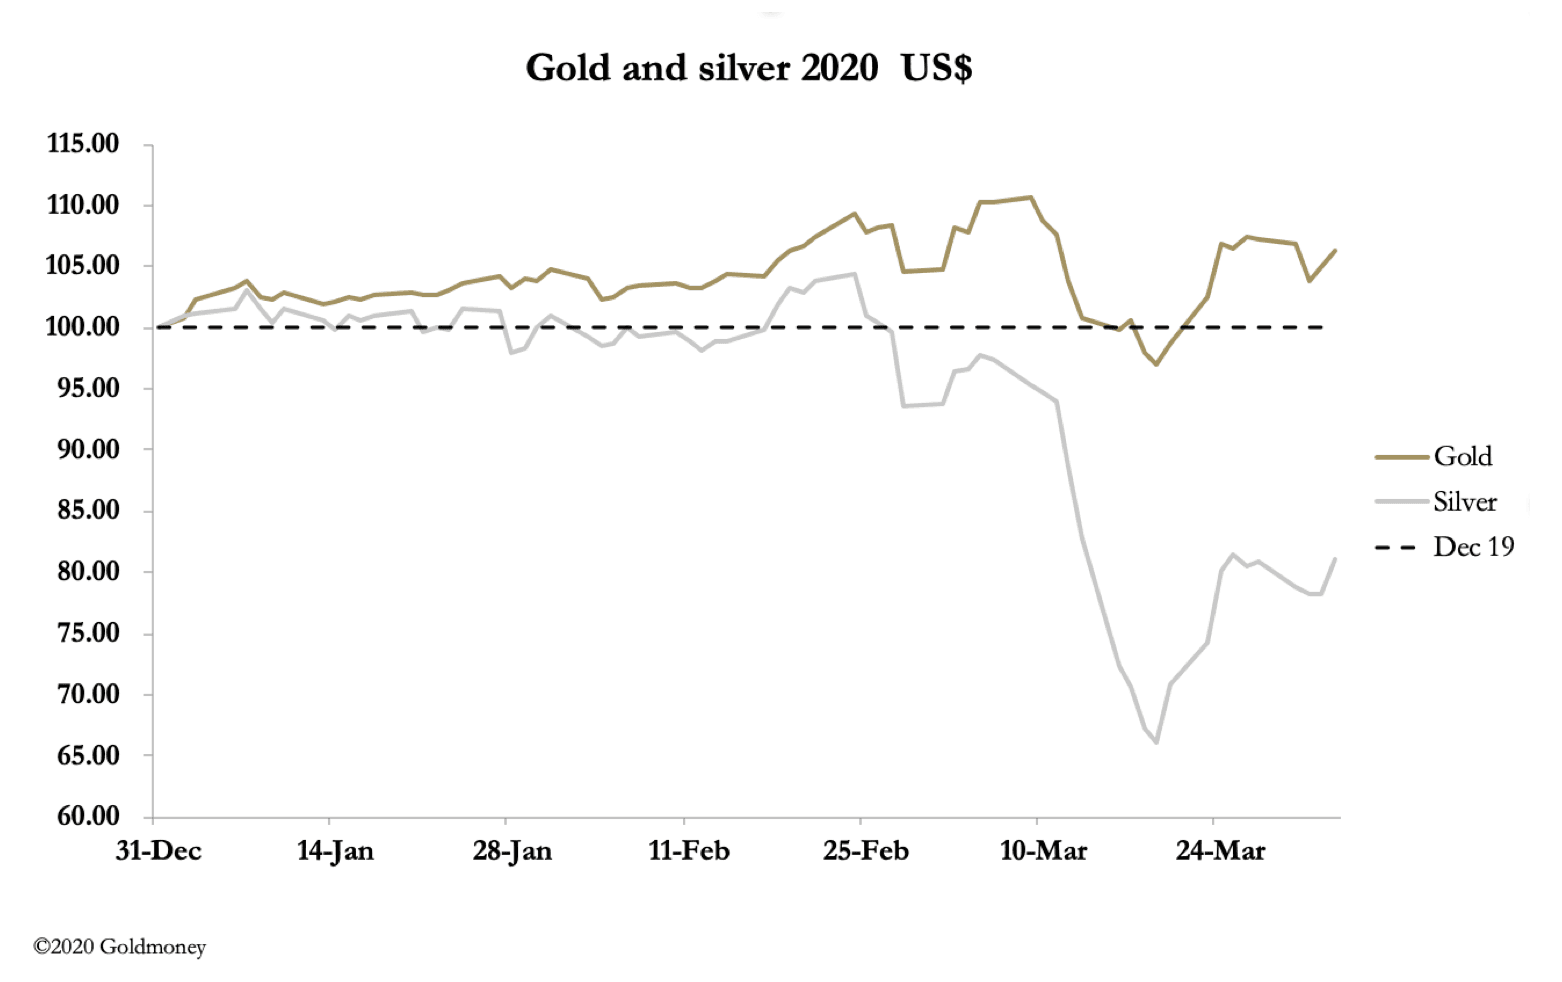
Esta ha sido otra semana de confusión continuada para los mercados de futuros de oro y plata, desconectados de los precios físicos indicados fuera del sistema financiero, donde no hay existencias a los niveles de precios actuales. El oro cayó 12 $ desde el cierre del viernes pasado hasta los 1611 $ en la apertura europea de esta mañana, mientras que la plata se mantuvo sin cambios en 14,43 $. El volumen de negociación en Comex ha descendido a niveles muy bajos con la caída drástica del interés abierto, casi como si se estuviera apagando.
Claramente, las condiciones son extremadamente difíciles para los bancos de metales preciosos. Los suministros de metal precioso se están agotando, con minas y refinerías importantes paralizadas por el confinamiento a causa del coronavirus. La logística del transporte de metal precioso también está restringida. Mientras tanto, aumentan las pruebas de dificultades económicas globales y la respuesta de los gobiernos es hiperinflacionista. No es momento de quedarse corto de oro o plata.
La respuesta del establishment financiero ha sido simplemente pasar por encima de la realidad. Nuestro siguiente gráfico muestra hasta qué punto esta política ha funcionado con el contrato de oro de Comex.

Normalmente, el precio y el interés abierto se mueven más o menos en la misma dirección. Pero el interés abierto ha disminuido en 310 000 contratos desde enero, mientras que, pese a las fuertes oscilaciones, el precio del oro ha subido en conjunto. Traducción: la táctica habitual de los bancos de metales preciosos para recuperar sus posiciones cortas, actuando de forma concertada para desestabilizar a los especuladores, ha fracasado estrepitosamente.
La táctica funcionó mejor con la plata, que es nuestro siguiente gráfico.

El desplome del interés abierto desde máximos históricos hasta el nivel más bajo en años fue acompañado de una caída del precio de la plata igualmente dramática. La razón por la que el hundimiento de la plata tuvo éxito es que la atención se ha centrado por completo en lo monetario y dirigida al oro.
Sin embargo, los bancos de metales preciosos siguen estando muy cortos de oro, como muestra nuestro siguiente gráfico de la posición neta de la categoría de swaps.

Las contrapartes de swaps pueden ser operadores especulativos o fondos de cobertura. Es decir, los swaps actúan como creadores de mercado. Su posición corta neta a 24 de marzo (esta noche recibiremos la actualización del 31 de marzo) seguía siendo extremadamente alta, de 177 000 contratos. Si hay un canario en la mina de carbón de este contrato, tiene que ser este.
En el mundo real del metal precioso físico, la demanda del público general indica que los precios verdaderos del oro y la plata son notablemente superiores a los registrados en Comex. Cada vez es menos probable que esta disparidad se corrija a favor del oro en papel, sobre todo cuando ahora todo el mundo sabe que las principales divisas están al borde de la hiperinflación.
Los intentos de calmar la situación caen en saco roto. La LBMA ha publicado comunicados de prensa en los que afirma que hay mucho oro en las cámaras acorazadas de Londres, una afirmación que es poco rigurosa con la verdad porque incluye reservas monetarias en depósito identificado en el Banco de Inglaterra, oro asignado de los ETF y otro oro asignado de particulares y otras entidades que no operan en el mercado. Es probable que el volumen realmente disponible sea inferior a 1000 toneladas, frente a las más de 8000 toneladas que afirma la LBMA.
Esto, y otras interpretaciones positivas, como las noticias de que las refinerías suizas del Tesino esperan reanudar pronto la refinación, indican pánico institucional. Incluso el banco central de Rusia declaró públicamente que se retiraba del mercado, aunque eso puede deberse a una escasez general de liquidez en dólares por los precios más bajos del petróleo.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.