
Los precios del oro y la plata subieron moderadamente durante la semana, en la que se publicaron las últimas actas de la FOMC. En general se interpretaron como más moderadas (dovish) que las del mes anterior.
Según las actas, los miembros de la FOMC parecen confundidos. La conclusión del mes anterior, que decía que, de no ser por el clima, la economía mejora y por tanto los tipos de interés subirán algo antes de lo previsto, se sustituye por una renovada preocupación por las perspectivas ahora que el clima ha mejorado. Y quién puede culparlos: tras el QE1, el 2 y el 3, algunas cifras dudosas, como el desempleo, han bajado, pero ¿dónde está la inflación de precios? La preocupación primordial de todos los banqueros centrales sigue siendo la perspectiva de deflación.
Como apunte, esta mañana se publicaron las cifras detrás de la Cantidad de Dinero Fiduciario, que han subido otros 135.000 millones de dólares, lo que descarta cualquier idea de que la reducción gradual del QE pueda ser el problema. No lo es, porque la inflación monetaria continúa de todos modos.
El viernes pasado escribí sobre la divergencia del interés abierto entre el oro y la plata. Esta ha continuado esta semana y es realmente inusual. Primero, el gráfico del oro:
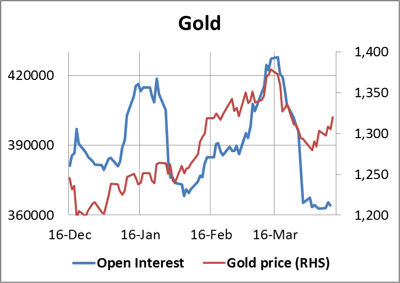
El mínimo del interés abierto en el oro se registró el viernes pasado, cuando el oro ya llevaba cuatro días de subida. Esto indica niveles muy bajos de interés especulativo: el último vendedor ha apagado las luces y se ha marchado. Por lo tanto, el oro parece haber formado una base a corto plazo por debajo de los 1300 $.
El gráfico de la plata es la noche y el día frente al del oro.

En este caso, los intentos de los creadores de mercado por sacudirse a los alcistas se han topado con una demanda sólida y con un fuerte aumento del interés abierto. La excepción es la categoría de gestores de dinero (Money Managers), que cambia de opinión con frecuencia y de forma drástica. El gráfico siguiente muestra la enorme volatilidad de las posiciones cortas de los gestores de dinero.

La media a largo plazo de las posiciones cortas de los gestores de dinero antes de 2013 era de 6.130 contratos, pero en las últimas cinco semanas las han aumentado en casi 16.000 contratos. Este aumento de las posiciones cortas debería haber permitido a los bancos de metales preciosos reducir las suyas. No ha sido así: según el último Informe de Participación Bancaria, mantienen una posición corta neta de 35.321 contratos en total, un aumento de más de 3.000 contratos el mes pasado.
A diferencia del oro, cuyo volumen en Comex es moderado, el volumen de la plata es alto, lo que indica un apoyo muy fuerte en los niveles actuales. La conclusión evidente es que los bancos de metales preciosos que intentan equilibrar sus libros de plata no pueden hacerlo a los precios actuales. Sin embargo, es probable que unos precios más altos desencadenen un fuerte cierre forzoso de posiciones bajistas, así que parece que los bancos con posiciones cortas en plata seguirán atrapados en ambos casos.
La próxima semana
Ten en cuenta que el fin de semana que viene es Semana Santa, y por eso el martes y el miércoles tienen muchos anuncios, mientras que el viernes solo hay uno. Mi próximo informe de mercado será el jueves.
Lunes.
Eurozona: producción industrial.
EE. UU.: ventas minoristas, inventarios empresariales.
Martes.
Reino Unido: IPC, precios de los insumos, precios de producción, precios de la vivienda de la ONS.
Eurozona: balanza comercial, índice de sentimiento económico ZEW.
EE. UU.: IPC, encuesta Empire State, flujos netos TICS a largo plazo, encuesta NAHB de constructores.
Miércoles.
Japón: utilización de la capacidad, producción industrial.
Reino Unido: ganancias medias, recuento de solicitantes de subsidio, tasa de desempleo de la OIT, endeudamiento público. Eurozona: IPCA (final).
EE. UU.: permisos de construcción, viviendas iniciadas, utilización de la capacidad, producción industrial.
Jueves.
Japón: confianza del consumidor.
Eurozona: cuenta corriente.
EE. UU.: solicitudes iniciales de subsidio por desempleo.
Viernes.
EE. UU.: indicador adelantado.