
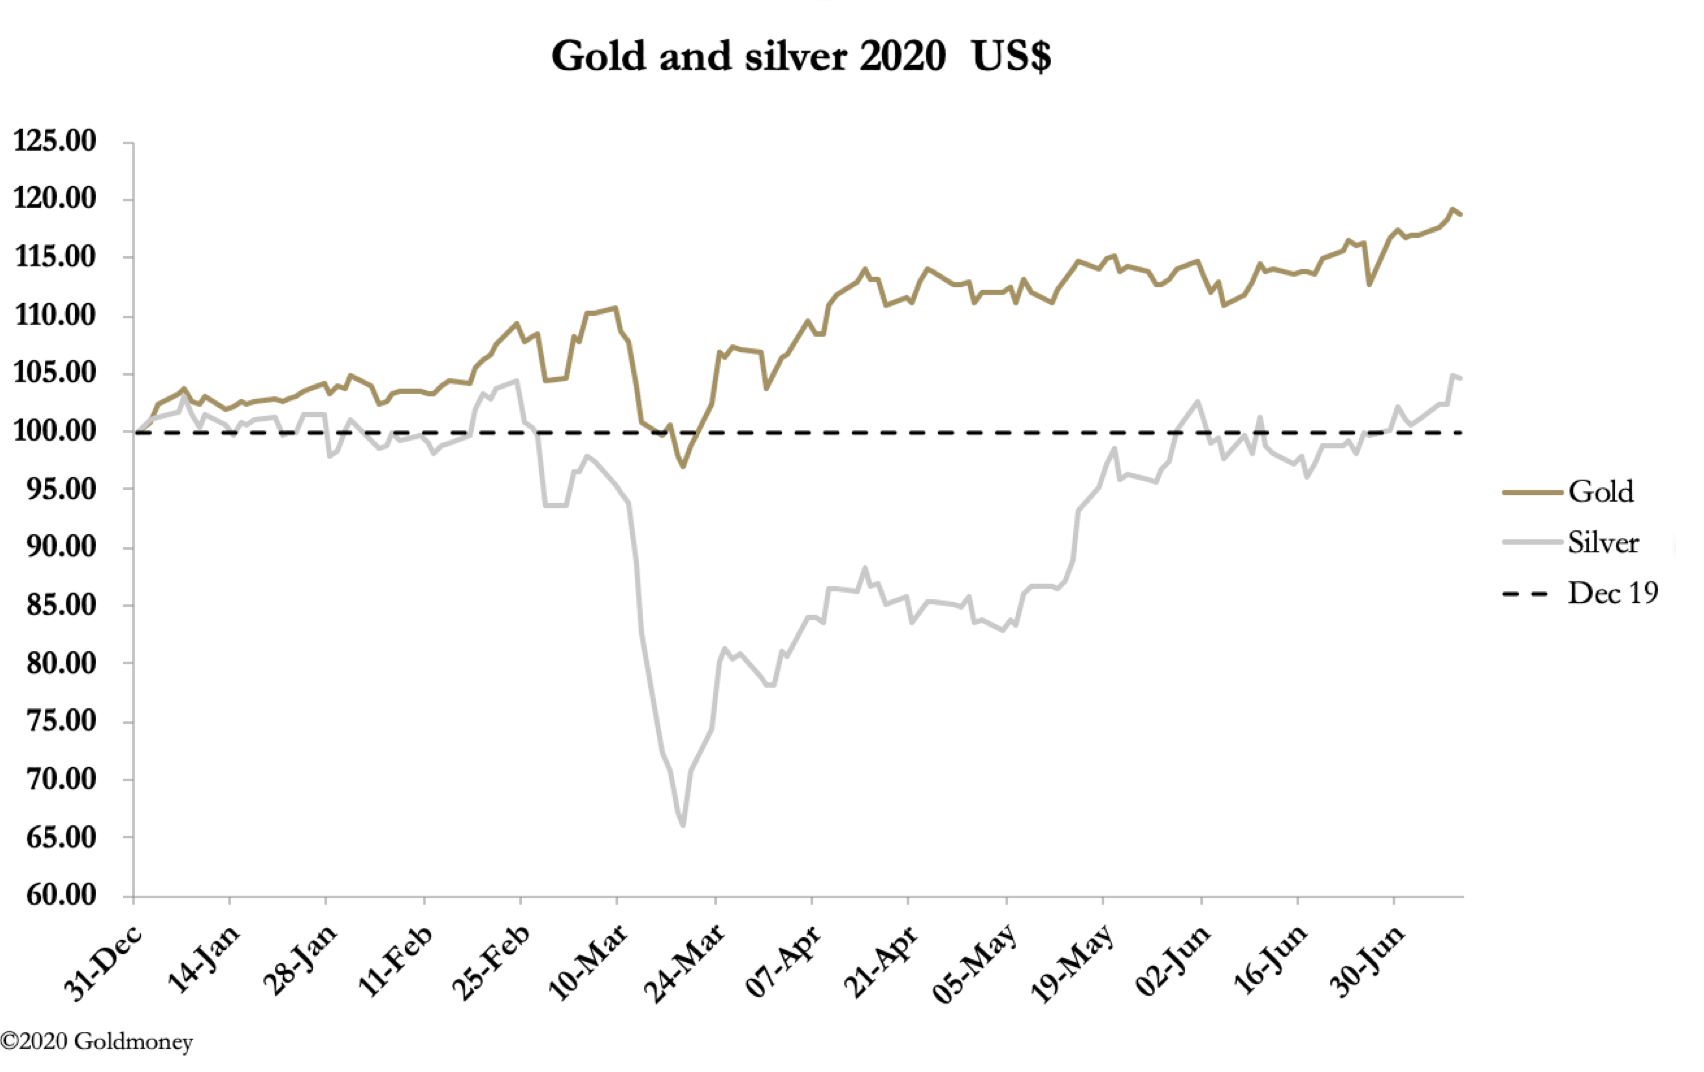
El oro alcanzó el miércoles máximos de una década, con una cotización de hasta 1818,5 $ en el mercado al contado y de 1829,8 $ en el contrato de agosto de Comex. La plata se disparó hasta los 19 $ al contado y los 19,45 $ en el contrato de septiembre, el más activo. Desde entonces, la recogida de beneficios ha hecho retroceder los precios. A primera hora de la mañana en la zona horaria europea, el oro cotizaba a 1803 $, 29 $ más que el cierre del viernes pasado, y la plata a 18,65 $, 65 céntimos más en la semana.
Nuestro siguiente gráfico muestra el precio del oro y el interés abierto de Comex subiendo en tándem, y el interés abierto parece tener aún margen de subida.
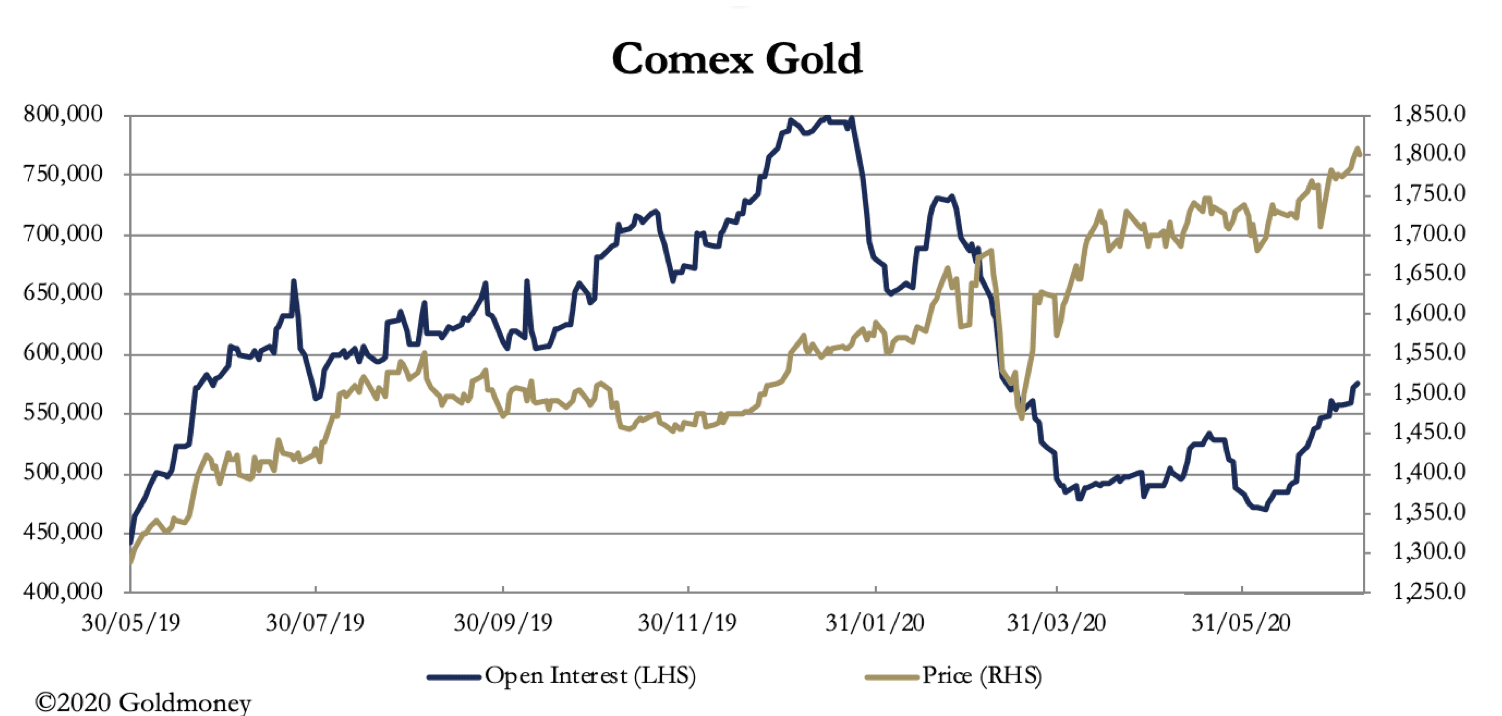
El interés abierto todavía tiene recorrido antes de que podamos decir que el oro está sobrecomprado según esta medida. Es decir, las posiciones largas de los especuladores siguen siendo moderadas en conjunto, sobre todo si la reciente subida por encima de los 700 000 contratos es la nueva normalidad. Pero con el precio habiendo subido 330 $ desde mediados de marzo, es de esperar que se recojan beneficios.
Sin embargo, hay un problema para los bancos de metales preciosos: la categoría de dinero gestionado solo está moderadamente en posición neta larga, como muestra nuestro siguiente gráfico.

La línea discontinua, en torno a los 110 000 contratos netos largos, es la posición media a largo plazo, y con 138 555 contratos, esta categoría de especuladores podría absorber fácilmente otros 100 000 contratos largos antes de que el mercado esté realmente sobrecomprado. Entretanto, los productores y comerciantes, que junto con los swaps toman la posición contraria a las posiciones largas de los especuladores, han reducido sus posiciones, lo que traslada el peso a los swaps. La tabla siguiente resume la posición según los últimos datos disponibles.

En términos monetarios, al cierre del trimestre los swaps estaban en corto por un récord de 36 600 millones de dólares. Los swaps son las mesas de negociación de los bancos de metales preciosos, que en el pasado han ganado dinero tomando la posición contraria a las posiciones largas del dinero gestionado, principalmente fondos de cobertura. Con una posición neta larga de 138 555, en teoría hay cierto margen para que se expulse a los fondos de cobertura, pero con un dólar más débil y una inflación monetaria ilimitada, ahora están comprando, aunque tarde.
La ironía es que una gran sacudida en Comex que permitiera a los swaps cerrar sus posiciones cortas podría requerir que volvieran las condiciones posteriores a la crisis de Lehman, cuando el precio del oro cayó al principio antes de alcanzar nuevos máximos. Ni siquiera eso es seguro, porque es improbable que una nueva crisis bancaria se limite a un solo banco importante. Casi con certeza sería un asunto transfronterizo, que afectaría a los bancos que tienen mesas de negociación de metales preciosos. Así, un swap en corto puede tener que arriesgarse a la quiebra para cerrar su posición en metal precioso.
Mientras tanto, los impagos de hipotecas y alquileres en EE. UU. van en aumento, lo que probablemente conducirá a una nueva oleada de quiebras, y los casos de Covid-19 parecen estar aumentando en Florida, Texas y Arizona. Los nuevos retrasos en la vuelta a la normalidad y una sensación general de insuficiencia por parte del Gobierno no ayudan.
El presidente Trump no ha gestionado bien la crisis en su año electoral. No ha favorecido su imagen política y va significativamente por detrás en las encuestas. La creciente popularidad de Biden debería ser mala para el dólar y, por tanto, buena para el oro.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.