
Esta semana ha sido muy incómoda para los inversores en oro a largo plazo. La negociación en los mercados de derivados se ha vuelto escasa, como demuestran los periodos intradía prolongados con poco movimiento de precios y una tendencia a la baja.
Esta relativa calma se rompió el jueves, antes de la publicación de las actas del FOMC de la Fed, cuando la venta de solo 1500 contratos de futuros (4,67 toneladas) bastó para eliminar todas las ofertas de compra del mercado. La caída posterior llevó el precio del oro por debajo de los mínimos de octubre, como muestra el gráfico siguiente.
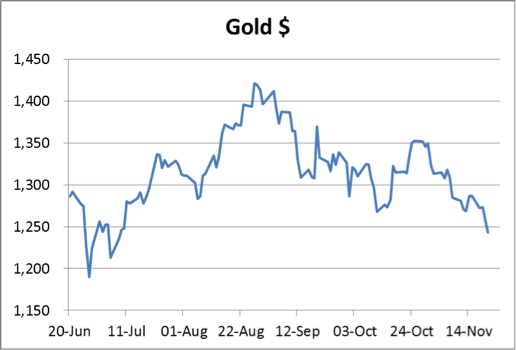
El consenso en la comunidad inversora es uniformemente bajista. Si se pregunta con más detalle, todo se reduce a que todos coinciden por la misma razón: la tendencia es a la baja, los gráficos son terribles y, por tanto, hay que ser bajista. Sin embargo, este nivel de consenso, lleno de instinto de rebaño y carente de razonamientos sólidos, es típico de los extremos del sentimiento de mercado.
El acontecimiento de la semana por el que rezaban los bajistas fue la publicación de las actas del FOMC. En realidad no dijeron nada nuevo, más allá de reafirmar tanto el deseo de reducir las compras de activos cuando las circunstancias lo permitan como el compromiso, contradictorio, con los actuales tipos de interés ultrabajos.
Quizá más relevante es la amenaza de «twist» que implica la reducción gradual: es decir, que los rendimientos de los bonos podrían subir libremente en relación con los tipos a un día, cercanos a cero. Y si suben los rendimientos de los bonos, eso es malo para el oro, o eso sostienen los bajistas.
Esta lógica simple no ve dos hechos fundamentales: ajustado por el aumento de la moneda fiduciaria, el oro cotiza ahora con un descuento del 34 % respecto a donde estaba antes de la crisis de Lehman, y las cosas, en todo caso, han empeorado mucho desde entonces (véase el gráfico siguiente). Además, debemos de estar acercándonos rápidamente al punto en el que queda muy poco oro en Occidente para abastecer el voraz apetito asiático. Así que tanto la valoración como la demanda física se ignoran por completo.

Existen muchas similitudes entre el sentimiento de mercado actual y el de septiembre de 1999, cuando el precio del oro subió un 27 % en solo dos semanas. Los bancos de metales preciosos eran bajistas con el oro a 255 $. El consenso entonces era que bajaría aún más, quizá hasta 220 $, las bolsas alcanzaban nuevos máximos con el auge de las puntocom y la inflación de precios no era un problema.
El repunte forzado de septiembre de 1999 habría sido más dramático si el Banco de Inglaterra y la Fed no hubieran usado sus todavía considerables reservas de metales preciosos para intervenir y rescatar a los bancos de metales preciosos de sus posiciones cortas. Si hoy se desarrolla un repunte similar, es improbable que los bancos centrales occidentales dispongan de suficiente oro para controlar el mercado.
La próxima semana
La siguiente lista recoge las estadísticas previstas para la próxima semana.
Lunes
Reino Unido: precios de la vivienda de Nationwide, aprobaciones de hipotecas de la BBA.
EE. UU.: ventas de viviendas pendientes.
Japón: actas del BoJ.
Martes
EE. UU.: permisos de construcción, inicios de viviendas, índice de precios de la vivienda S&P Case-Shiller, confianza del consumidor.
Miércoles
Reino Unido: PIB (2.ª estimación), CBI de comercio minorista.
EE. UU.: pedidos de bienes duraderos, PMI de Chicago, indicador adelantado.
Japón: ventas minoristas.
Jueves
Eurozona: oferta monetaria M3, índice de clima empresarial, confianza del consumidor, confianza industrial.
EE. UU.: solicitudes iniciales de subsidio por desempleo.
Japón: IPC subyacente, producción industrial, gasto real de los hogares.
Viernes
Japón: pedidos de construcción, inicios de viviendas.
Reino Unido: aprobaciones de hipotecas, préstamos garantizados, crédito neto al consumo, oferta monetaria M4.
Eurozona: IPCA (avance), desempleo.
EE. UU.: oferta monetaria M3.