

Esta semana, el oro ha consolidado las ganancias de la semana anterior tras la fuerte caída del 6 al 9 de agosto. En la negociación europea de esta mañana, el oro cotizaba a 1785 $, 5 $ por encima del cierre del viernes pasado. La plata se mostró relativamente débil, a 23,20 $, con una caída de 60 centavos en la semana. Esto ha llevado la relación oro/plata a 77, que es nuestro siguiente gráfico.

Tras reducirse aproximadamente a la mitad desde el récord de 125 en marzo del año pasado, ha sido una racha rentable para la plata, que, junto con los metales básicos, ahora parece estar consolidándose. Sin embargo, fundamentos como la demanda "verde", cada vez más acelerada, y las restricciones al crecimiento de la producción minera sugieren que es improbable que los precios de la plata bajen mucho más desde aquí. La clave, como siempre, será la demanda de ETF por parte de los inversores.
La parte negativa del fiasco orquestado de RobinHood en enero, cuando los alcistas de la plata animaron a pequeños especuladores a comprar ETF y presionaron el mercado físico, fue la creación de tenedores débiles, que han estado liquidando sus posiciones fallidas. Esto nos lleva a analizar la posición de los swaps, que es nuestro siguiente gráfico.
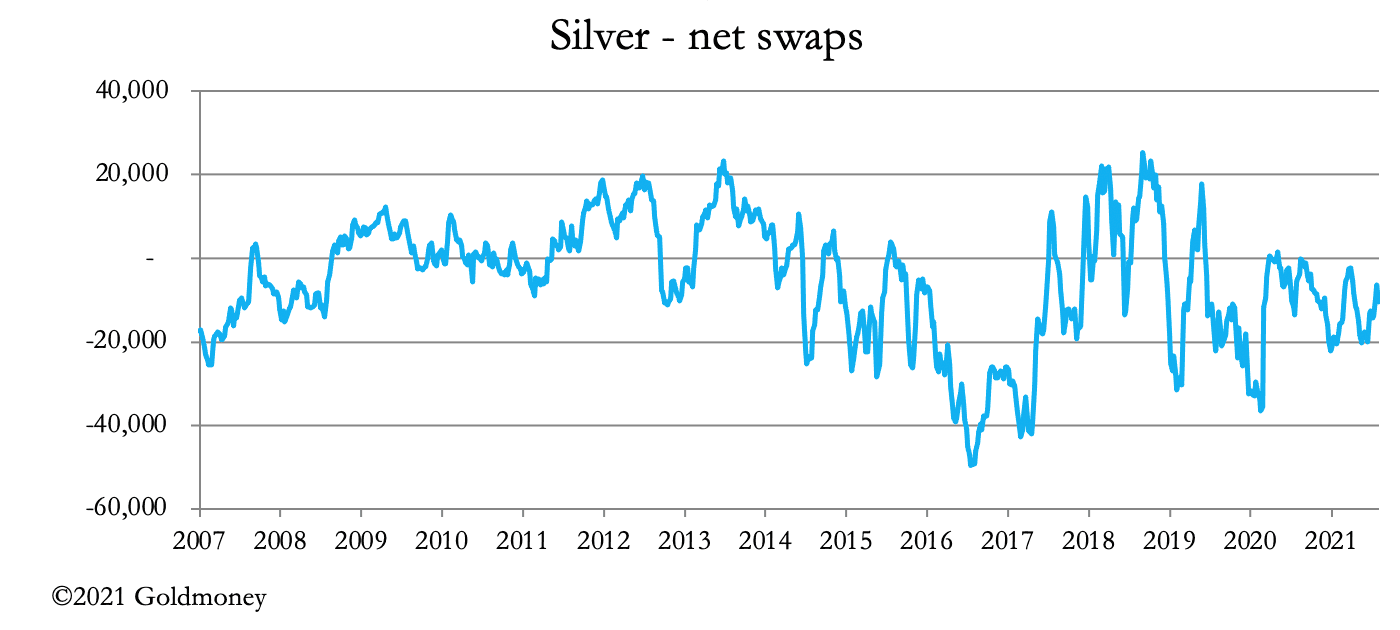 Con una posición corta neta modesta de 10 388 contratos (51,94 millones de onzas), los swaps pueden permitirse estar tranquilos. Además, el lado corto está dominado por los productores, sobre todo minas, más de la mitad de las cuales producen plata como subproducto. Del total de posiciones cortas netas, los swaps representan solo el 23 % y los productores el 77 %.
El oro es distinto, con un reparto del 78 % para los swaps y el 22 % para los productores. Esto explica la mayor firmeza relativa del oro frente a la plata. Y explica en parte por qué el oro ha resistido mejor esta semana a pesar de un dólar más fuerte, cuyo TWI veremos a continuación.
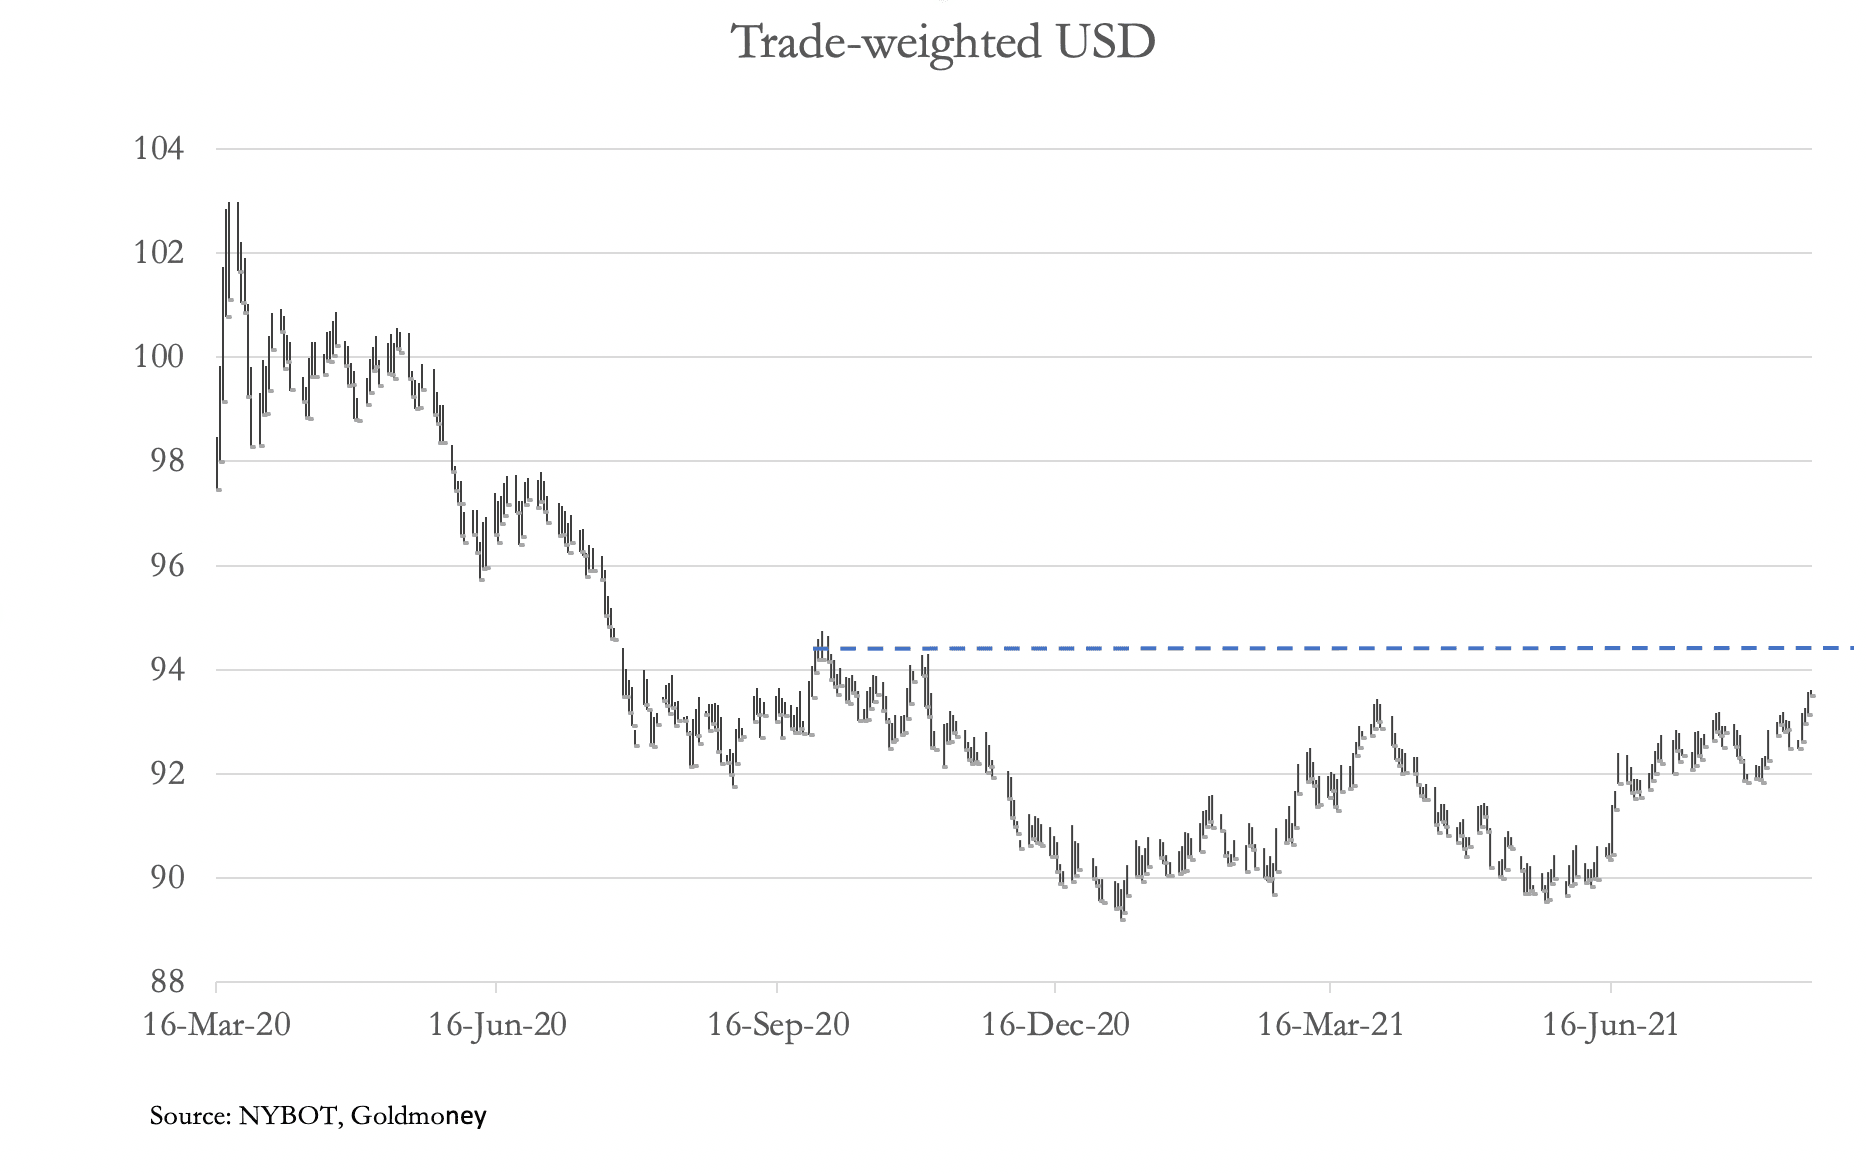 Tras superar ligeramente el máximo de marzo de 2021, el gráfico sugiere que un obstáculo mayor está en 94,25, señalado por la línea discontinua. Pero el problema del TWI es que tiene un peso excesivo del euro. Y al ser la divisa de reserva, el dólar es seguido por todas las demás en cuanto a su poder adquisitivo relativo. Un índice de materias primas más amplio es una guía mejor, y es lo siguiente que veremos.

Si usamos DBC como indicador de las materias primas, vemos que están en una fase de consolidación desde mayo. Parece que el nivel de 18 es un soporte firme, por lo que el margen de caída desde aquí parece limitado.
Detrás de esta consolidación hay un temor creciente a que, tras el repunte posterior a la covid, EE. UU. y otras economías se estén estancando. Esto se refleja en los mercados de bonos, donde el rendimiento del bono del Tesoro de EE. UU. a 10 años ha caído más de un 0,5 %.
Detrás de esta consolidación hay un temor creciente a que, tras el repunte posterior a la covid, EE. UU. y otras economías se estén estancando. Esto se refleja en los mercados de bonos, donde el rendimiento del bono del Tesoro de EE. UU. a 10 años ha caído más de un 0,5 %.

Con su rendimiento mostrando un cruce de la muerte y los precios de las materias primas en pausa, los mercados reflejan temores de deflación en lugar de inflación. Es una elección en blanco o negro que guía el análisis neokeynesiano. Pero ignora la inflación como fuerza impulsora en una crisis económica, como demuestra toda hiperinflación de una moneda fiduciaria.
Mientras tanto, los bancos de metales preciosos, asesorados en su mayoría por economistas neokeynesianos internos, estarán cruzando los dedos para que los crecientes signos de deflación, que llevarían a un TWI más alto del dólar, a una caída de los rendimientos de los bonos del Tesoro y a un estancamiento de los precios de las materias primas, salven sus posiciones cortas en los mercados de derivados del oro.
Las opiniones y los puntos de vista expresados en este artículo son los de su autor o autores y no reflejan los de Goldmoney, salvo que se indique expresamente lo contrario. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney o el autor o los autores te ofrezcan asesoramiento legal, financiero, fiscal, de inversión o contable. No deberías actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha puesto cuidado en asegurar que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actual, ni que deba tomarse como una indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones y la información que contiene corre por tu cuenta y riesgo.