

Los motivos citados para el giro de ayer fueron un informe según el cual se reanudarían las conversaciones comerciales entre China y Estados Unidos, que la Fed solo recortaría el tipo de los fondos federales un 0,25 % (no un 0,5 %, aunque tampoco se esperaba un recorte de ese tamaño) y algunas cifras de empleo positivas. Pero lo cierto es que el oro y la plata se habían situado en una zona de fuerte sobrecompra y eran vulnerables a las recogidas de beneficios.
Antes de la caída provocada de ayer, la plata por fin había superado al oro tomando como base el inicio del año. Se aprecia en nuestro gráfico principal, y lleva la relación oro/plata de nuevo a 83. Este es nuestro segundo gráfico.
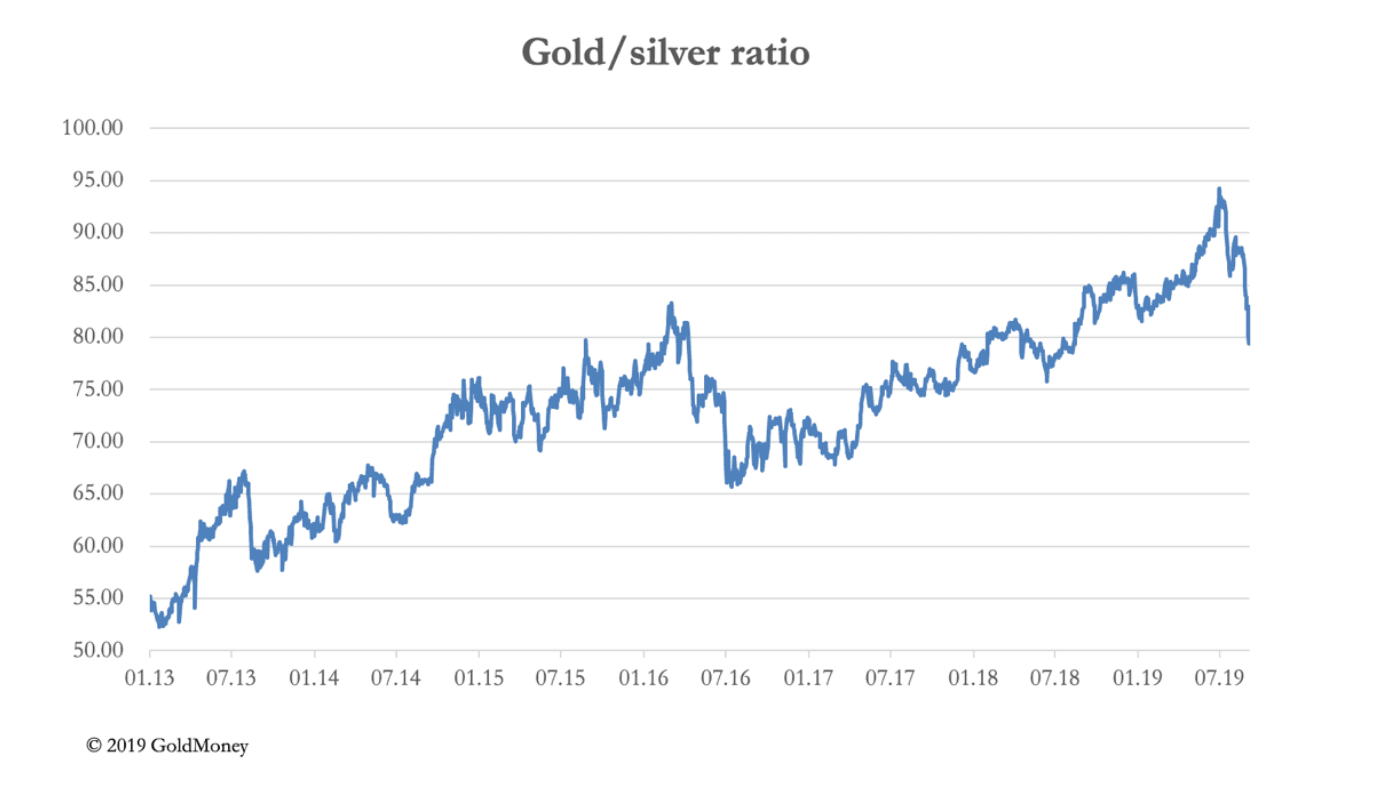
En las últimas semanas, una estrategia straddle larga en plata y corta en oro ha resultado extremadamente rentable. El objetivo de este gráfico es solo dar algo de perspectiva a la reciente caída de la relación. Para quienes son alcistas con el oro, hay margen de sobra para que esta relación siga bajando.
A continuación, el gráfico técnico del oro, que ilustra el extraordinario impulso que sostiene su precio.

Mientras el oro no caiga por debajo de la franja de 1490-1500 $, incluso la corrección actual parece una corrección en marcha, sesgada al alza.
Si bien se entiende que los bancos de metales preciosos, que están en máximos históricos de posición corta, esperan que el impulso alcista se debilite para poder activar los stops de los especuladores, las perspectivas de los tipos de interés han cambiado el juego de forma fundamental en su contra. Por eso, de los motivos que desencadenaron esta ola de recogida de beneficios, el más importante fue la indicación de un recorte limitado al 0,25 % en el tipo de los fondos federales. Nuestro siguiente gráfico muestra la posición neta de los swap dealers en Comex (es decir, los bancos de metales preciosos que operan en Comex y en los forwards de Londres).

Esta es la situación a 27 de agosto, cuando el oro cerró a 1540 $, con una posición corta neta de 189 472 contratos. No se conocen sus posiciones en Londres ni hasta qué punto se han protegido en los mercados de opciones. Pero no cabe duda de que los bancos de metales preciosos están, en conjunto, cortos de forma sistémica, y es probable que este avance del precio del oro les esté perjudicando.
Está por ver si pueden provocar una nueva caída del oro la próxima semana. Pero el oro necesita ahora recuperar los 1540 $ o más para plantear un desafío inmediato al nivel de 1600 $. Si eso ocurre, cabe esperar que algunos bancos de metales preciosos tengan problemas, lo que podría provocar una intervención respaldada por los Estados. Por otro lado, una consolidación más larga, con el oro retrocediendo hacia 1450 $, pasa a ser una apuesta razonable, dados los intereses en juego.
Son consideraciones puramente técnicas, que tienen poco que ver con la realidad del mercado físico. La medida en que los compradores chinos e indios han quedado fuera del mercado por los precios se ha compensado con la demanda de ETF físicos, que lleva las tenencias totales a niveles casi récord. Según las cifras recopiladas por el World Gold Council, en agosto aumentaron en 122,3 toneladas, con lo que la demanda neta de los últimos tres meses asciende a 587 toneladas, un ritmo anualizado de 2348 toneladas.
Sean cuales sean los juegos que se practiquen en Comex y en los forwards de Londres, la oferta física sigue siendo muy ajustada.
Las opiniones expresadas en este artículo son las de su(s) autor(es) y no reflejan las de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney o el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hace responsable de ninguna reclamación, pérdida, daño o molestia derivados de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e informaciones de este artículo se realiza bajo tu propio riesgo.