
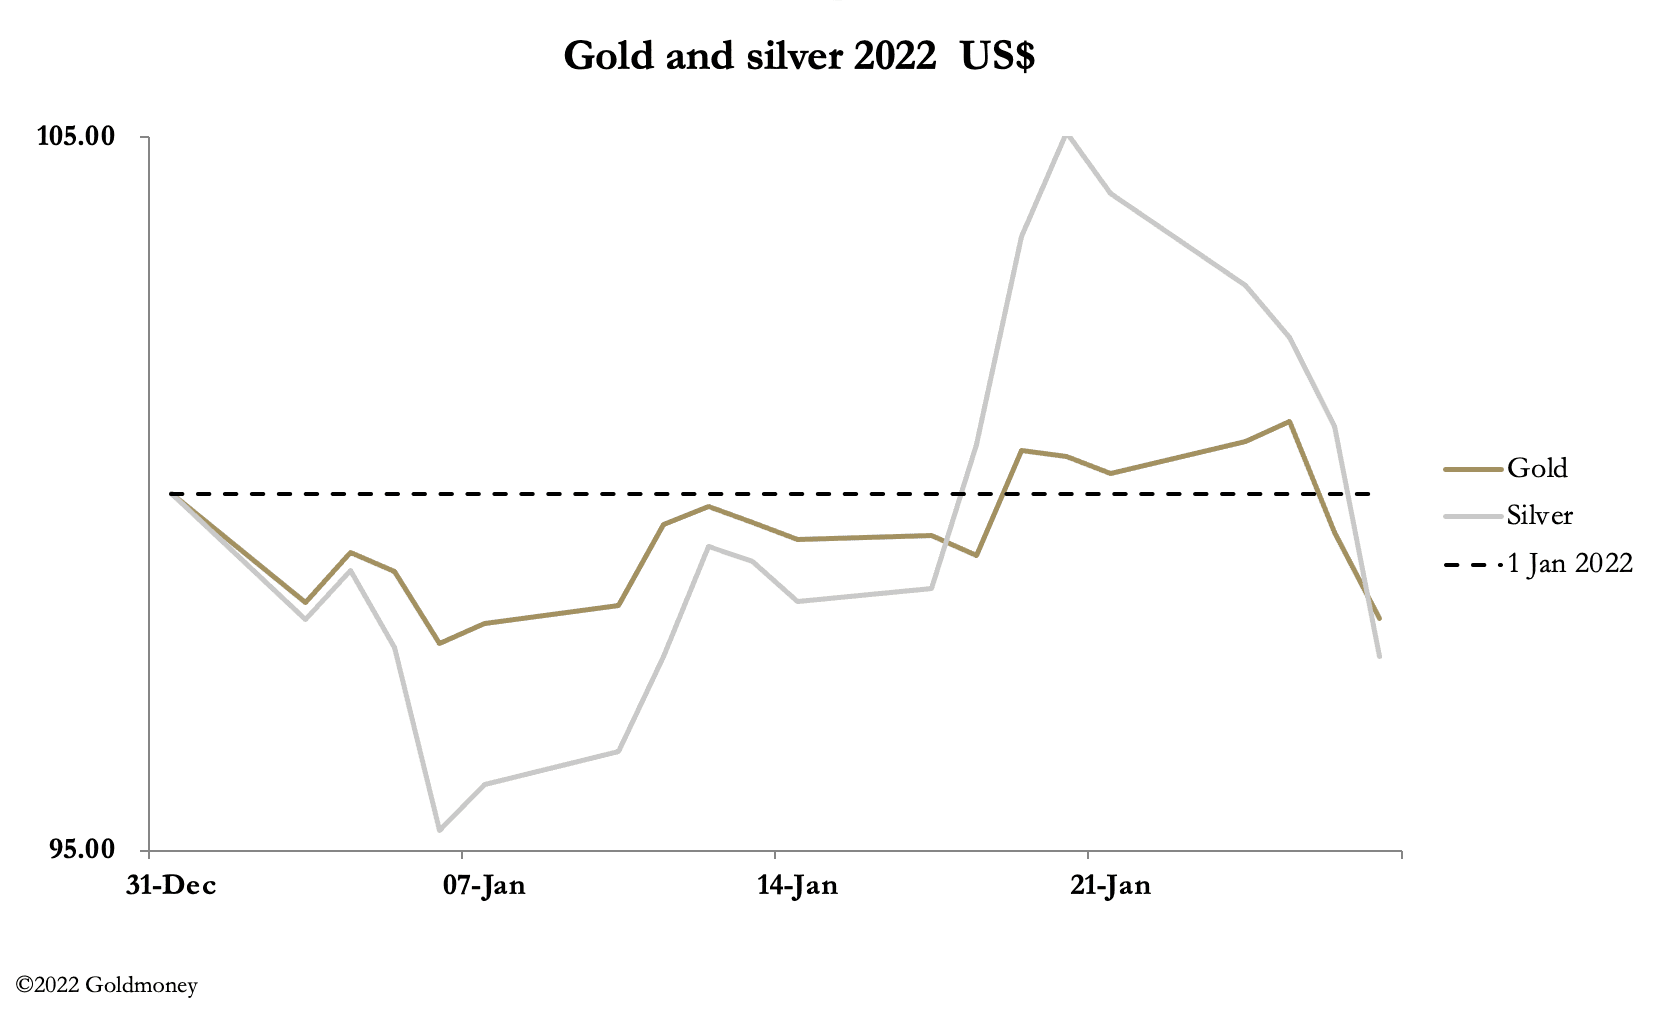
El oro y la plata cayeron con fuerza esta semana tras la publicación de las actas del FOMC, que supusieron un toque de atención para los mercados financieros. El oro cayó 45 $ desde el cierre del viernes pasado y cotizaba esta mañana en Europa a 1789 $, tras haber tocado los 1854 $. La plata cayó 1,80 $ en el mismo periodo, hasta los 22,55 $, y la relación oro/plata vuelve a situarse en 79,3, después de haber estado en 74,7 la semana pasada.
Nuestro siguiente gráfico, el del precio del oro, sitúa este movimiento en contexto.
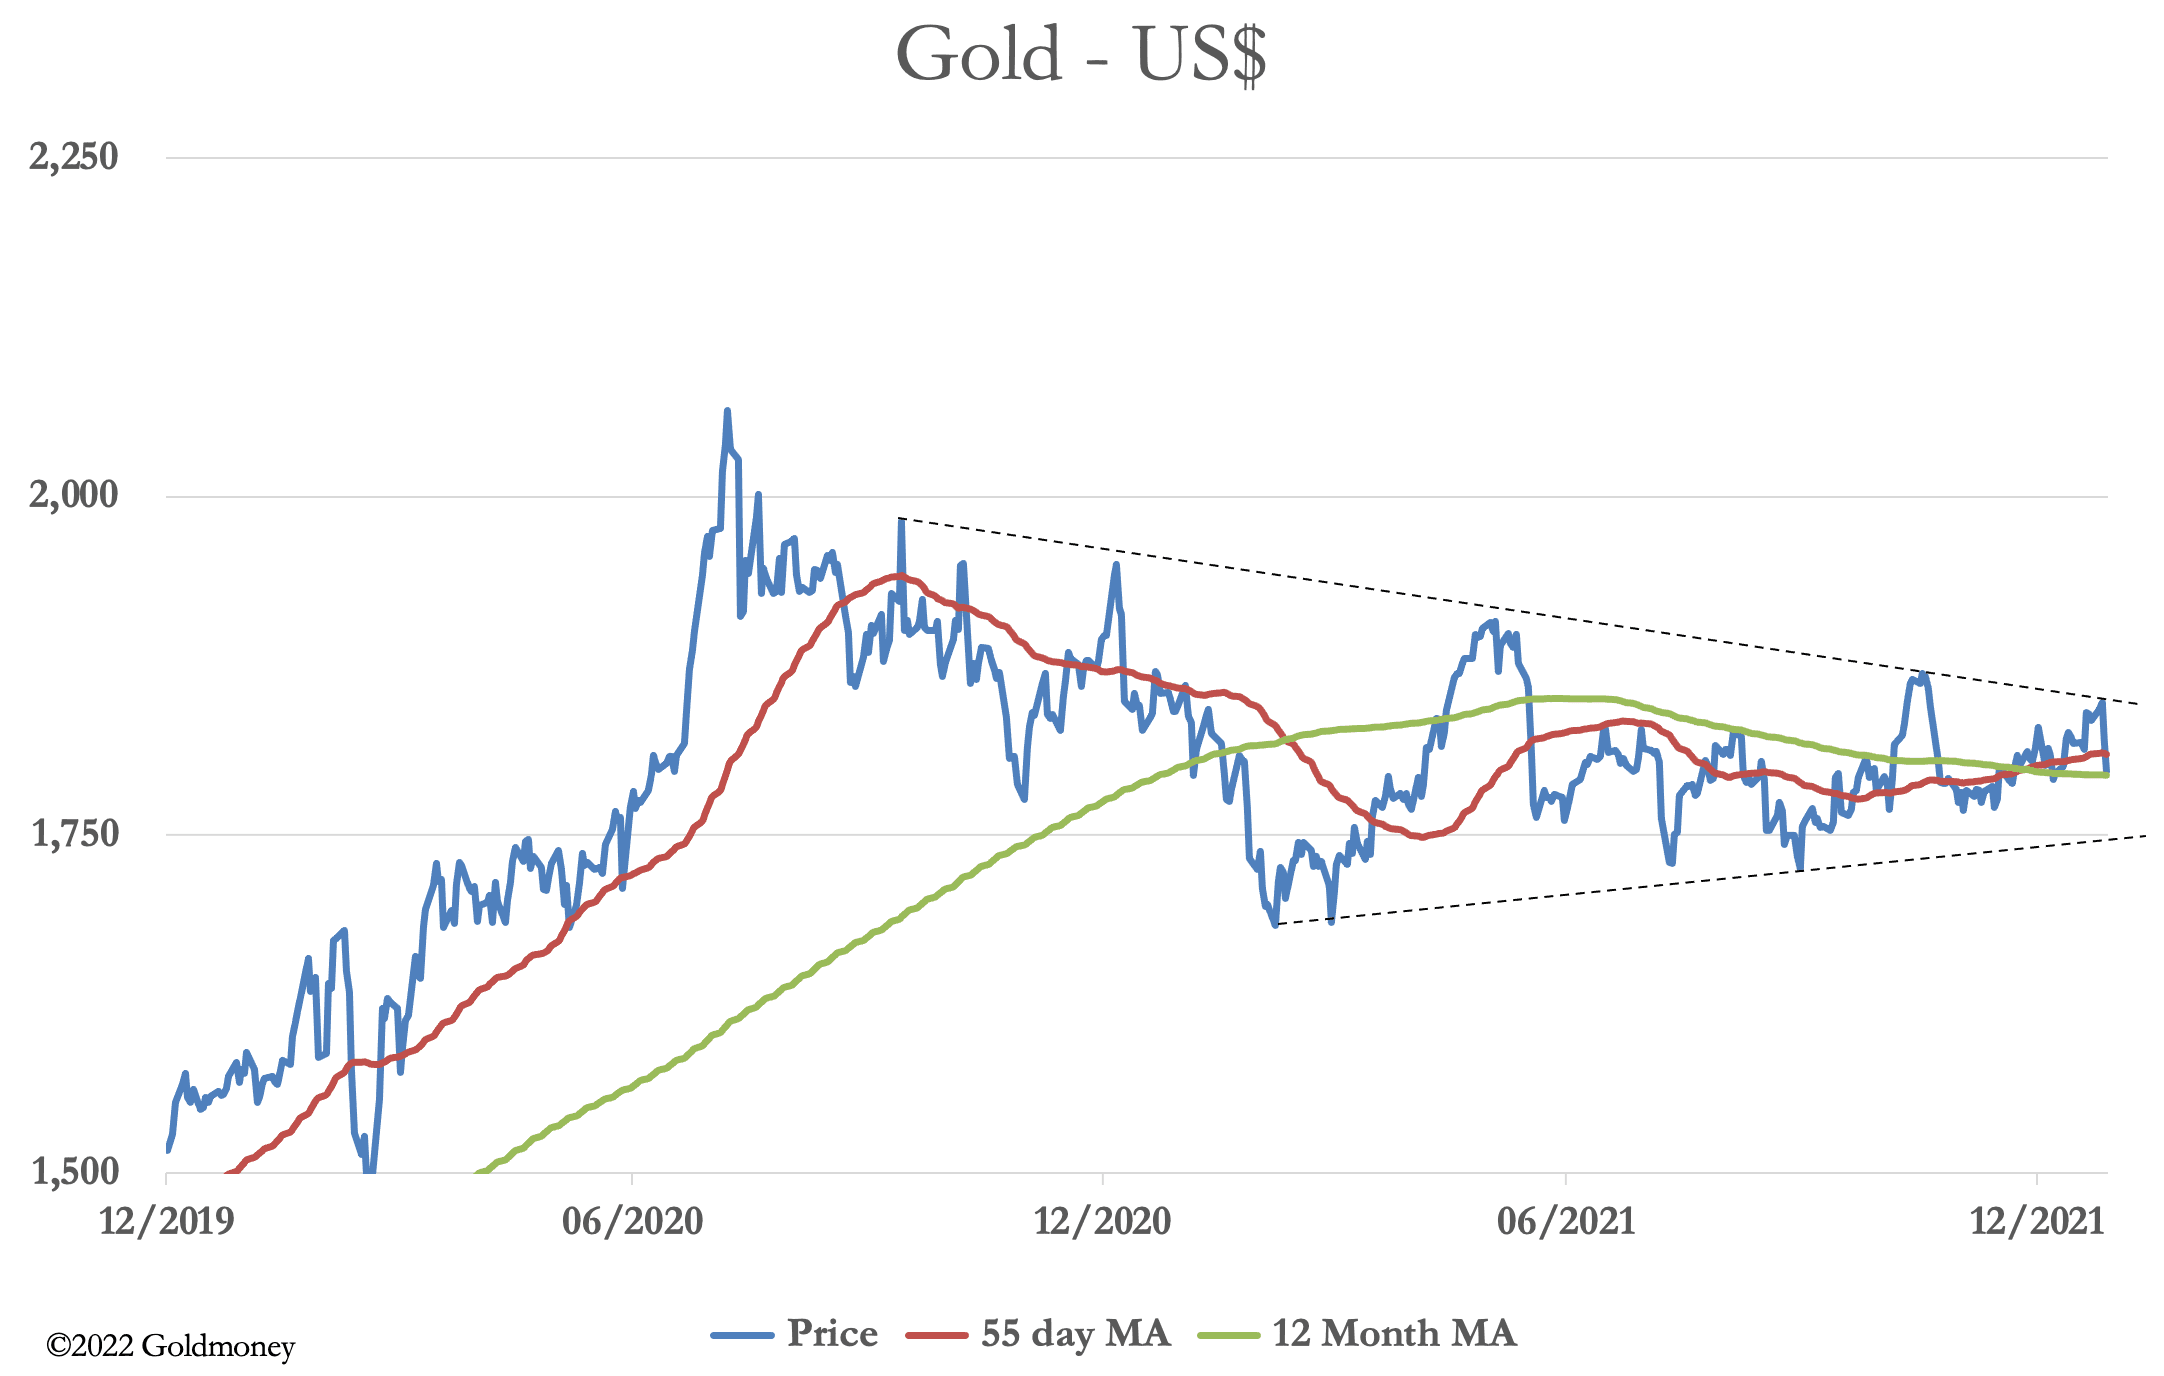
El precio ha estado consolidando el anterior mercado alcista dentro de un triángulo contractivo, cuyo límite superior se mantiene intacto desde noviembre de 2020 y cuyo soporte inferior lo hace desde marzo del año pasado. La caída de precio de esta semana ha respetado la línea de tendencia superior.
Es propio de estos triángulos contractivos que cuanto más tiempo persisten, mayor es el movimiento al salir de ellos. Debemos de estar cerca de ese momento, con las medias móviles y el precio convergiendo a la vez. El sentimiento parece confirmar la situación: los inversores más débiles abandonan el oro y la plata, e incluso acusan a comentaristas con experiencia de haberlos engañado. Sabemos por experiencia que, cuando el sentimiento llega a ser tan malo, estamos muy cerca de un punto de inflexión.
Pero los factores técnicos y el sentimiento no forman un argumento completo. Los factores fundamentales también importan, y aquí debemos recurrir a las actas del FOMC. Estas confirmaron que «los indicadores de actividad económica y empleo siguieron fortaleciéndose», y el presidente Powell comentó que «la economía ya no necesitaba niveles sostenidos de apoyo de política monetaria». Al día siguiente se anunció que el PIB del cuarto trimestre aumentó a un ritmo del 6,9 % (es cierto que gracias a la reposición de inventarios), por encima de las expectativas del mercado. Powell lo habría sabido antes de la declaración del FOMC.
Ha sido una sacudida para unos mercados complacientes. El siguiente gráfico es el del rendimiento del bono del Tesoro estadounidense a 10 años, el de referencia.

Este gráfico es negativo para el valor de los activos financieros e indica nuevas subidas bruscas de los rendimientos de los bonos. Y con el tipo de los fondos federales anclado en 5 puntos básicos, el rendimiento de las letras del Tesoro a 13 años ha subido hasta 18,5 pb, otro toque de atención para los inversores optimistas. Al ser abrumadoramente keynesianos, estos inversores creen también que la subida de los tipos de interés es mala para el oro, lo que ayuda a explicar la caída de los precios del oro y la plata. Y, como para respaldar este argumento, el índice del dólar ponderado por comercio también está subiendo. Este es nuestro siguiente gráfico.

¿Es malo para el oro? Pues no, porque más que fortaleza del dólar, reflejan debilidad del euro y del yen, dos monedas cuyos tipos de interés siguen atrapados por debajo del límite de cero y cuyos bancos centrales no han indicado la intención de subirlos. La debilidad del dólar se refleja mejor en una cesta de materias primas, que veremos a continuación.

Con la ayuda de la escalada de los precios de la energía, el poder adquisitivo del dólar sigue disminuyendo, algo que el establishment financiero no aprecia lo suficiente, al malinterpretar el propósito de los tipos de interés. No son el «coste» del dinero; reflejan la pérdida de poder adquisitivo de una moneda. Si se entiende eso, queda explicado el hecho de que, históricamente, tanto los tipos de interés como el precio del oro suban a la vez.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin consultar antes a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actual, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o molestia causados como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones y la información que contiene corre por su cuenta y riesgo.