
La corrección del precio del oro continuó esta semana, con otra caída de 40 $ hasta un mínimo de 1290 $ ayer. En conjunto, el oro ha recuperado casi la mitad de la subida de este año y la plata ha devuelto la mayor parte de su subida desde finales de enero, con lo que la relación oro/plata ha superado las 65 veces. Sin embargo, este decepcionante comportamiento de los metales preciosos oculta algunas corrientes de fondo fuertes en el oro.
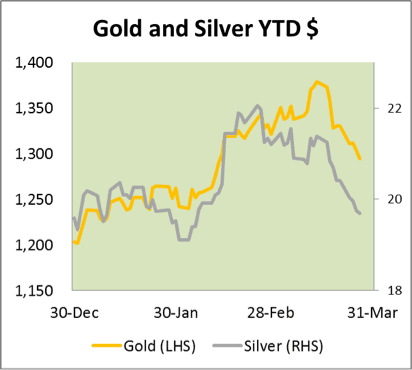
Veamos primero los argumentos de los bajistas. Se espera que las crecientes señales de una implosión del crédito en China reduzcan la demanda de materias primas industriales, y es probable que los importadores incumplan sus acuerdos con los proveedores. Esto ha golpeado con especial dureza a metales industriales como el hierro y el cobre, y parece probable que dañe los precios de una gama más amplia de materias primas. Se dice que el cobre, en particular, está en el centro de múltiples hipotecas de garantías para obtener efectivo e invertir en bonos chinos de alto rendimiento. Puse esta historia en perspectiva en mi artículo del fin de semana, pero no cabe duda de que los crecientes signos de tensión financiera en China han animado a los bajistas de las materias primas y asustado a los alcistas.
Otro factor negativo es la confusión ante la regla Volker de la legislación Frank-Dodd, que entra en vigor el próximo martes. Es la fecha límite para que los bancos dejen de operar por cuenta propia. Por ello, están bajo presión para cerrar todas sus posiciones en materias primas, salvo cuando actúan como creadores de mercado, en cuyo caso deben limitarlas para que "no excedan las demandas razonablemente previstas a corto plazo del mercado y de los clientes". En otras palabras, parece que las posiciones alcistas y bajistas a largo plazo, como las del oro y la plata, deberán justificarse o reducirse.
Los efectos de la regla Volker probablemente distorsionarán los mercados más allá de la próxima semana, porque la llamada Regla Final es enormemente compleja: 71 páginas de normas propiamente dichas y 900 páginas adicionales con más de 2800 notas al pie. Es probable que algunos bancos sigan operando mientras los abogados se dan un festín.
Los factores negativos mencionados se asocian por completo al mercado de papel. Sin embargo, ocultan algunos nuevos factores positivos para la demanda física. Según el Financial Times de ayer, incluso los japoneses están comprando ya oro físico, en parte para adelantarse a una subida del impuesto sobre las ventas, pero sobre todo porque parecen aumentar las sospechas sobre la Abenomics. Los bancos centrales de Rusia, Turquía e Irak han aprovechado la oportunidad que ofrecen los precios actuales para aumentar sus reservas de oro, con compras conjuntas de 52,53 toneladas en las últimas semanas. Alemania también ha dicho que redoblará sus esfuerzos para recuperar su oro de EE. UU. y, por último, quienes siguen la evolución de la India creen que hay una posibilidad real de que las normas de importación de oro se flexibilicen ya la próxima semana.
En resumen, los precios actuales parecen estar estimulando nuevas fuentes de demanda física en un mercado físico muy sobrevendido. En algún momento el oro y la plata subirán con fuerza, pero a muy corto plazo los operadores del mercado de papel siguen teniendo el control.
La próxima semana
Estos son los anuncios de la próxima semana.
Lunes.
Japón: pedidos de construcción, inicios de viviendas, informe Tankan.
Reino Unido: aprobaciones de hipotecas, crédito neto al consumo, oferta monetaria M4. Eurozona: IPCA (avance).
EE. UU.: PMI de Chicago
Martes.
Japón: venta de vehículos.
Reino Unido: índice de precios de la vivienda de Halifax, PMI manufacturero de Markit.
Eurozona: PMI manufacturero, desempleo.
EE. UU.: PMI manufacturero, gasto en construcción, optimismo del consumidor IBD, ISM manufacturero, venta de vehículos.
Miércoles.
Reino Unido: precios de la vivienda de Nationwide.
Eurozona: IPP.
EE. UU.: encuesta de empleo de ADP, pedidos de fábrica.
Jueves.
Eurozona: PMI compuesto, comercio minorista, tipo de depósito del BCE.
EE. UU.: peticiones iniciales de subsidio de desempleo, balanza comercial, ISM no manufacturero.
Viernes.
EE. UU.: nóminas no agrícolas, nóminas del sector privado, desempleo.