
Esta semana ha sido una lucha titánica, con los bajistas intentando empujar el precio del oro por debajo de los 1200 $. Sin embargo, en ambas ocasiones el precio se recuperó con fuerza después.
En Comex, las posiciones cortas de los fondos gestionados han aumentado de repente, reflejo de la opinión negativa predominante, como muestra el siguiente gráfico:

El siguiente gráfico muestra la posición neta de los cuatro mayores operadores, que podemos suponer que son bancos estadounidenses de metales preciosos, y que tienen una posición neta larga inusual de más de 60.000 contratos. Es evidente que han decidido mantener una posición larga:

Así están las cosas: los cuatro grandes bancos de metales preciosos tienen posiciones netas largas casi récord y los gestores de fondos que siguen la tendencia tienen posiciones cortas récord. Ambos bandos han adoptado posiciones extremas. La sabiduría convencional nos dice que esto es muy peligroso para los gestores de fondos.
La última vez que ocurrió fue a mediados de 2013, y los bajistas se vieron obligados a cubrirse cuando el precio subió un 21 %, de 1180 $ a 1430 $.
En la plata, las posiciones cortas de los gestores de fondos son aún más extremas, en un mercado menos líquido:

Cuando los fondos de cobertura se posicionan cortos en plata, suelen hacerlo para obtener más apalancamiento que con el oro. Sin embargo, los cuatro mayores operadores no han podido cerrar por completo su exposición corta neta, que se sitúa en 15.700 contratos netos, reflejo de la escasa liquidez de este mercado en relación con el tamaño de las apuestas de los operadores:
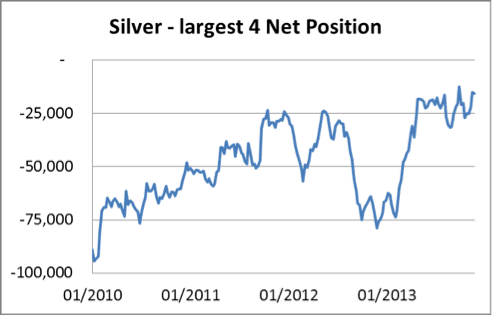
Desde mediados de año, los mayores bancos de metales preciosos han procurado no aumentar sus posiciones cortas netas, y por ello el apretón sobre los fondos de cobertura fue más cruel, con la plata subiendo un 33 % desde un mínimo de 18,6 $.
Por tanto, los mercados de papel del oro y de la plata son muy vulnerables a un apretón de los bajistas. La plata tiene un problema añadido para los cortos: los usuarios industriales, que el pasado diciembre habrían presupuestado el coste de la plata de 2013 en más de 30 $, han estado comprando futuros para asegurar beneficios extraordinarios. Al mismo tiempo, con el precio del oro cerca de los costes de producción, los gestores de las minas han vendido oro a plazo durante las subidas de precio para evitar pérdidas operativas.
Pasando a consideraciones más generales, esta semana hubo indicios de que la relación entre los rendimientos de los bonos y los movimientos del precio del oro está cambiando. La semana ha sido en general mala para los mercados de bonos, con subidas de rendimientos; quizá fue la excusa para la caída de finales del martes y principios del miércoles, revertida por la fuerte subida del oro más tarde ese mismo día.
El resultado final fue que el oro cerró al alza y los precios de los bonos claramente a la baja. Unas cuantas sesiones más como esta probablemente minarán la confianza en que vender oro en corto sea un buen sustituto de vender bonos en corto.
La próxima semana
Estos son algunos de los anuncios más importantes previstos para la próxima semana.
Lunes
Eurozona: indicador Sentix
Japón: oferta monetaria M2, encuesta Economy Watchers
Martes
Japón: pedidos de maquinaria clave
Reino Unido: producción industrial, producción manufacturera, balanza comercial
EE. UU.: inventarios de mayoristas
Japón: confianza del consumidor.
Miércoles
EE. UU.: déficit presupuestario
Jueves
Eurozona: producción industrial
EE. UU.: solicitudes iniciales de subsidio por desempleo, ventas minoristas, inventarios de las empresas
Viernes
Japón: utilización de la capacidad, producción industrial
EE. UU.: IPP