
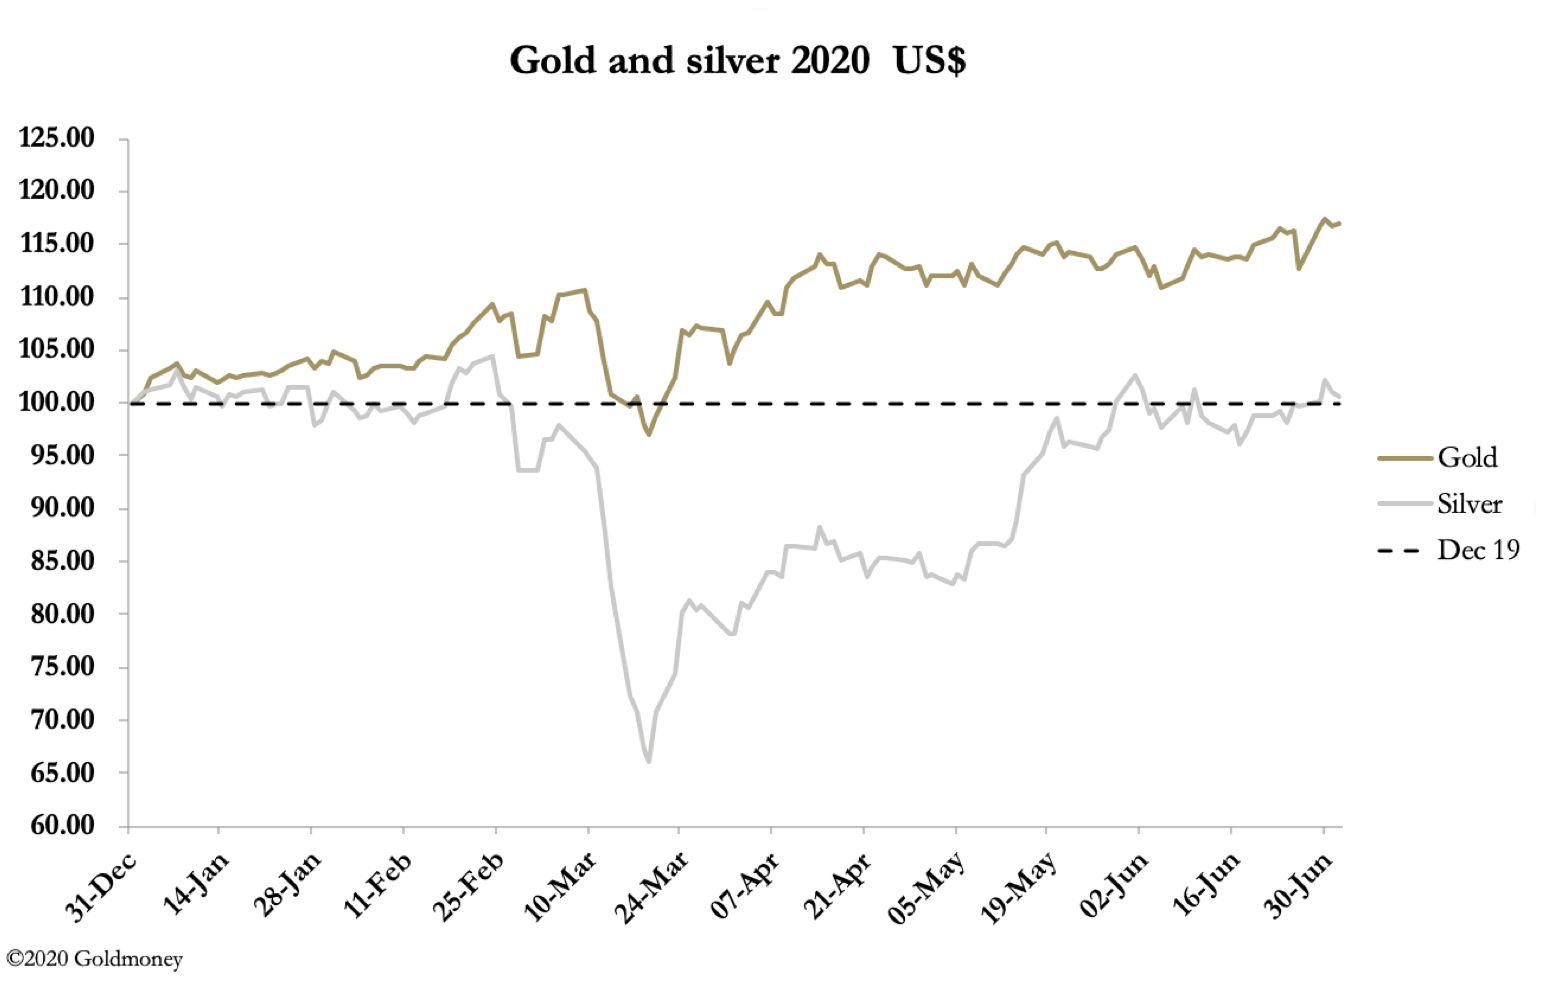
Tras alcanzar nuevos máximos de ocho años el martes, el oro retrocedió. En la sesión matutina de hoy en Europa, el oro subía 4 $ en la semana, hasta los 1775 $, después de haber llegado a cotizar a 1789 $, y la plata subía 24 centavos, hasta los 17,99 $, después de haber llegado a 18,44 $.
La paradoja de los especuladores mencionada arriba es el contraste entre sus diversos indicadores, que les advierten de que todo el mundo es alcista con las minas de oro y con el precio del oro. Estas son las condiciones que los swaps, las mesas de operaciones de los bancos de metales preciosos, suelen aprovechar, lo que les permite provocar una cascada de vendedores decepcionados al activar sus órdenes de stop.
Ha funcionado siempre desde que el contrato de oro de Comex dejó de ser una simple cobertura frente a las posiciones largas en la LBMA y pasó a ser una forma sencilla de que los bancos de metales preciosos obtengan beneficios operativos. El desequilibrio de poder consiste en que los bancos de metales preciosos siempre pueden ampliar el crédito para mantener sus posiciones, mientras que la categoría de dinero gestionado, formada principalmente por fondos de cobertura especulativos, no puede. Además, debilitan aún más su posición al interesarse solo por operaciones a corto plazo, sin verse nunca obligados a recibir la entrega física.
Recientemente, este modelo predictivo empezó a cambiar. A finales de julio del año pasado, el interés abierto del oro en Comex alcanzó nuevos máximos. Esto se indica con el primer conjunto de flechas de nuestro siguiente gráfico.
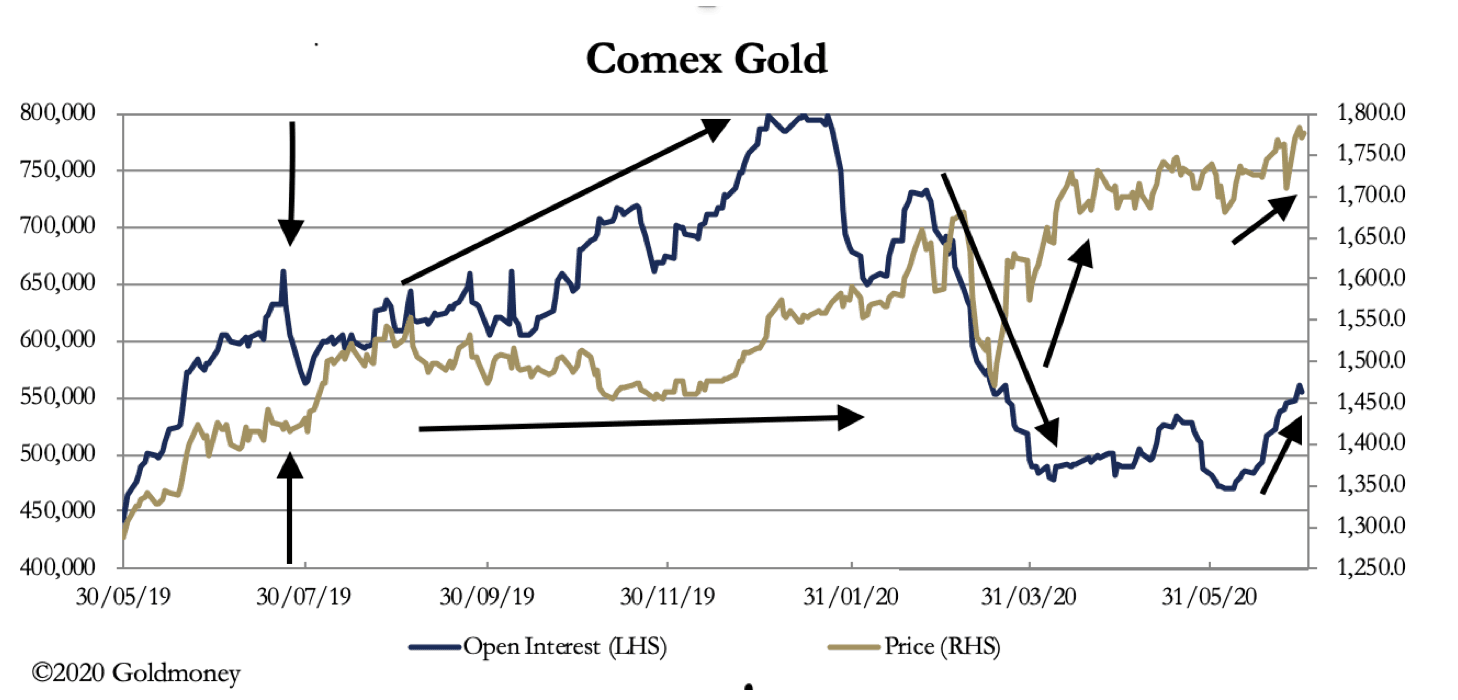
Tras ese máximo del interés abierto, este se contrajo, impulsado por los bancos de metales preciosos, pero el precio no siguió su caída. Hubo una rotación en el lado comprador: el dinero gestionado redujo sus posiciones largas, como estaba previsto, pero el precio del oro se mantuvo estable antes de subir de 1420 $ a 1500 $ en septiembre. Fue la primera señal de que el control del precio se alejaba de los bancos de metales preciosos en Comex.
El segundo conjunto de flechas muestra cómo, entre septiembre y enero, el interés abierto creció hasta niveles récord mientras los bancos de metales preciosos, todavía con grandes posiciones cortas y cada vez mayores, absorbían la demanda y ponían un techo al precio del oro, que se movió lateralmente antes de subir hasta los 1575 $. En ese momento, los bancos de metales preciosos entraron en pánico y, en una operación conjunta, actuaron para restar fuerza al precio del oro: el tercer conjunto de flechas. Hundieron el mercado y redujeron el interés abierto desde casi 800 000 contratos hasta 480 000 a principios de abril. Pero, aunque el precio del oro siguió inicialmente esa contracción, el 19 de marzo dio la vuelta desde los 1470 $ y se disparó hasta superar los 1700 $. La brecha entre Comex y el precio spot de Londres se amplió cuando el mercado de intercambio por físico, que actúa como arbitrajista entre ambos, se derrumbó bajo la presión.
El último conjunto de flechas muestra que el interés abierto vuelve a aumentar, pero desde niveles bajos, mientras los precios se acercan poco a poco a nuevos máximos de ocho años. Los swaps están ahora en una posición neta corta récord de 28 400 millones de dólares. Y algunos de la categoría de especuladores recibieron la entrega de 171 toneladas cuando venció el contrato de junio.
Está claro que las cosas han cambiado y que los especuladores no pueden confiar en los habituales hundimientos de precio de los bancos de metales preciosos para decidir el momento de operar. Será muy interesante ver cómo evoluciona el contrato de Comex a partir de ahora, dado que a finales de este mes el contrato de agosto podría repetir los horrores —para los bancos de metales preciosos, se entiende— de tener que afrontar una entrega física.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.