

El oro y la plata cotizaron en un rango estrecho esta semana, con bajos volúmenes de futuros.
El viernes pasado el precio del oro subió de 1.080 $ a 1.101 $ y anoche cerró en 1.089 $. La plata también cotizó en un rango estrecho, aunque ambos metales se muestran algo más firmes en la apertura europea de esta mañana.
El contexto del mercado es extraordinario. La semana pasada el interés abierto del oro cayó con fuerza, lo que sugería que se estaba deshaciendo parte de la situación de sobreventa. Nada de eso: solo se cerraron posiciones de spread, y por segunda semana consecutiva la posición corta neta de la categoría Managed Money aumentó hasta un nivel extremo sin precedentes. Se muestra en el siguiente gráfico.

Si aislamos el lado corto, el dato resulta aún más llamativo.
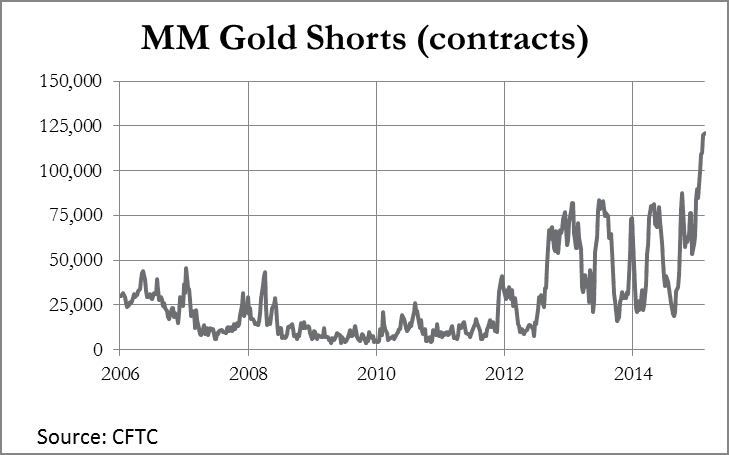
Desde la fecha de los últimos datos (28 de julio), el interés abierto ha caído solo en 4.000 contratos, lo que sugiere que el dinero especulativo sigue muy corto. Sería extraordinario que estas condiciones de mercado no vinieran seguidas de un gran cierre forzoso de posiciones cortas (bear squeeze).
Los inversores en ETF de oro como GLD están liquidando, desanimados por la tendencia negativa. Parte del oro liberado simplemente se traslada a Oriente, pero es poco en comparación con el aumento de la demanda de compradores de valor de todo el mundo. En la semana que terminó el 24 de julio, la Bolsa del Oro de Shanghái entregó 73,3 toneladas al público, e India también ha informado de un aumento sustancial de sus importaciones de oro en los últimos meses. Y eso solo es el público de dos países. Informes recientes apuntan a un resurgimiento global de la demanda física, desde Corea del Sur hasta Europa. Los soberanos de oro británicos escasean en algunos comerciantes, lo que sugiere que la demanda ha repuntado en el Reino Unido. Los comerciantes de monedas de EE. UU. también informan de una demanda elevada.
Solo se puede adivinar a cuánto asciende todo esto, pero parece probable una cifra de entre dos y tres veces la producción minera. El resto debe de estar saliendo de las cámaras acorazadas, como ocurre desde abril de 2013. Con estos precios, el reciclaje de chatarra debe de haber disminuido.
Hay indicios de que también están surgiendo escaseces de oro entregable en la Comex, donde el oro registrado, es decir, el oro en las cámaras acorazadas de la Comex disponible para su entrega, cayó a un nivel muy bajo de 362.000 onzas. Esto coincide con que los titulares del contrato de agosto han reclamado la entrega, lo que crea posibles dificultades. El problema a corto plazo parece haberse resuelto en parte con una transferencia el martes de 276.000 onzas en la cámara acorazada de JPMorgan desde la categoría elegible, es decir, el oro mantenido en custodia segura. Solo podemos adivinar si JPM actúa por sentimientos caritativos hacia el mercado o en nombre de un organismo gubernamental para crear liquidez entregable. En cualquier caso, cabe señalar que, si «el establishment» está dispuesto a rescatar el mercado, la Comex podría convertirse en una fuente fácil de oro físico para grandes compradores, dado que en otros lugares son habituales las escaseces y los retrasos en la entrega.
Es difícil pensar que se permita durante mucho tiempo. Teniendo en cuenta todos estos factores, las probabilidades favorecen una recuperación del precio desde los niveles actuales, aunque solo sea para detener la redistribución de metal precioso que subyace.
La próxima semana
Lunes
Japón: confianza del consumidor, oferta monetaria M2, encuesta Economy Watchers.
Eurozona: indicador Sentix.
Reino Unido: monitor de ventas minoristas BRC.
Martes
Eurozona: sentimiento económico ZEW.
EE. UU.: productividad no agrícola, costes laborales unitarios, inventarios mayoristas.
Miércoles
Japón: utilización de la capacidad, producción industrial, índice de actividad terciaria del METI, pedidos de maquinaria clave.
Reino Unido: ganancias medias, tasa de solicitantes de subsidio, tasa de desempleo de la OIT.
Eurozona: producción industrial.
EE. UU.: déficit presupuestario.
Jueves
EE. UU.: índice de precios de importación, solicitudes iniciales de subsidio de desempleo, ventas minoristas, inventarios empresariales.
Viernes
Reino Unido: producción de la construcción.
Eurozona: PIB, IPCA.
EE. UU.: IPP, utilización de la capacidad, producción industrial.
Las opiniones expresadas en el artículo son las del autor y no reflejan necesariamente las de GoldMoney, salvo que se indique expresamente. Ten en cuenta que ni GoldMoney ni ninguno de sus representantes ofrecen asesoramiento financiero, jurídico, fiscal, de inversión ni de otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo independiente y regulado que esté debidamente cualificado para ello. Toda la información de este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. GoldMoney no asumirá responsabilidad alguna por pérdidas o daños que puedan derivarse, directa o indirectamente, del uso de dicha información o de la confianza depositada en ella.