
El comunicado del Comité Federal de Mercado Abierto (FOMC) publicado el miércoles destacó por aplazar las subidas de los tipos de interés a un momento futuro sin precisar.
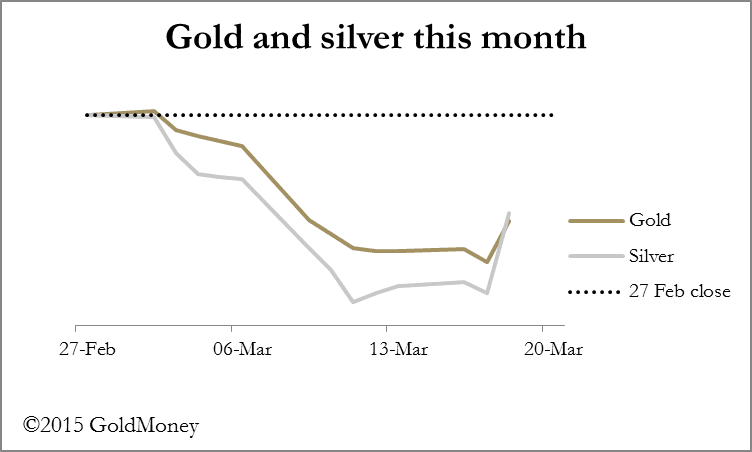
Era una decisión realista, dada la fortaleza continuada del dólar, las revisiones a la baja de las perspectivas de inflación y la debilidad económica que muestran prácticamente todas las encuestas del sector. El problema evidente de la Fed al aplazar una subida de tipos es la mejora continua de las estadísticas de desempleo. Sin embargo, estas tienen graves defectos: por ejemplo, en febrero las viviendas iniciadas cayeron bruscamente debido al mal tiempo, y aun así se dijo que las nóminas no agrícolas, ajustadas estacionalmente, en la construcción residencial habían aumentado en 17 200 empleos.
Parece que la Fed está entre la espada y la pared, y que subir el tipo de los fondos federales probablemente solo serviría para aumentar el exceso de reservas. De ser así, la Fed tendría que desembolsar a los bancos intereses a un tipo que realmente no puede permitirse, dado que su propio balance está apalancado más de 70 veces. Los mercados parecen tardar en entender este problema: si la Fed no puede subir los tipos de interés (es decir, el tipo de los fondos federales), el propio dólar está en riesgo.
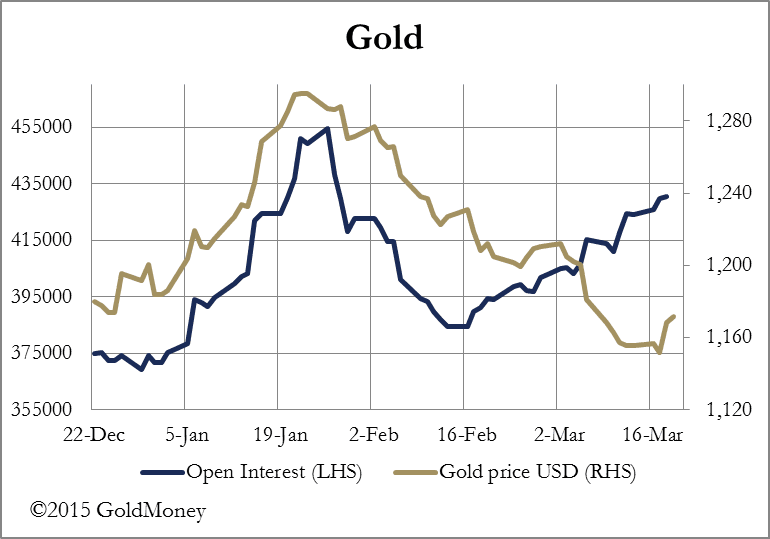
El efecto inmediato sobre los precios de los metales preciosos fue impulsarlos con fuerza al alza, y el interés abierto en Comex ha seguido aumentando. El oro subió un neto de 16 $ en la semana y la plata 0,55 $. Las divisas en sobreventa rebotaron con fuerza, pero cedieron ayer la mayor parte de sus ganancias. El escenario actual apunta a un «bear squeeze» en el oro y la plata, con la categoría de dinero gestionado en Comex algo corta. A continuación se muestra el gráfico del oro y de su interés abierto.
La plata ha seguido resistiéndose a los movimientos a la baja, y en su caso el interés abierto también ha continuado su ascenso. La plata ha tenido mejor comportamiento que el oro, como ilustra el gráfico al comienzo de este informe.

Normalmente, las caídas de precios van acompañadas de un menor interés abierto. Por tanto, la divergencia actual indica un mayor apoyo comprador, que podría bastar para revertir la tendencia bajista de los últimos tres años.
Ha sido una semana trascendental, y rara vez ocurren tantos acontecimientos importantes. La Fed ha mostrado que no se atreve o no puede subir los tipos de interés, y las negociaciones de Grecia con el resto de miembros de la eurozona han encallado en los escollos de la realidad. Esta fue la semana en que los mercados cayeron de repente en la cuenta de que el Reino Unido afronta unas elecciones generales con un riesgo político considerable, por lo que la libra se vendió con fuerza. Reino Unido, Alemania, Francia, Italia, Luxemburgo y Suiza hacen cola, probablemente junto con Australia y Nueva Zelanda, para incorporarse al Banco Asiático de Inversión en Infraestructuras, liderado por China y Rusia, lo que compromete las alianzas de la OTAN y del Pacífico. Por desgracia para la hegemonía estadounidense, el alineamiento político sigue a un interés económico, y a esta fiesta Estados Unidos no está invitado.
Por si todo eso no fuera suficiente, el fixing del oro de Londres cambia esta mañana, tras noventa y seis años, de un comité a una plataforma gestionada por la International Commodity Exchange. Los participantes (el equivalente aproximado de los creadores de mercado) anunciados hasta ahora son Barclays, HSBC, Scotiabank, Société Générale y UBS. Resulta interesante que las casas estadounidenses y chinas se mantengan al margen.
Según nuestra mesa de operaciones, los clientes de GoldMoney se quedaron de brazos cruzados antes del anuncio del FOMC y pasaron a comprar después.
Las entregas mayoristas de lingotes de metal precioso desde la Bolsa de Oro de Shanghái ascendieron a 51,456 toneladas la semana pasada, hasta un total de 507,71 toneladas desde el 1 de enero.
La próxima semana
Lunes
Reino Unido: comercio minorista y mayorista de la CBI, tendencias industriales.
Eurozona: confianza del consumidor (avance).
EE. UU.: ventas de viviendas existentes.
Martes
Eurozona: PMI compuesto (avance).
Reino Unido: IPC, precios de los insumos, precios de producción, precios de la vivienda de la ONS.
EE. UU.: IPC, índice de precios de la vivienda de la FHFA, PMI manufacturero (avance), ventas de viviendas nuevas.
Japón: IPCS.
Miércoles
Reino Unido: aprobaciones de hipotecas de la BBA.
EE. UU.: pedidos de bienes duraderos.
Jueves
Eurozona: oferta monetaria M3.
Reino Unido: ventas minoristas.
EE. UU.: solicitudes iniciales de subsidio de desempleo.
Japón: IPC, gasto real de los hogares, desempleo, ventas minoristas.
Viernes
EE. UU.: índice de precios PCE subyacente (3.ª estimación), PIB (3.ª estimación), índice de precios del PIB (3.ª estimación).