
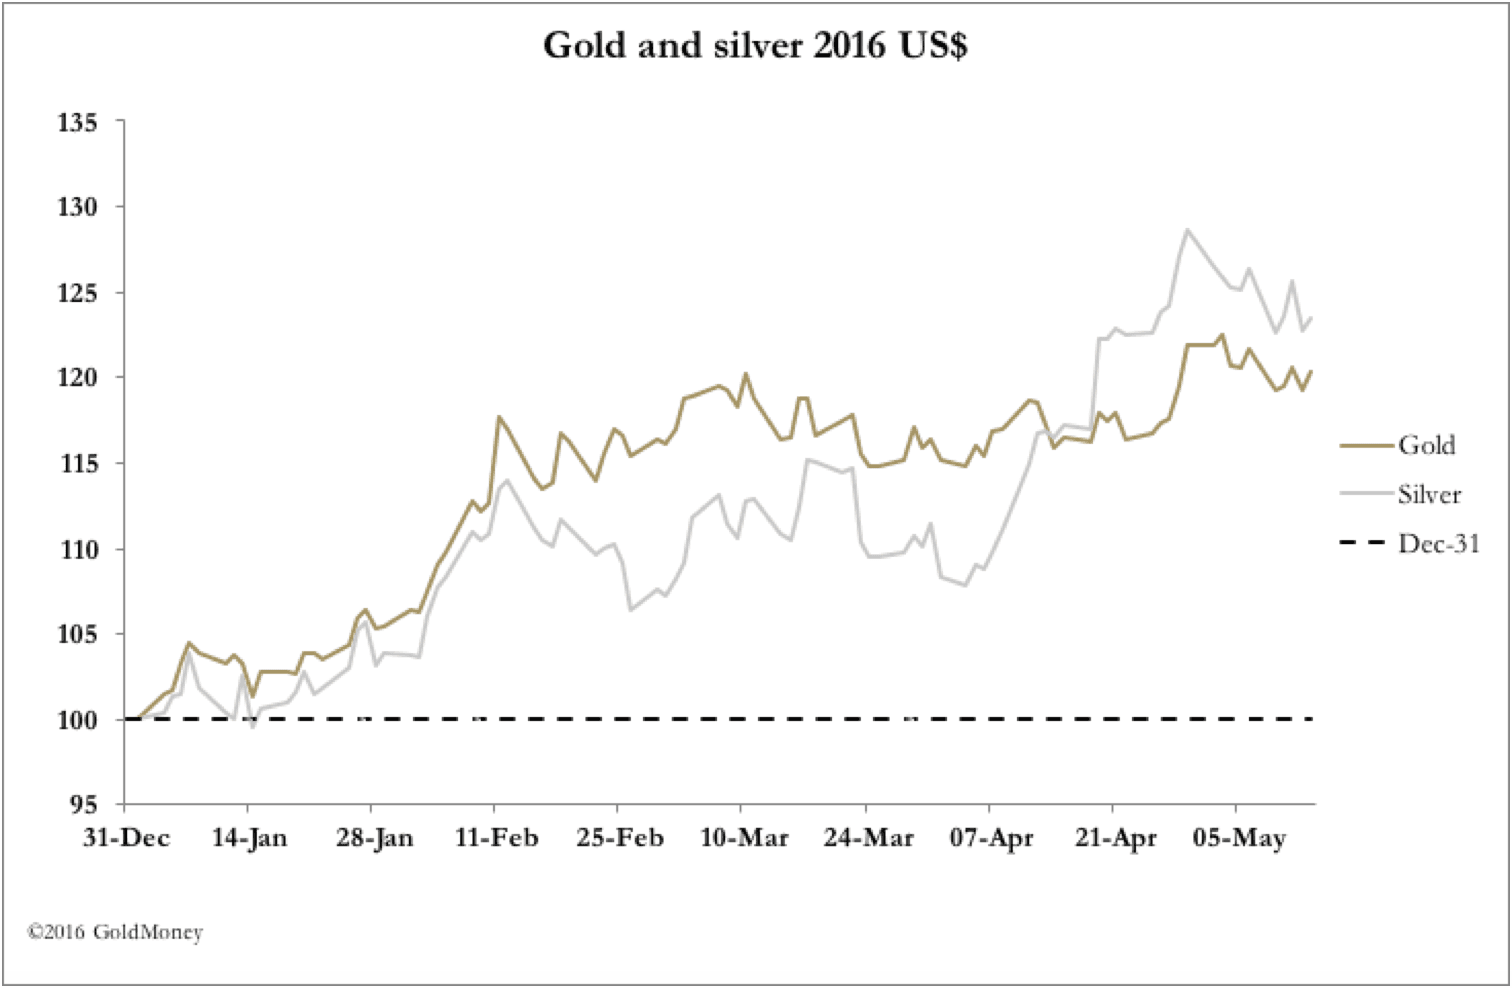
Ayer, el World Gold Council publicó su estimación de la demanda de oro del primer trimestre de 2016, que se compara con una oferta estimada en 1.081 toneladas.
Aunque el WGC recopila sus cifras con minuciosidad, las cifras de demanda son solo las que se conocen a través de asociaciones comerciales, bancos centrales y ETF. Si se analizan los datos con detalle, según el WGC, la demanda china del trimestre totalizó 241,3 toneladas, mientras que, según la Bolsa de Oro de Shanghái, esta entregó 516 toneladas al público desde sus cámaras. El WGC no puede explicar de forma satisfactoria esta diferencia tan sustancial, pero ilustra la dificultad de obtener cifras precisas.
Una categoría fácil de identificar es la demanda de los ETF de metal físico, que aumentó hasta las 364 toneladas, la mayor entrada neta desde 2009. Apenas cabe duda de que esto se debe a dos factores: la mejora de la posición técnica con el inicio de una nueva fase alcista y los tipos de interés negativos tanto en el euro como en el yen. Pero, aunque esto ha impulsado la demanda de oro titulizado, no se registra un aumento similar en la demanda de lingotes y monedas. Eso no puede ser correcto. La demanda física debe de ser considerablemente mayor de lo que reflejan las cifras del WGC.
En los mercados de futuros, el precio del oro cayó el lunes desde el cierre del viernes pasado, de 1.287 $, hasta alcanzar un mínimo de 1.257 $ el martes. Un repunte llevó el precio de nuevo hasta los 1.280 $ en un momento de ayer, antes de retroceder a 1.263 $ por la noche. Sin embargo, a primera hora de esta mañana, el oro y la plata abrieron al alza, a 1.274 $ y 17,09 $ respectivamente, en las primeras operaciones europeas.
El oro había llegado a una situación de fuerte sobrecompra, con la categoría de Managed Money claramente en posición larga, como muestra el siguiente gráfico.
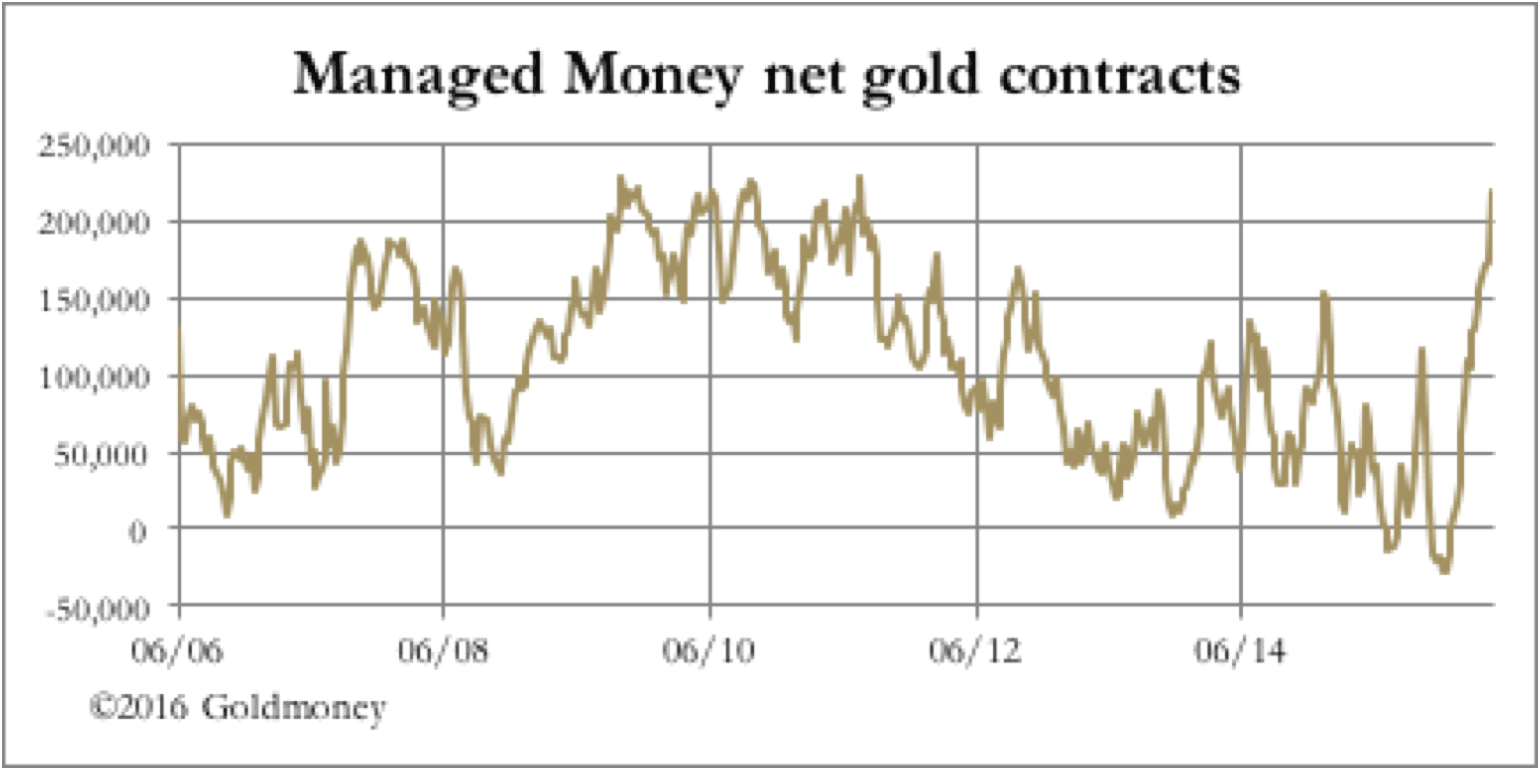
Los contratos netos se situaron en 218.895 contratos positivos, a menos de 10.000 contratos del máximo histórico. Mientras tanto, el interés abierto también es muy alto, con 585.890 contratos, y los swaps (en su mayoría bancos de metales preciosos de segunda línea) están en corto récord, con -124.993. La correlación de la posición neta de los swaps con el precio del oro ha sido casi perfecta durante los dos últimos años. Se muestra en nuestro siguiente gráfico.
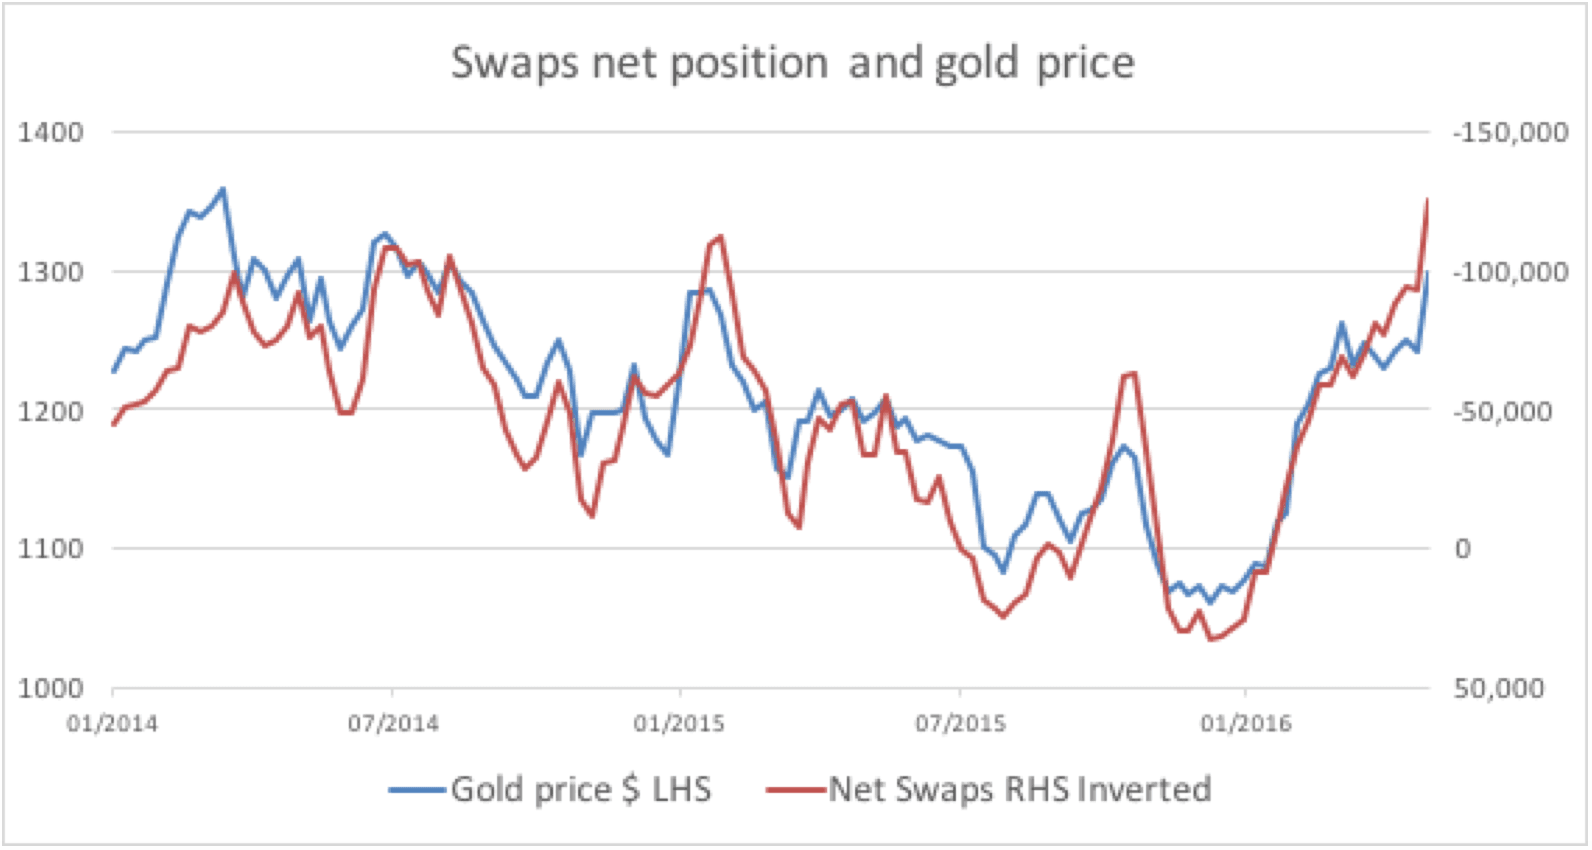
En algún momento esta correlación tiene que terminar. O bien los swaps se verán obligados a convertirse en compradores netos, o bien se impondrán a los especuladores (principalmente fondos de cobertura). Si fuera así de simple, los fondos de cobertura quedarían aniquilados. Pero los fondos de cobertura suelen ver el oro como una de las partes de una operación, con la exposición al riesgo del precio del oro cubierta total o parcialmente. Por eso se llaman fondos de cobertura.
Por tanto, la participación de los fondos de cobertura forma parte de un panorama macroeconómico más amplio, que vincula las operaciones con el posicionamiento general de apetito o aversión al riesgo. Hay pocas dudas de que la comunidad de los fondos de cobertura apuesta por un mayor riesgo en el futuro, con gestores de fondos destacados en corto en bonos y renta variable. Recuerda a la película La gran apuesta, en la que se hicieron grandes apuestas contra valores respaldados por activos y obligaciones de deuda garantizadas. Se ha convertido en una discusión sobre quién tiene razón y quién no, más que sobre sobrecompra o sobreventa.
Mientras tanto, en Europa el volcán de la crisis bancaria italiana corre el riesgo de entrar en erupción, lo que podría favorecer a quienes apuestan por el apetito por el riesgo.
Las opiniones expresadas en el artículo son las del autor y no reflejan necesariamente las de GoldMoney, salvo que se indique expresamente. Ten en cuenta que ni GoldMoney ni ninguno de sus representantes ofrecen asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo independiente y regulado que esté debidamente cualificado para prestarlo. Cualquier información facilitada en este artículo se ofrece únicamente como comentario general sobre el mercado y no constituye asesoramiento. GoldMoney no asumirá responsabilidad alguna por las pérdidas o los daños que puedan derivarse, directa o indirectamente, del uso de dicha información o de la confianza depositada en ella.