
La caída del oro y la plata se estabilizó esta semana tras su reciente intento fallido de superar la oferta superior en 1350 $ y 16,20 $ respectivamente. El viernes anterior el oro perdió 20 $ hasta los 1293 $ y cayó otros 12 $ en el peor momento de ayer (jueves), antes de recuperarse esta mañana (hora europea) y quedar más o menos sin cambios en la semana, en 1294 $. La plata siguió un patrón similar y cerró ligeramente a la baja en la semana, en 15,13 $.
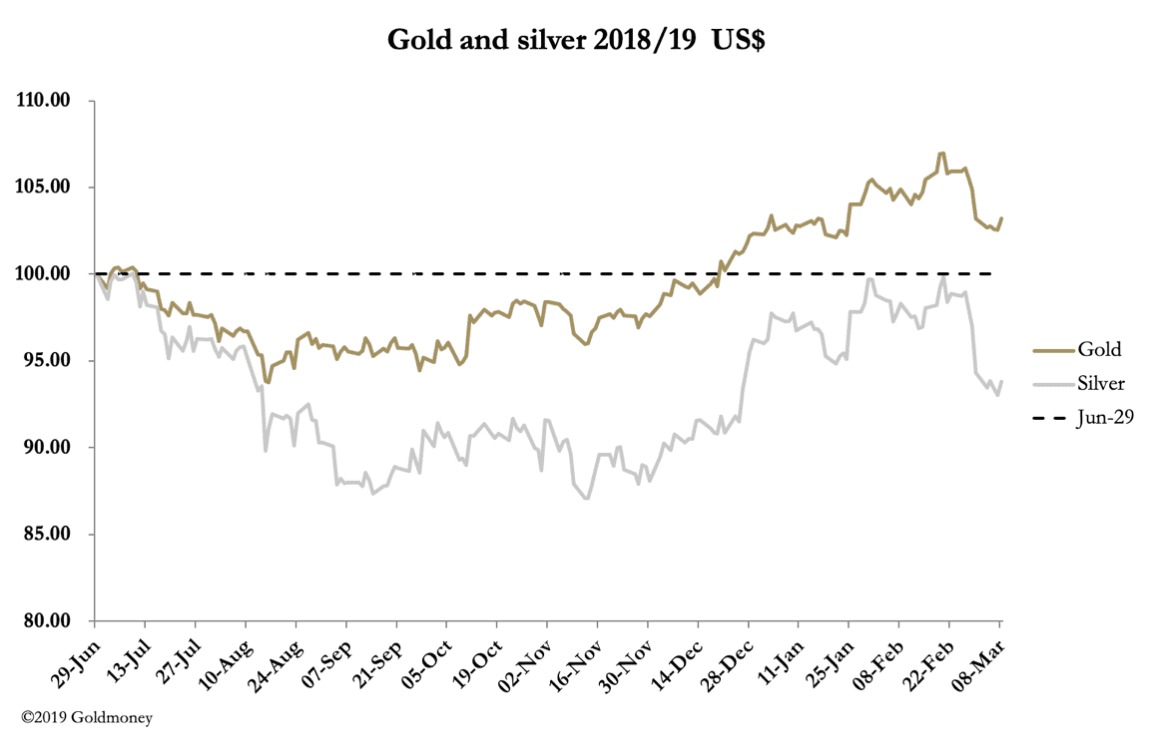
Las dos últimas semanas han supuesto una buena limpieza de alcistas poco convencidos en Comex y, ahora que el contrato de abril empieza a agotarse, el interés abierto ha caído en unos 35 000 contratos. Se muestra en nuestro siguiente gráfico.

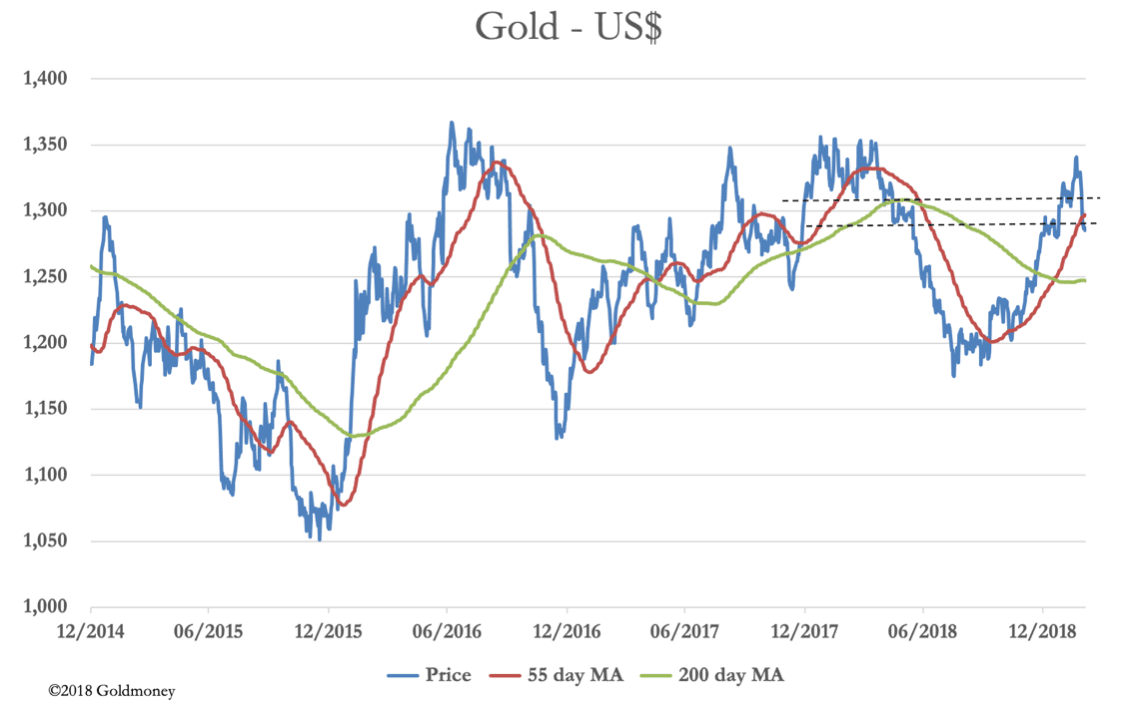
Que el oro y el interés abierto se muevan así es lo esperable en un contexto alcista, y refleja que los precios a veces se adelantan y necesitan corregir antes de otro avance. En el plano técnico, la caída del oro devuelve el precio a la media móvil de 55 días y al extremo inferior de un antiguo soporte. Este es nuestro tercer gráfico.
Hasta aquí, todo normal. Y aunque en Goldmoney sabemos que el oro es dinero, la realidad es que la gente corriente y los inversores lo tratan como una inversión o una especulación. En consecuencia, los precios más altos de febrero animaron a recoger beneficios en los ETF físicos. Según las cifras del World Gold Council, los fondos norteamericanos registraron salidas de 29 toneladas en febrero, dentro de una salida neta mundial de ETF de 33 toneladas. Además, los particulares, sobre todo en el Reino Unido y Europa, han soltado un suspiro colectivo de alivio y han aprovechado la recuperación de los precios para vender parte de su exposición al oro a más largo plazo.
La subida del precio del oro desde septiembre ha sido mayor expresada en euros y libras esterlinas, como puede verse en el siguiente gráfico.
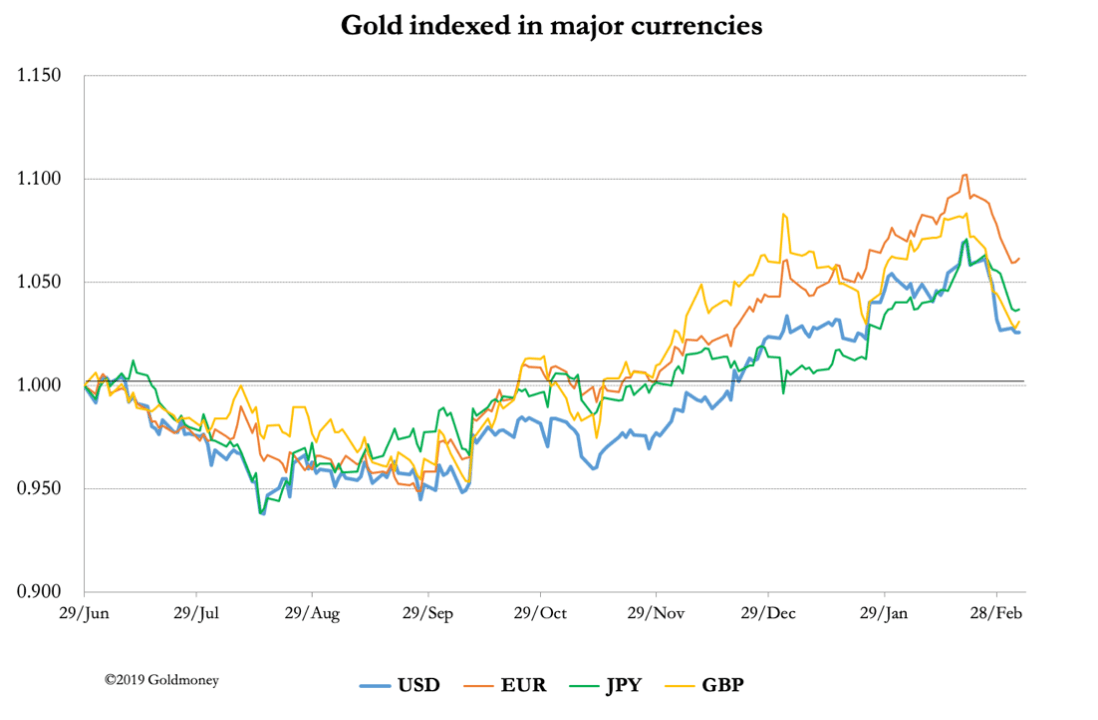
La consecuencia inmediata fue un euro más débil. El pésimo comportamiento del euro ha sido el principal sostén del índice del dólar ponderado por comercio, que esta semana subió un 1 % hasta 97,45.
Ayer China anunció su tercer aumento de reservas de oro, lo que confirma un cambio significativo en su política de reservas. El tamaño de estas adiciones no es lo importante, ya que son solo una pequeña parte del total de las tenencias estatales. Lo que importa es el mensaje: China ahora cambia por oro los dólares procedentes de sus superávits comerciales con EE. UU. y no los reinvierte automáticamente en bonos del Tesoro estadounidense.
En la práctica, China le está señalando a EE. UU. que, mientras este la hostigue en materia de comercio y tecnología, ya no reciclará dólares de forma automática. Lo que China ha añadido a sus reservas de oro desde noviembre solo vale 1250 millones de dólares, alrededor del 5 % de las exportaciones mensuales a EE. UU.
Es, por tanto, una señal geopolítica que conviene vigilar por si hay novedades.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.