
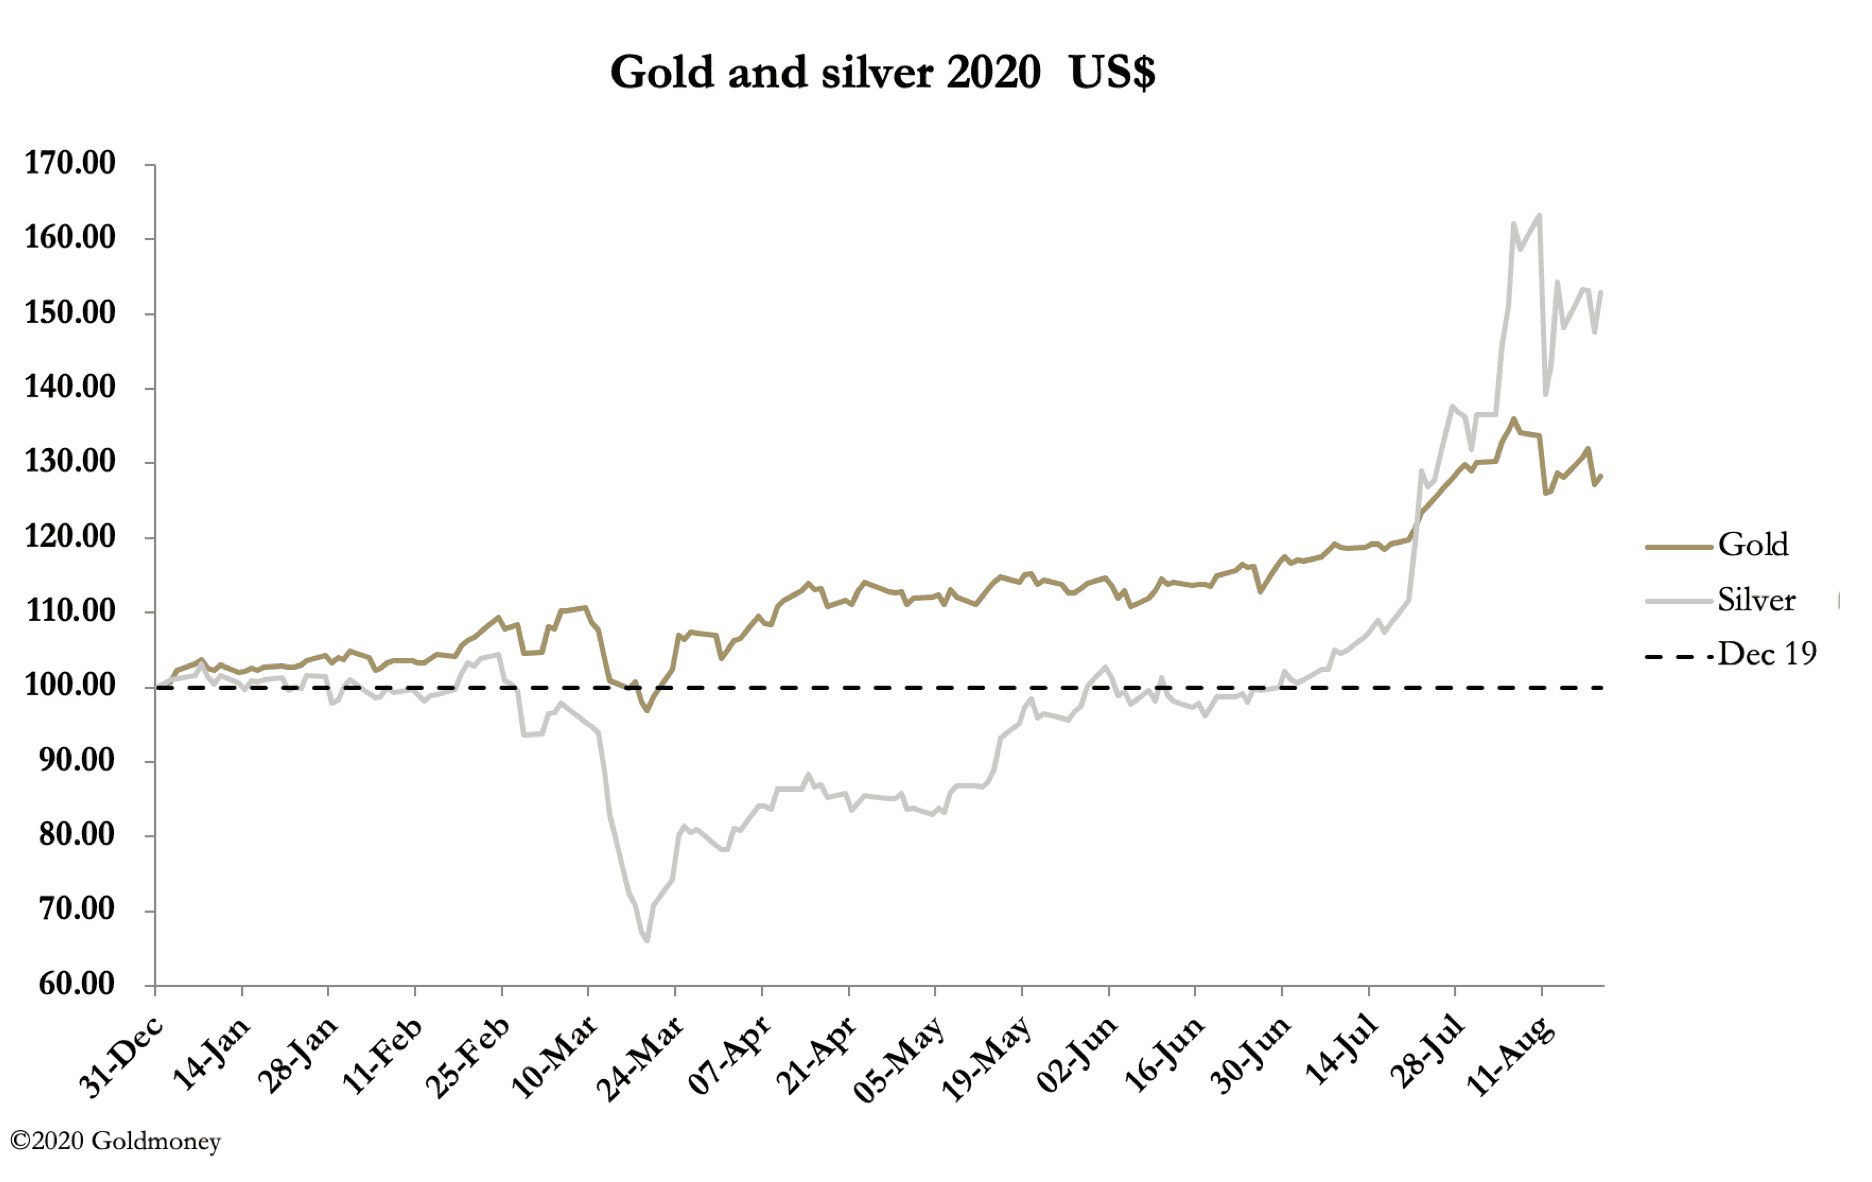
Tras la extrema volatilidad de la semana pasada, el oro y la plata se han consolidado esta semana: el oro baja 10 $ en conjunto, hasta los 1933 $ esta mañana, hora europea, y la plata sube 65 centavos, hasta los 27,05 $.
La situación de la plata es complicada para los bancos de metales preciosos, que por lo general han logrado evitar posiciones cortas. En las últimas semanas han conseguido reducir su posición corta neta a 3.736 contratos (11 de agosto) y esta noche, después del cierre, tendremos una actualización. El gráfico a largo plazo lo sitúa en contexto.
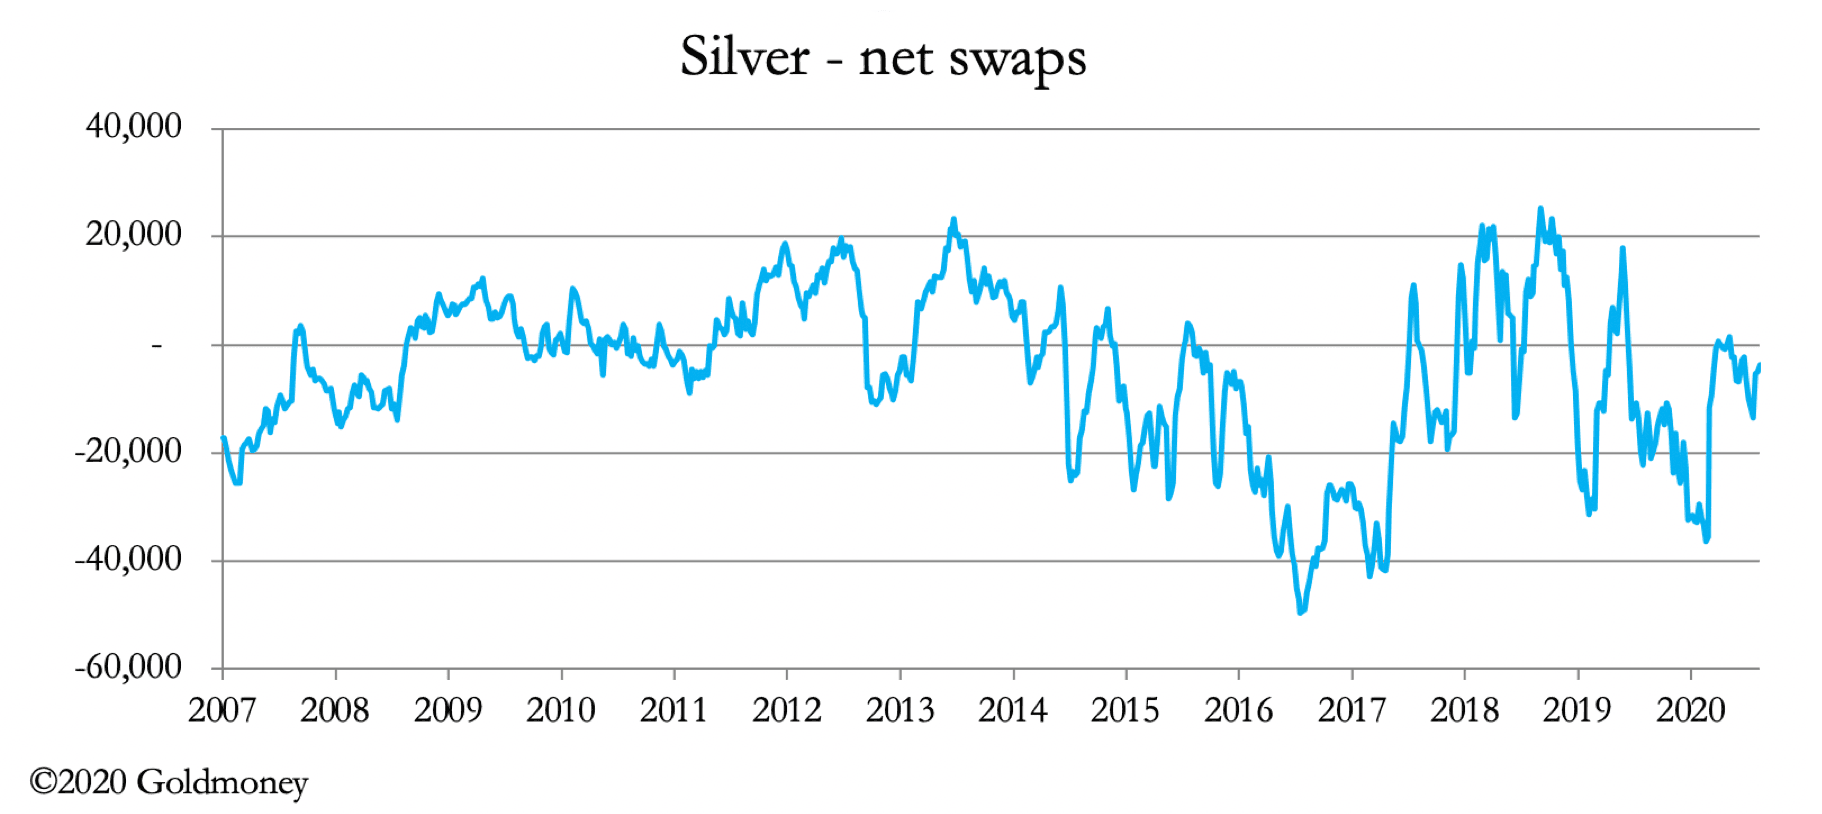
Parece que las refinerías suizas se están concentrando en refinar oro con exclusión de la plata, lo que ha agravado la escasez de barras de plata, que además son la materia prima para la producción de monedas de plata. Mientras tanto, la demanda del público por el ETF SLV continúa a buen ritmo y obliga a buscar más metal precioso. SLV representa ya cerca del 50 % de las existencias de la LBMA; el resto está almacenado por usuarios industriales y una parte está en manos de inversores, que por ahora disfrutan del viaje.
Por tanto, no sorprende que los bancos de metales preciosos adopten una actitud de no intervención y trasladen, en la práctica, las posiciones cortas de los futuros de Comex a los productores que se cubren.
En el oro, los bancos de metales preciosos (Swaps) van reduciendo gradualmente sus posiciones cortas netas, como muestra la tabla siguiente.
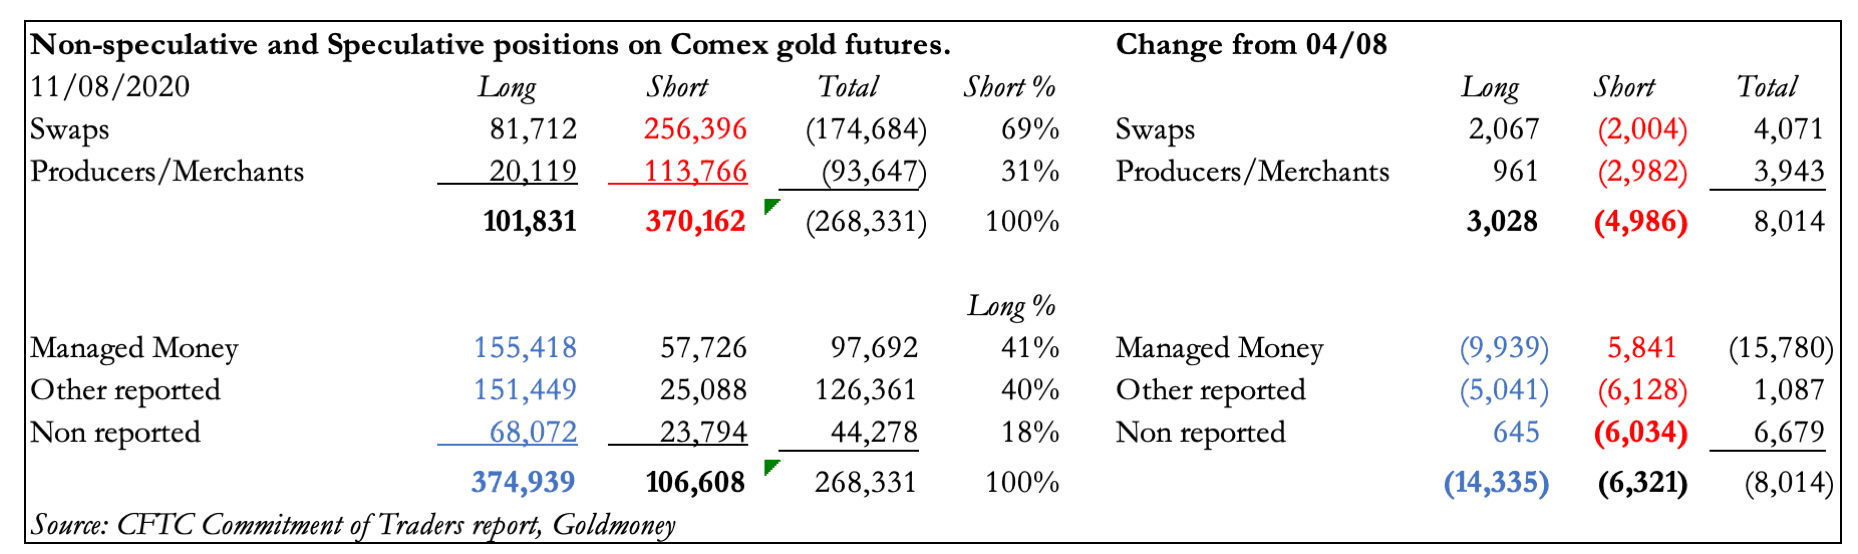
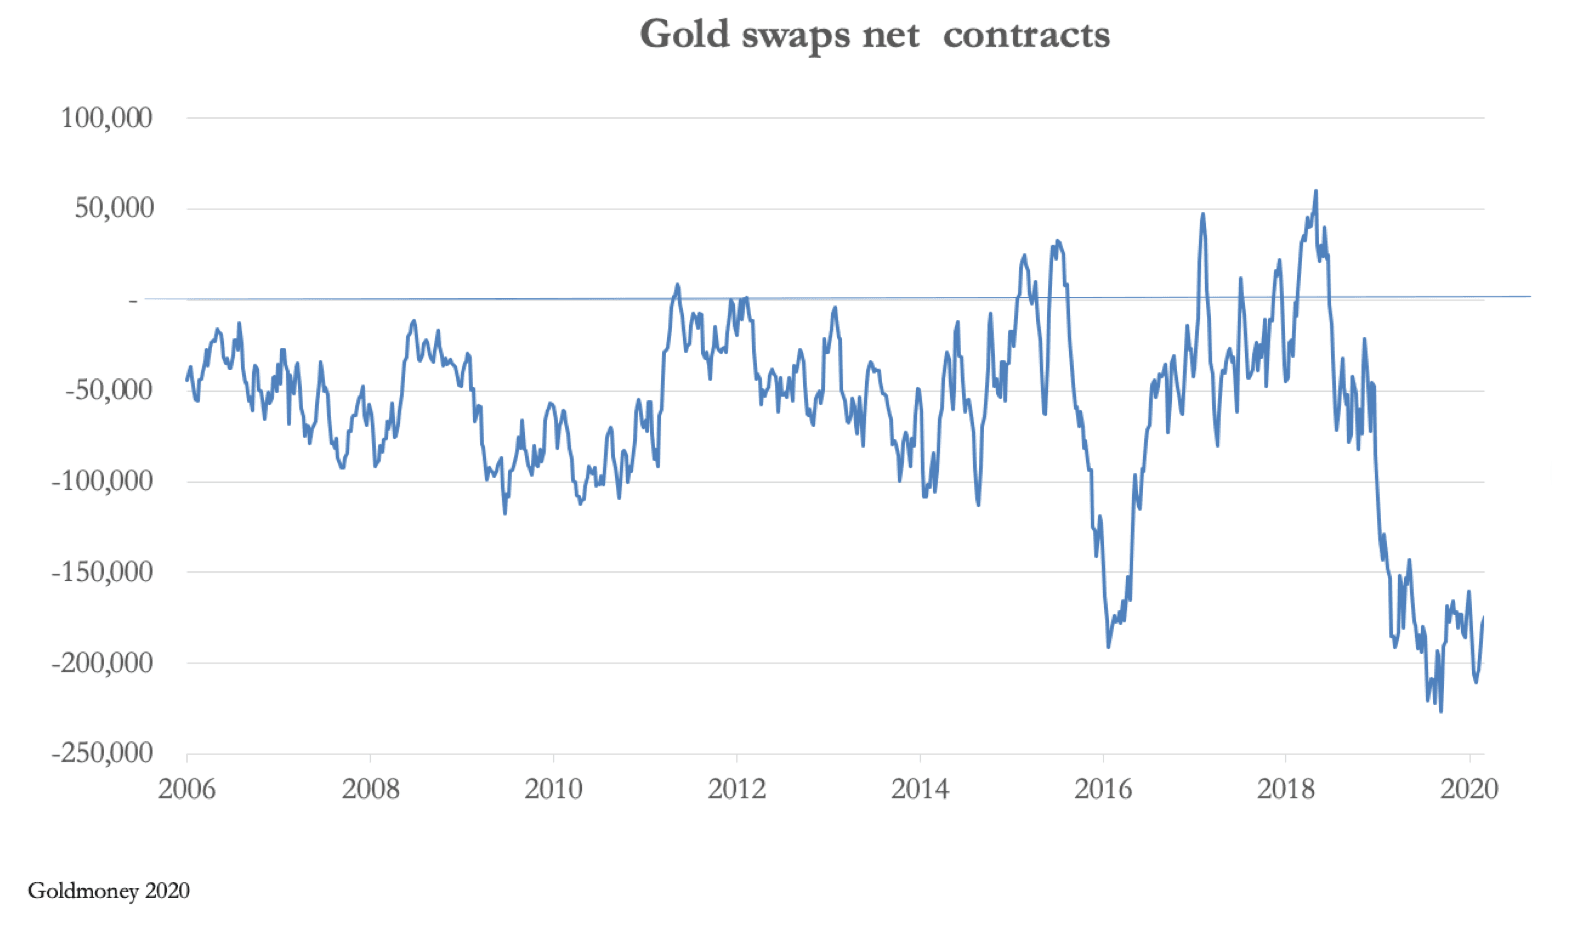
Como solo han conseguido recortar sus posiciones cortas en 4.071 contratos, aún les queda mucho camino por recorrer, como muestra el siguiente gráfico.
Pero, como ilustra la tabla anterior, la posición corta de los Swaps se ha reducido mucho menos que la de la categoría Managed Money, es decir, los fondos de inversión libre. Estos han recogido beneficios y han reducido sus posiciones largas netas muy por debajo de su media a largo plazo, como se ve en nuestro siguiente gráfico.

Son las categorías Other Reported y Non-Reported las que han recortado sus posiciones cortas, lo que explica la mayor parte de la diferencia entre la fuerte reducción de las posiciones cortas netas de Managed Money y la menor reducción de la posición neta de los Swaps.
Nuestro último gráfico muestra la situación técnica, con el precio del oro muy por encima de sus medias móviles. Por eso los analistas técnicos suelen esperar una corrección más sustancial y consideran que el oro está muy sobrecomprado en un contexto alcista.
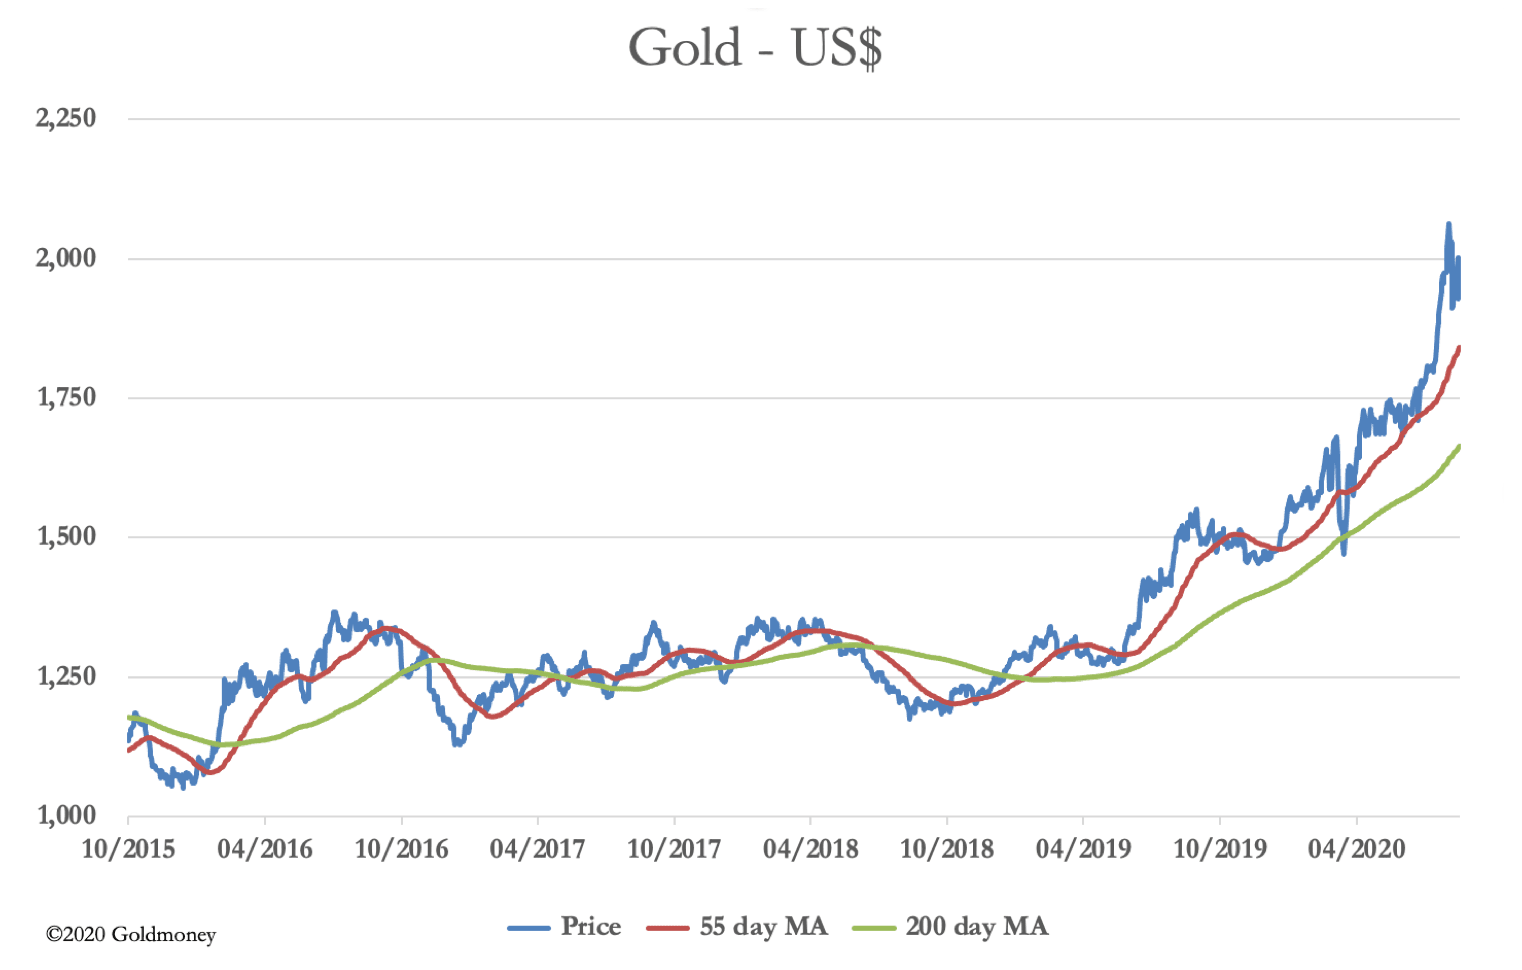
Pero, como hemos visto al examinar la posición subyacente en Comex, la situación real es muy distinta. Lo que los analistas técnicos no pueden deducir de sus gráficos es que el problema de fondo es la escasez de liquidez de oro físico en Londres, en un momento en que las categorías Other Reported y Non-Reported del informe Commitment of Traders están a la espera de entrega en Comex.
El contexto fundamental sigue siendo enormemente inflacionista. Cuando la Fed prometió el 23 de marzo hacer todo lo posible por apoyar la economía estadounidense, se comprometió a una inflación monetaria ilimitada, que ya se refleja en los precios de una amplia gama de materias primas, desde el cobre hasta el petróleo y la madera. Incluso los precios de los coches usados en Estados Unidos están subiendo con fuerza, según se informa.
Cada vez se reconoce más que la tan anunciada recuperación en forma de V no se va a producir, más allá de una recuperación temporal tras los confinamientos. Siendo así, la Fed está comprometida con una inflación monetaria ilimitada, que ya está socavando el dólar, cuya versión ponderada por el comercio sigue cayendo.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.