

Tenemos que analizar el rendimiento de esta semana en un contexto más amplio. Los rendimientos de los bonos del Tesoro de EE. UU. subieron con fuerza, y varios analistas publicaron informes en los que, basándose en el análisis técnico, preveían rendimientos aún más altos. Esto provocó un fuerte descenso de la renta variable: el Dow cayó 1.400 puntos (un 5,3 %) en solo dos sesiones, y el dólar también perdió terreno. En las últimas semanas se habían acumulado posiciones especulativas extremas en varios mercados: cortas en metales preciosos y metales básicos; cortas en euros, cortas en bonos del Tesoro de EE. UU. y largas en dólares en todos los casos. Hizo falta muy poco para desencadenar un giro drástico.
El consenso actual parece ser que la economía mundial y, en particular, las principales divisas se encuentran en un entorno de baja inflación y tipos de interés bajos, que no muestra señales de terminar. Si es así, la estabilidad financiera posterior a Lehman puede continuar y el coste de financiar la expansión de la deuda seguirá siendo bajo. Si no, el efecto más inmediato será un cambio en la percepción sobre el futuro de las finanzas públicas.
Ayer, publiqué un Goldmoney Insight en el que examinaba la situación actual del mercado, financiera y económica, y concluí que el ciclo del crédito a largo plazo está cambiando. Unos tipos de interés más altos minarán la confianza en la gestión económica de los gobiernos y en su capacidad para financiarse a tipos asequibles. Inevitablemente, se plantearán dudas sobre el valor futuro de las monedas fiduciarias. Sostengo que se están dando similitudes con la década de 1970, cuando el tipo de los fondos federales pasó de un moderado 5 % a más del 19 %. Incluso la mitad de esa subida desestabilizaría al dólar, por el daño que causaría a las finanzas públicas. La clave de esta reevaluación es la inflación de precios, que actualmente solo parece contenida según las estadísticas oficiales del IPC, pero que en realidad es más alta. En los años setenta, el oro se multiplicó por 24 a medida que menguaba la confianza en el todopoderoso dólar. Podría volver a ocurrir.
Siendo así, la caída del oro desde los 1.350 $ de abril hasta menos de 1.200 $ no puede interpretarse como la continuación de un mercado bajista. Más bien es una oportunidad para adquirir un activo profundamente pasado de moda. Es bajo este prisma como debemos leer el siguiente gráfico.
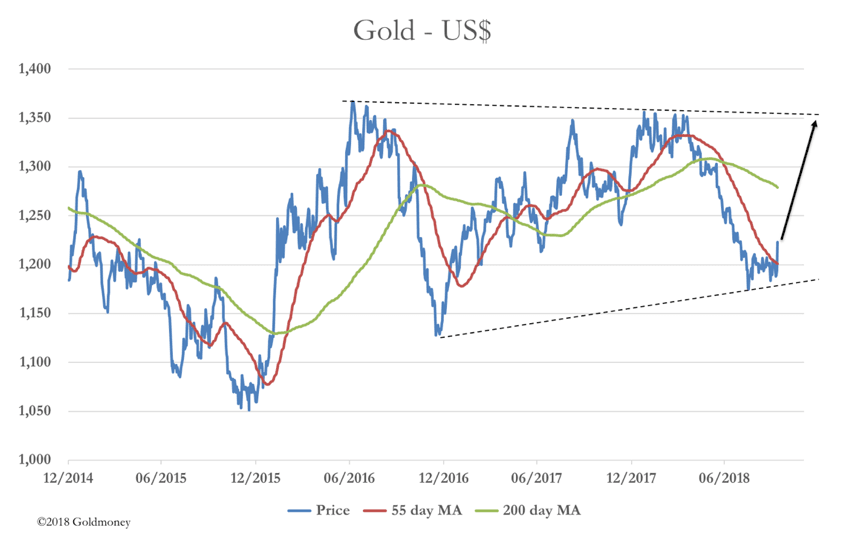
El análisis técnico apunta cada vez más a que el movimiento desde julio de 2016 es una consolidación en tres tramos del movimiento alcista anterior desde el mínimo de 1.050 $. Con el oro extremadamente sobrevendido, ciertamente tiene potencial para repuntar desde aquí, quizá hasta el nivel de 1.350 $, que deberá superar para confirmar el patrón de consolidación, delimitado entre las líneas discontinuas. Si se confirma esta consolidación de 26 meses, su forma sugiere que el paso al siguiente tramo alcista será rápido.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.