
Esta semana, como se esperaba ampliamente, la Fed subió el tipo de los fondos federales un 0,25 %, hasta un rango objetivo del 2 % al 2,5 %. El oro perdió 18 $ tras el anuncio, hasta el cierre de ayer, después de moverse lateralmente el lunes y el martes. A primera hora de la sesión europea de hoy (viernes), los precios se habían estabilizado: el oro cotizaba a 1183,5 $ y la plata, ligeramente al alza en la semana, a 14,31 $.
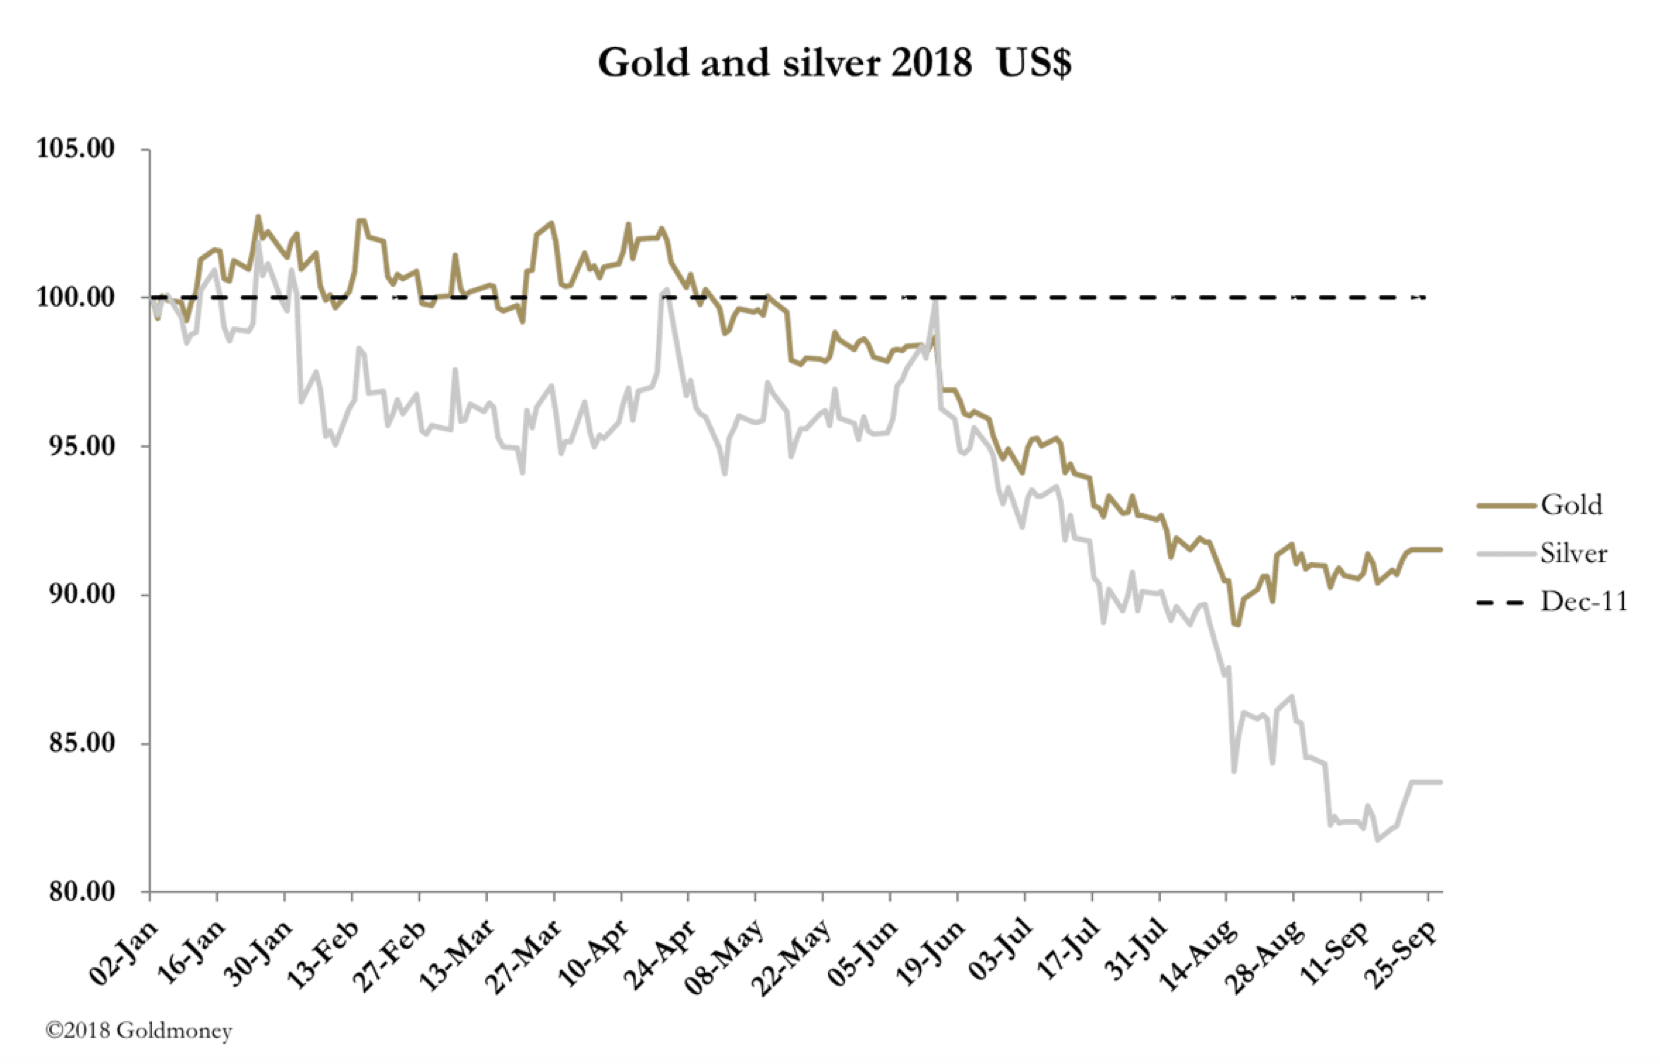
El daño lo causó el fuerte repunte de ayer del índice del dólar ponderado por comercio, que el martes cotizó por debajo de 94. Subió 0,75 ayer, su mejor comportamiento en las últimas semanas. Se muestra en nuestro siguiente gráfico.

Hay pocas dudas de que esta es la vía por la que la expansión del crédito bancario acaba financiando el déficit del Gobierno. No tiene nada que ver con que los extranjeros demanden dólares, como algunos quieren hacer creer.
Esto funciona mientras continúe esta operación de carry trade. Pero depende únicamente del dinero a corto plazo, que nunca dura. Cuando cese, cabe esperar que los tipos del dólar suban a lo largo de la curva, lo que provocaría ventas de carteras de bonos del Tesoro estadounidense. Nuestro siguiente gráfico muestra cómo el rendimiento del bono del Tesoro a 10 años podría subir de forma significativa.
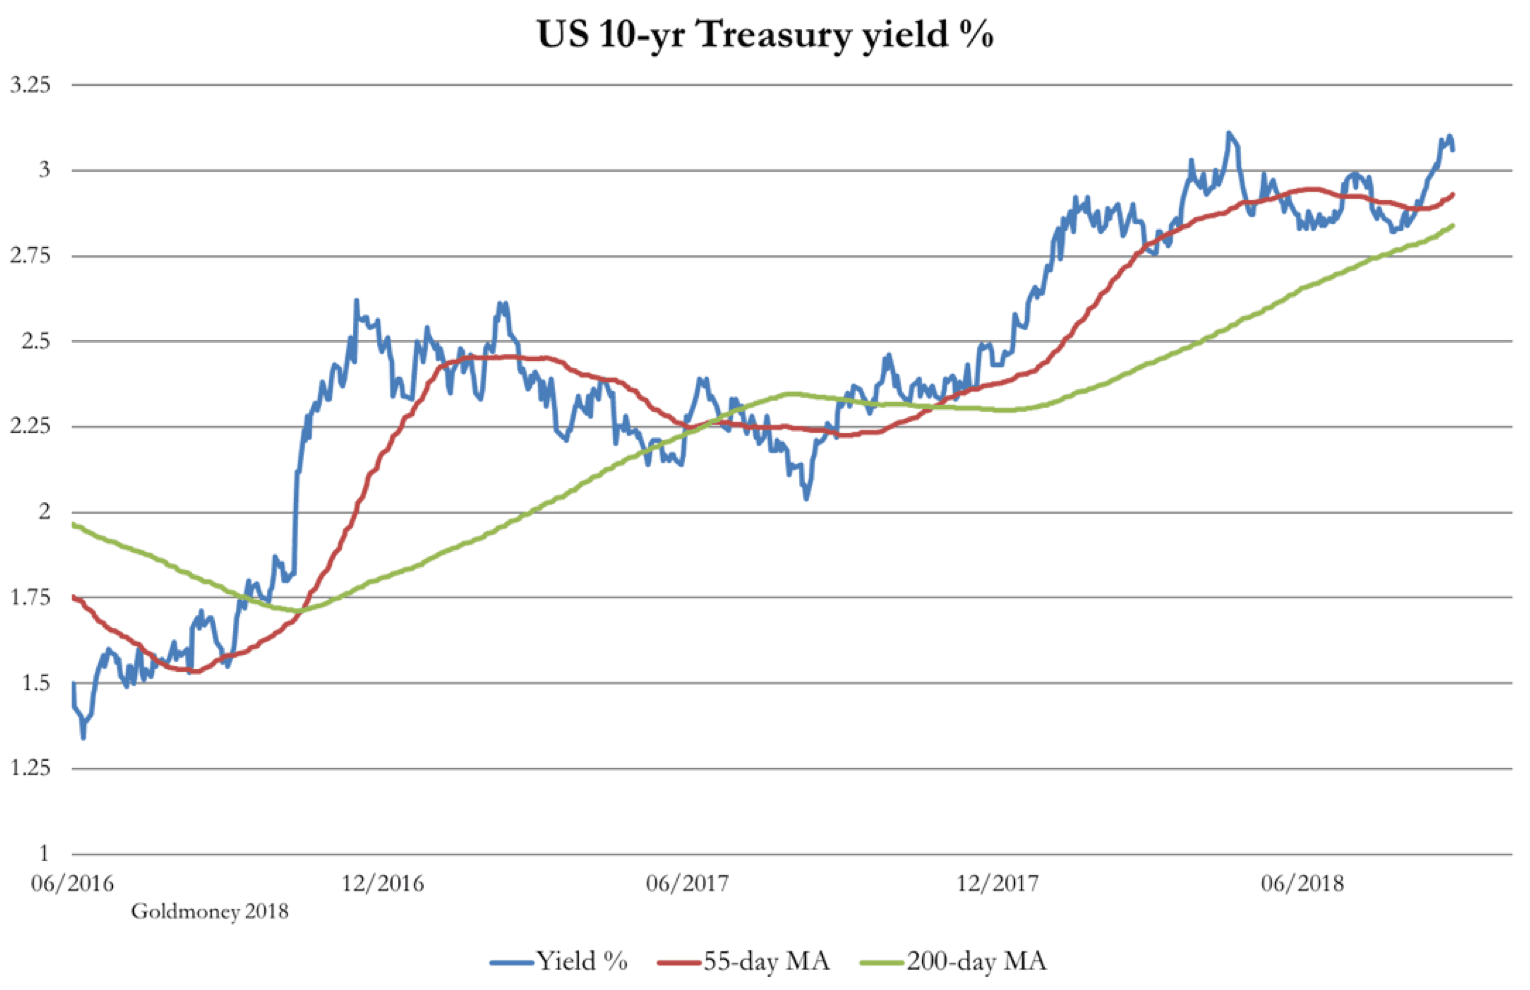
Tras una pequeña consolidación, la poderosa tendencia de fondo parece lista para llevar el rendimiento a 10 años por encima del nivel del 3,10 % registrado el pasado mayo. Es probable que los inversores extranjeros de cartera liquiden posiciones largas y, presumiblemente, reduzcan su exposición total al dólar. Dado que los inversores extranjeros han sido compradores importantes de bonos del Tesoro estadounidense (UST) durante los últimos cinco años, cabe esperar que su enfriamiento cree problemas de financiación. De ser así, el aumento de los rendimientos de los UST irá acompañado de un dólar a la baja.
Las similitudes entre estas dinámicas de mercado y las de la década de 1970 son notables. En aquella época, las tendencias de inversión en cartera se vieron agravadas por un fenómeno nuevo: los flujos de dinero especulativo, o «dinero caliente». El rendimiento del UST a 10 años comenzó la década en el 8 % y en febrero de 1980 superaba el 13,5 %. Los tipos a corto plazo subieron mucho más.
Las similitudes solo son ciertas mientras duran, pero basta una pequeña huelga de compradores para que empiecen los verdaderos problemas. Un keynesiano argumentará que esto es malo para el precio del oro, pero mientras los tipos se disparaban en la década de 1970, el oro se multiplicó por veinte. Lo que importa es la reticencia de la Fed a subir los tipos lo suficiente para neutralizar los efectos inflacionarios de políticas monetarias anteriores. Y esta vez, cuarenta años después, si los suben de forma significativa, desencadenarán una crisis crediticia de una destrucción sin precedentes.
Así pues, la paradoja es que, aunque los tipos del dólar parecen destinados a subir más, las perspectivas del oro y la plata mejorarán. Los inversores previsores, desde los bancos centrales hasta los miembros del nuevo club asiático de multimillonarios, parecen destinados a considerar los precios actuales una enorme oportunidad de compra.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.