
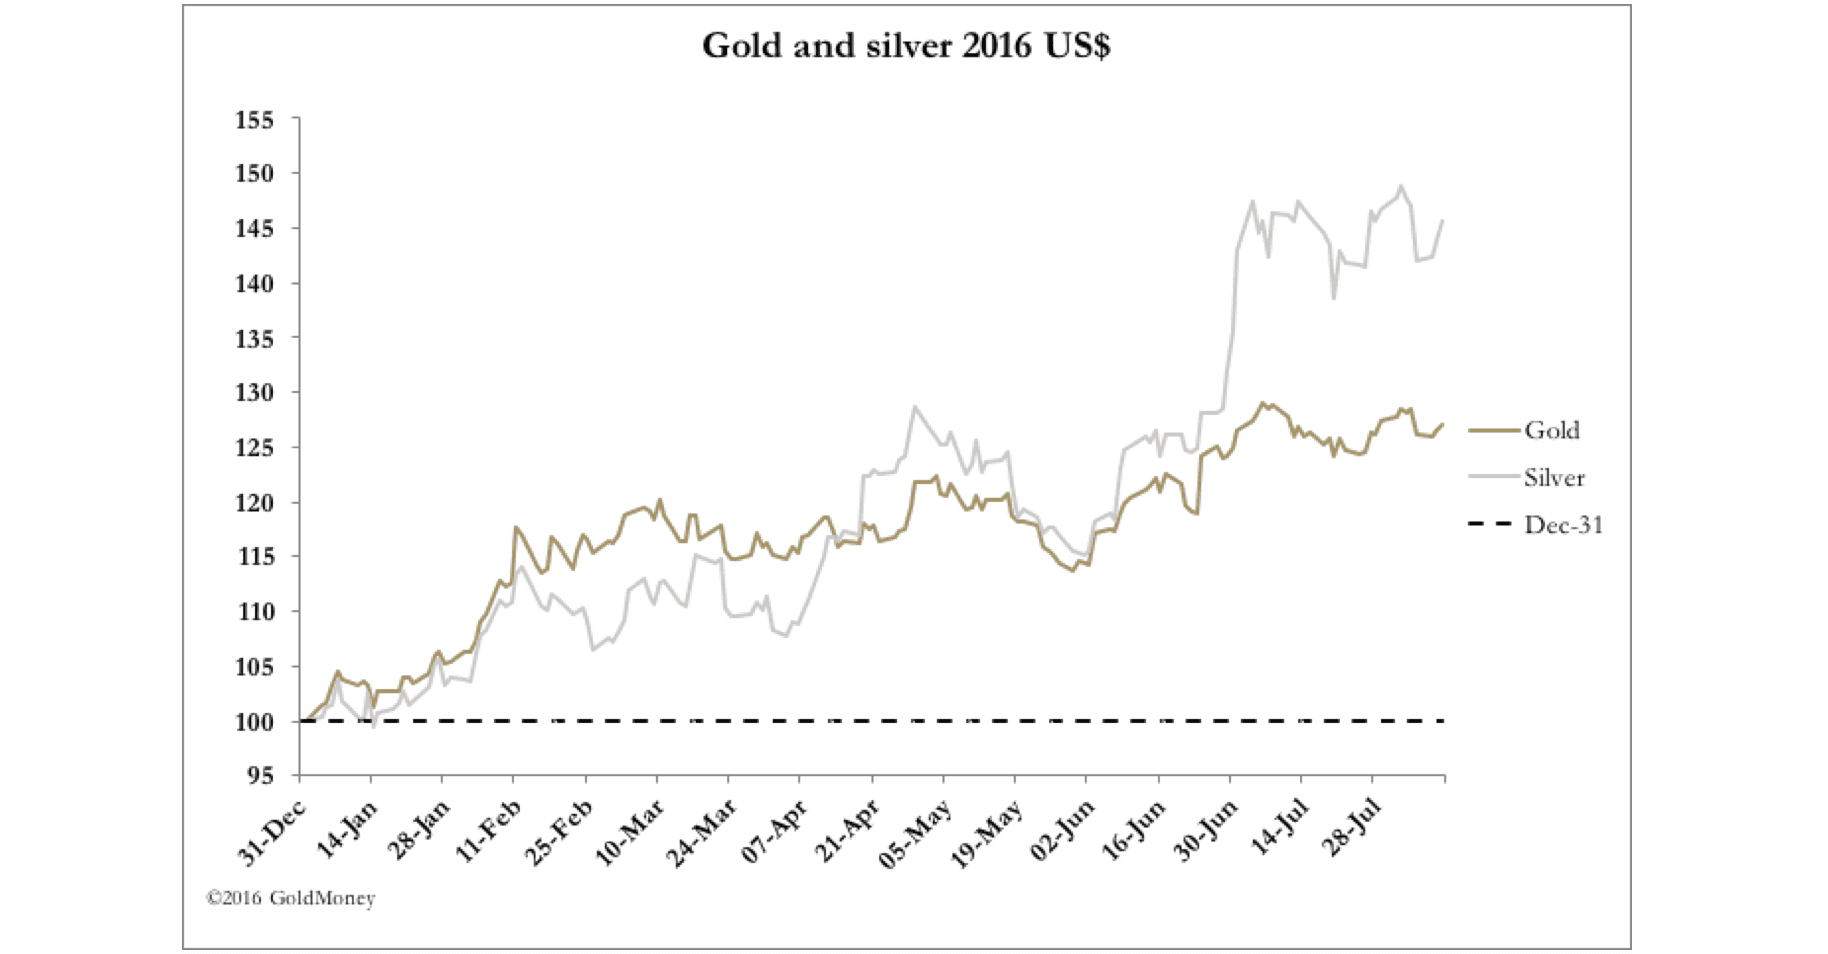
El viernes pasado (5 de agosto) el dólar estadounidense subió con fuerza por unas cifras de empleo mejores de lo esperado, pasó la primera mitad de esta semana moderándose a medida que se disipaba el entusiasmo y volvió a repuntar ayer.
El oro y la plata reflejaron estos movimientos a la inversa: cayeron con fuerza el viernes pasado, recuperaron dos tercios de la caída hasta la apertura estadounidense del miércoles y volvieron a retroceder ayer. El oro solo subió 7 $ netos, de los 1333 $ de la apertura del lunes a 1340 $ a primera hora de esta mañana en el Reino Unido (12 de agosto), y la plata subió 40 centavos, de 19,60 $ a 20,00 $.
El oro, en esencia, se ha detenido, y sus movimientos son un reflejo especular de los que provienen del lado del dólar en el precio.
De las principales divisas, el oro medido en libras esterlinas es el que más ha subido este año, y la debilidad continuada de la libra frente a las demás divisas mantiene esta tendencia relativa. Se aprecia claramente en nuestro siguiente gráfico.

La caída del precio del oro en yenes refleja la fortaleza continuada del yen, cuyo tipo ha pasado de 120,6 por dólar estadounidense a menos de 102 desde el 1.º de enero. Hay pocas señales de que esta tendencia termine, y parece probable que el nivel psicológico de los 100 yenes se rompa con el tiempo.
Esto se debe en parte a que los fondos de seguros y de pensiones japoneses comprueban ahora que invertir en bonos del Tesoro estadounidense no produce un rendimiento positivo tras las coberturas de divisas, por lo que apenas tiene sentido hacerlo. Por tanto, los flujos de inversión hacia el exterior están disminuyendo. El resultado es que, para los inversores japoneses, el oro resulta más barato en comparación con las alternativas, lo que debería favorecer la inversión en joyería física, donde importa el precio, y, quizá en menor medida, en metal precioso físico, donde importa más la tendencia.
El mercado de futuros del oro sigue en sobrecompra, pero menos que antes, como refleja la caída del interés abierto en Comex desde el 11.º de julio. Se muestra en nuestro siguiente gráfico.

En términos históricos, el interés abierto sigue siendo alto, lo que refleja las grandes posiciones cortas de swaps y de los bancos de metales preciosos. Sucede lo mismo en el mercado de contratos a plazo de Londres, donde los bancos de metales preciosos operan un sistema de reserva fraccionaria basado en una pequeña cantidad de oro que respalda amplios pasivos con clientes. Su única protección frente a una fuerte subida de precios es comprar opciones de compra fuera del dinero en los mercados extrabursátiles, con precios de ejercicio algo superiores a 1400 $. En la práctica, estas opciones son un contrato de reaseguro frente a pérdidas financieras que pondrían en peligro su supervivencia.
Los bancos de metales preciosos han abandonado las previsiones que hicieron a principios de este año de precios del oro por debajo de 1000 $, sobre todo por la continua extensión de los tipos de interés y los rendimientos de los bonos negativos. Siendo así, querrán aprovechar la calma del verano para empujar los precios a la baja con la esperanza de cerrar sus posiciones cortas o de comprar opciones de compra extrabursátiles más baratas.
De eso trata precisamente reducir el interés abierto en Comex. Para los operadores es un juego de paciencia, sabiendo que el vencimiento del plazo juega en contra de los especuladores. Dicho esto, los problemas financieros del mundo se están intensificando y elevan las apuestas.
Nuestro último gráfico muestra el precio del oro en USD, con las medias móviles que los analistas técnicos utilizan para evaluar las tendencias a medio y largo plazo.

Ambas medias móviles avanzan con fuerza al alza en formación alcista, y la reducción de la distancia entre la media móvil de 55 días y el precio limita el riesgo de caída al nivel de los 1300 $, e incluso eso parece improbable. Sea cual sea la perspectiva a corto plazo, parece que el precio del oro se está preparando para un ataque a los 1400 $, de camino hacia los 1500 $.
Los puntos de vista y opiniones expresados en el artículo son los del autor y no reflejan necesariamente los de Goldmoney, salvo que se indique expresamente. Ten en cuenta que ni Goldmoney ni ninguno de sus representantes ofrecen asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo regulado e independiente que esté debidamente cualificado para ello. Cualquier información facilitada en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. Goldmoney no aceptará responsabilidad alguna por pérdidas o daños que puedan derivarse directa o indirectamente del uso de dicha información o de la confianza depositada en ella.