
El oro empezó la semana justo por encima de los 1300 $ antes de caer ayer hasta un mínimo de 1278 $. La mayor parte del tiempo los precios se movieron de forma lateral, con descensos ocasionales para poner a prueba el soporte. Y cuando el soporte se materializó, el precio reaccionó rápidamente al alza, porque ningún banco de metales preciosos quiere realmente vender; lo que intentan es cerrar sus posiciones cortas de la forma más rentable posible.
La oferta física subyacente es muy escasa, y el GOFO («Gold Forward Offered Rate», la tasa de oferta a plazo del oro) en Londres lleva negativo todos los días desde el 3 de abril de 2014. La demanda china, medida por las entregas de la Bolsa del Oro de Shanghái, parece haberse moderado tras un comienzo de año muy fuerte. Sin embargo, no está claro si se debe a una menor demanda o, alternativamente, a la reticencia de los grandes bancos chinos a pujar al alza por el metal físico en Londres. Sospecho que puede ser lo segundo, porque los chinos siempre han comprado oro cuando hay metal precioso disponible y nunca han perseguido el precio al alza.
Hablando de China, el FMI («Fondo Monetario Internacional») anunció esta semana que, en términos de poder adquisitivo, China está superando a EE. UU. como mayor economía. Su capacidad latente para comprar más metales preciosos es ahora mucho mayor que la de cualquier otro país, dada una tasa de ahorro superior al 40 %; por lo tanto, cualquier preocupación sobre el declive de su demanda es esencialmente a corto plazo.
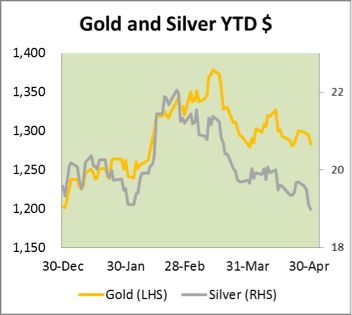
Mientras tanto, la plata ha estado muy débil, como puede verse en el gráfico introductorio, cediendo todas las ganancias de este año y llevando la relación oro/plata a un excepcionalmente alto 67 veces. Curiosamente, parece que el metal precioso en forma de plata está desapareciendo de los mercados a un ritmo extraordinario: las existencias en la Bolsa de Futuros de Shanghái han pasado de 1123 toneladas hace un año a 258 toneladas hoy. Las existencias de Comex también han descendido 218 toneladas desde finales de febrero. Nadie parece saber por qué, pero la explicación más probable es que los usuarios industriales estén acumulando el metal como inventario a estos precios ultrabajos. También es posible que el gobierno chino esté añadiendo plata a sus propias reservas estratégicas.
El contexto general del mercado de los metales preciosos es extremadamente inusual. El comunicado del Comité Federal de Mercado Abierto («FOMC») vino acompañado de la mayor decepción del PIB en mucho tiempo: el consenso preveía que el PIB del primer trimestre se habría ralentizado hasta el 1,2 % anualizado, pero en realidad fue solo del 0,1 %. Además, cada vez está más claro que las revisiones posteriores, en particular por los decepcionantes pedidos de construcción de marzo, llevarán la cifra del PIB claramente a terreno negativo. Aun así, el FOMC afirmó: «La información recibida desde la reunión del Comité Federal de Mercado Abierto de marzo indica que el crecimiento de la actividad económica se ha acelerado recientemente......»
Mientras la Fed silba para mantener el ánimo, los rendimientos del Tesoro de EE. UU. señalan un sistema financiero inundado de liquidez y una reticencia a invertir en producción. El bono del Tesoro a diez años rinde solo el 2,63 %, y, aún más extraordinario, la deuda soberana a 10 años de España está al 2,99 %, la de Italia al 3,05 % y la de Irlanda solo al 2,81 %. Teniendo en cuenta que el endeudamiento público ha aumentado en todas partes al ritmo más rápido de la historia, excluyendo las grandes guerras, debería haber una prima de riesgo sustancial para esta deuda.
La explicación lógica de una huida hacia activos financieros y efectivo solo puede ser una economía estadounidense que se estanca. Las empresas están muy activas en los mercados de bonos, pero solo están refinanciando deuda existente.
De verdad parece que la burbuja monetaria está al borde de un abismo económico. No caer en él implica lanzar aún más dinero al problema, lo que acabará persuadiendo a los inversores occidentales de comprar oro y plata.
Anuncios de la próxima semana
Lunes.
Eurozona: indicador Sentix, IPP.
EE. UU.: índice ISM no manufacturero.
Martes.
Eurozona: PMI compuesto, PMI de servicios, comercio minorista.
EE. UU.: balanza comercial, optimismo del consumidor IBD.
Japón: el BoJ publica las actas.
Miércoles.
EE. UU.: productividad no agrícola (prelim.), costes laborales unitarios (prelim.), crédito al consumo.
Jueves.
Reino Unido: tipo base del BoE.
Eurozona: tipo de depósito del BCE.
EE. UU.: solicitudes iniciales de subsidio de desempleo
Viernes.
Japón: indicador adelantado.
Reino Unido: producción industrial, producción manufacturera, balanza comercial. Estimación del PIB del NIESR.
EE. UU.: inventarios mayoristas.