

El oro y la plata vivieron ayer una jornada excepcional: salieron de sus recientes rangos de cotización gracias a un sólido interés comprador, que se reflejó en aumentos significativos del interés abierto en Comex para ambos metales. Las cifras preliminares indican que el interés abierto del oro aumentó en 16.031 contratos ayer (jueves) mientras el precio subía 27,40 $, y que la plata subió 43 centavos con un aumento del interés abierto de 3.209 contratos.
En la sesión matinal europea de hoy, el oro cotizaba a 1766 $, con una subida neta de 22 $ en la semana, y la plata a 25,94 $, 70 centavos más.
El contrato activo de la plata es el de mayo, y a partir de ahora cabe esperar cierta presión sobre los compradores estancados en ese contrato, que les obligue a cerrar o a trasladar su posición a julio. Sorprendentemente, el interés abierto en este contrato aumentó ayer en 1.134 contratos hasta 85.922, lo que sugiere que a final de mes habrá contratos pendientes de entrega. ¿Podría ser esto señal de un nuevo «squeeze» de la plata? Desde luego, a nivel minorista se está desarrollando un movimiento que va de las cuentas no asignadas hacia cuentas asignadas o hacia la entrega física, lo que pone bajo presión a los proveedores de servicios.
El salto del interés abierto del oro refleja que la categoría de Managed Money (fondos de cobertura) está aumentando su exposición al oro. Como ya hemos comentado, tras haber estado infraponderados respecto a su exposición normal, ahora se dan cuenta de que los precios al consumo van a subir más que el objetivo medio del 2 % de la Fed. Sin embargo, la Fed no da muestras de subir su tipo de fondos desde el límite de cero, porque, aunque la inflación de precios aumentará, la Fed sigue considerándola temporal.
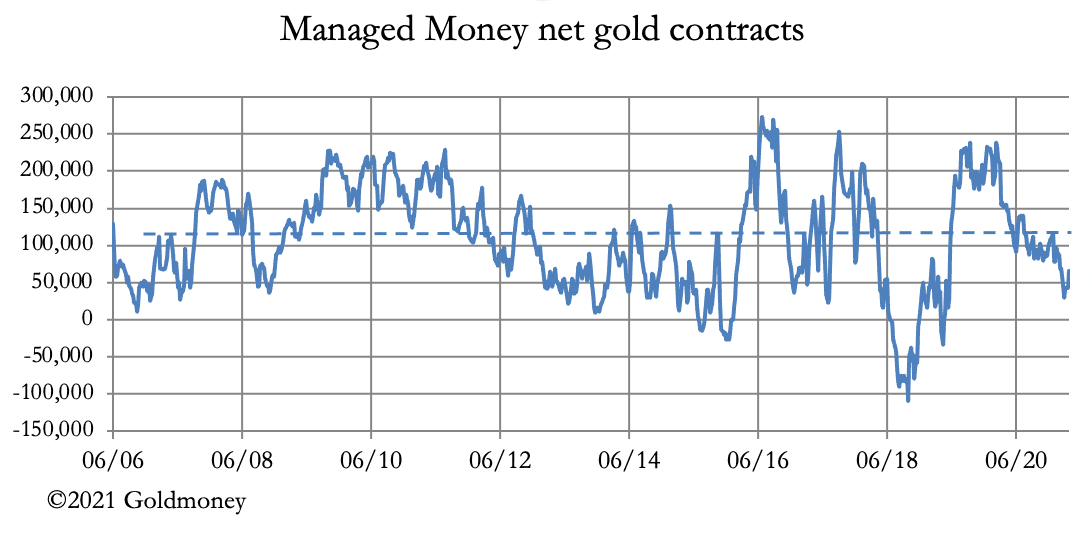
En el gráfico anterior, la línea discontinua representa la posición neta larga media de los fondos de cobertura (en torno a 110.000 contratos), y la última posición conocida era de 66.472 el 4 de abril. Desde entonces, su posición neta larga probablemente ha aumentado hasta unos 90.000 contratos, lo que sugiere que podrían añadir otros 150.000 contratos antes de entrar en territorio de sobrecompra. Suponiendo que no cambie la posición neta de la categoría de productores, esto dejaría a los bancos de metal precioso con una posición neta corta de casi 300.000 contratos, que a los precios actuales equivale a 53.000 millones de dólares. El siguiente gráfico lo sitúa en un contexto histórico.

Nos fijamos en la línea azul, que nunca ha superado los 43.000 millones de dólares, lo que sugiere que la cifra actual, de 24.000 millones, podría más que duplicarse. En estos tiempos inflacionistas, el grupo de bancos de metal precioso está atrapado. No conocemos su posición en el mercado de futuros de Londres, donde en teoría mantienen posiciones largas cubiertas con cortos en Comex. Pero por el pánico del pasado abril sabemos que la liquidez física debe de ser muy baja, así que la base para ampliar las posiciones largas netas a plazo no asignadas en Londres es muy limitada.
Quizá podamos anticipar una situación interesante en la que los operadores de los bancos de metal precioso entren en pánico y cierren sus cortos al mismo tiempo. Tradicionalmente, esto se compensa con el Banco de Pagos Internacionales, que incrementa los contratos no asignados y las opciones sobre sus reservas de oro, y con el Banco de Inglaterra, que en nombre de otros bancos centrales cede en préstamo oro en cantidades suficientes para superar la demanda especulativa.
Parece que el mercado del oro se prepara para otra prueba similar.
Las opiniones expresadas en este artículo son las de su autor o autores y no reflejan las de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney o los autores te presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hace responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de ellas corre por tu cuenta y riesgo.
Nos fijamos en la línea azul, que nunca ha superado los 43.000 millones de dólares, lo que sugiere que la cifra actual, de 24.000 millones, podría más que duplicarse. En estos tiempos inflacionistas, el grupo de bancos de metal precioso está atrapado. No conocemos su posición en el mercado de futuros de Londres, donde en teoría mantienen posiciones largas cubiertas con cortos en Comex. Pero por el pánico del pasado abril sabemos que la liquidez física debe de ser muy baja, así que la base para ampliar las posiciones largas netas a plazo no asignadas en Londres es muy limitada.
Quizá podamos anticipar una situación interesante en la que los operadores de los bancos de metal precioso entren en pánico y cierren sus cortos al mismo tiempo. Tradicionalmente, esto se compensa con el Banco de Pagos Internacionales, que incrementa los contratos no asignados y las opciones sobre sus reservas de oro, y con el Banco de Inglaterra, que en nombre de otros bancos centrales cede en préstamo oro en cantidades suficientes para superar la demanda especulativa.
Parece que el mercado del oro se prepara para otra prueba similar.
Las opiniones expresadas en este artículo son las de su autor o autores y no reflejan las de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney o los autores te presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hace responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de ellas corre por tu cuenta y riesgo.