
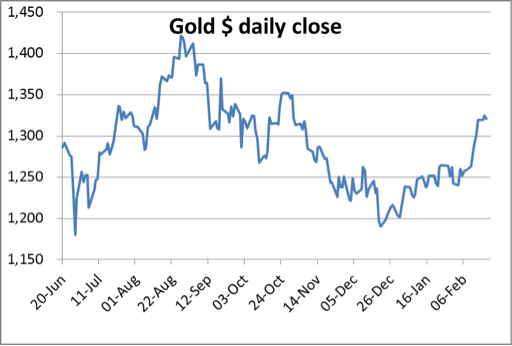
Esta semana los precios de los metales preciosos han subido con fuerza, pillando a los bajistas por sorpresa. El gráfico siguiente muestra el oro, que en el momento de escribir esto lleva un tiempo consolidándose bajo la oferta superior en el nivel de 1330-50 $.
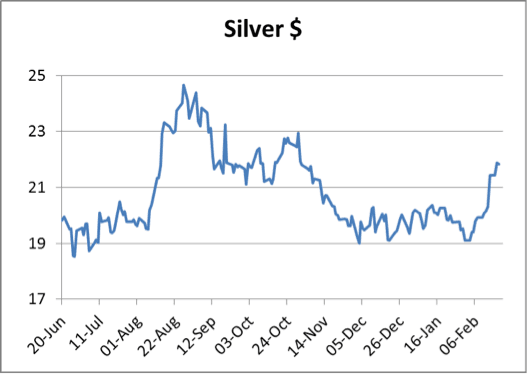
El apretón en la plata ha sido más dramático, con un precio que sube un 15 % en lo que va de mes. De nuevo, hay señales de consolidación antes de que la plata pase a desafiar la oferta en el rango de 22,4-23,0 $.
Como ya he dicho antes, el cambio de sentimiento respecto a los sombríos pronósticos de finales del año pasado es notable. Cada vez más analistas técnicos se inclinan por la probabilidad de que los precios estén tocando fondo y de que el oro pueda estar iniciando una nueva tendencia alcista. Esto suele influir en las opiniones de los estrategas de inversión, que luego elaboran explicaciones sobre por qué el oro evoluciona mejor en el contexto de los mercados en general y por qué es probable que siga haciéndolo. Todo ello forma parte del cambio de psicología que hay detrás de los mercados.
Inevitablemente, estos estrategas tienden a encasillar los mercados en categorías anuales. Así, 2013 pasará a ser el año de la redistribución entre inversores débiles y manos más fuertes. De ello se deduce que, si se mantiene la actual tendencia alcista, pronto se describirá 2014 como el inicio de un nuevo mercado alcista, posiblemente de varios años, una vez que todos los inversores débiles hayan salido del mercado.
Esto es importante, porque los metales preciosos están seriamente infrarrepresentados en las carteras, y los únicos alcistas son los seguidores incondicionales del oro y del dinero sólido. Este extremo acabará corrigiéndose a medida que los precios suban cuando los inversores compren siguiendo la nueva tendencia: siempre ocurre así.
La demanda china de oro continúa a buen ritmo, y las entregas finales de enero ascienden a 246 toneladas, la cifra más alta de la historia para cualquier mes. Es casi el doble de la producción minera mensual del resto del mundo, como muestra el gráfico de barras siguiente:

Lo importante es que la demanda china sigue acelerándose, lo que nos indica que el oro físico es demasiado barato. Parece increíble que esta demanda pase inadvertida. Sin embargo, incluso los anuarios publicados por la Bolsa de Oro de Shanghái dicen claramente que ENTREGA ES DEMANDA. Perdona las mayúsculas, pero la mayoría de los analistas no han entendido este punto y suelen afirmar que la demanda china del año pasado fue de solo 1.100 toneladas, cuando solo las entregas de la SGE fueron el doble. Además, si añadimos Hong Kong, sabemos por las estadísticas oficiales que la demanda pública total en China, incluidas 50 toneladas de monedas, supera las enormes cifras de 2.800 toneladas.
Por qué los analistas occidentales siguen creyendo que la demanda en China fue inferior a la mitad de esa cifra es asunto suyo. Presumiblemente, es información que los bajistas no se han molestado en verificar, pero al menos los clientes de GoldMoney están mejor informados.
Principales publicaciones estadísticas de la próxima semana
Lunes.
Reino Unido: precios de la vivienda de Nationwide.
Eurozona: IPCA.
Martes.
Reino Unido: aprobaciones de hipotecas de la BBA.
EE. UU.: índice de precios de la vivienda de la FHFA, precios de la vivienda S&P Case-Shiller, confianza del consumidor.
Miércoles.
Reino Unido: PIB (2.ª estimación).
EE. UU.: venta de viviendas nuevas
Jueves.
Eurozona: oferta monetaria M3, índice de clima empresarial, confianza del consumidor, sentimiento económico, sentimiento industrial.
EE. UU.: pedidos de bienes duraderos, solicitudes iniciales de subsidio de desempleo.
Japón: IPC, gasto real de los hogares, desempleo, producción industrial, ventas de grandes minoristas, ventas minoristas.
Viernes.
Japón: pedidos de construcción, inicios de viviendas.
Eurozona: IPCA, desempleo.
EE. UU.: PIB, PMI de Chicago, ventas de viviendas pendientes