

Con un volumen en general escaso en el Comex, el oro y la plata avanzaron esta semana. En la sesión europea de esta mañana, el oro cotizaba a 1.793 $, 26 $ más que el cierre del viernes pasado, y la plata a 24,33 $, 1,08 $ más.
Los metales preciosos se encuentran en un momento interesante. Solo podemos basarnos en las cifras del Comex, que representan quizá un 10 % del total de derivados que no son opciones. Pero si sirven de referencia, el tono más firme, los volúmenes bajos en el oro y la ausencia de aumento del interés abierto apuntan a las condiciones clásicas de un «bear squeeze» (presión sobre los bajistas), en el que los bajistas son sobre todo los Swaps, tres cuartas partes de los cuales son mesas de negociación de bancos de metales preciosos. Estos operadores se están quedando sin tiempo ante el plazo de Basilea 3 en Londres, que está a solo once semanas.
Según las últimas cifras del Commitment of Traders (12 de octubre), los bancos de metales preciosos habrían tenido una posición corta neta de unos 117.000 contratos, de un total de 159.774 cortos netos de los Swaps. Eso equivale a 364 toneladas de oro en forma de papel que deben liquidarse. Nuestro siguiente gráfico muestra el valor monetario de la posición total de los swaps: 41.800 millones de dólares en bruto y 28.100 millones en neto.

La rotación del contrato de plata del Comex fue mayor que la del oro, pero, de nuevo, el interés abierto apenas varió en la semana. Esto indica un cierre de posiciones, más que un interés nuevo, y también puede interpretarse como alcista.
Los principales metales básicos siguen en backwardation, y el del cobre es especialmente notable. Parece que la comercializadora de materias primas Trafigura no solo ha sido especialmente alcista, sino que ha acumulado metal físico, agotando los inventarios del LME. El níquel ha alcanzado máximos de siete años, y los costes de refinado de acero, aluminio y cemento, con un alto consumo de energía, también están influyendo y restringiendo la oferta.
Información anecdótica procedente de China sugiere que la producción industrial se está viendo perjudicada por precios de insumos poco rentables, entre ellos el aumento de los costes energéticos, así como por los problemas logísticos que continúan. En algunos sectores persiste la esperanza de que la caída de la producción modere el aumento de los precios de los materiales industriales y las materias primas.
Todo esto está muy bien, y hay más pruebas globales de una caída de la producción en desarrollo. Pero los analistas que se centran solo en factores de oferta y demanda pasan por alto una perspectiva más amplia: el efecto del aumento de la oferta de moneda y crédito sobre el poder adquisitivo del dólar. Pero la economía, el dinero y el crédito no son temas que se entiendan bien, ni siquiera en las comunidades inversora y financiera.
Estas comunidades van tomando conciencia poco a poco de los problemas de inflación. Cada vez hablan más de estanflación, que, si se indaga más, describe una situación que no entienden. Pero podemos suponer que esta descripción es una etapa en el camino hacia el descubrimiento de que lo que ocurre no es que suban los precios de las materias primas, sino que cae el poder adquisitivo de las monedas fiduciarias.
Otro paso en este recorrido son los comentarios sobre el resurgir del bitcoin, cuyo precio alcanzó el miércoles un nuevo máximo de 67.000 $. Se cita a los analistas de JP Morgan en el Daily Telegraph de esta mañana diciendo: «Creemos que la percepción del bitcoin como mejor cobertura frente a la inflación que el oro es la razón principal del repunte actual… lo que ha provocado desde septiembre un desplazamiento de los fondos de oro hacia los fondos de bitcoin».
Esto es coherente con una comprensión de los asuntos monetarios que llega hasta un argumento de oferta relativa entre la moneda fiduciaria y el bitcoin, pero que está muy lejos de un análisis razonado. Nuestro último gráfico muestra la relación entre el oro y el bitcoin.
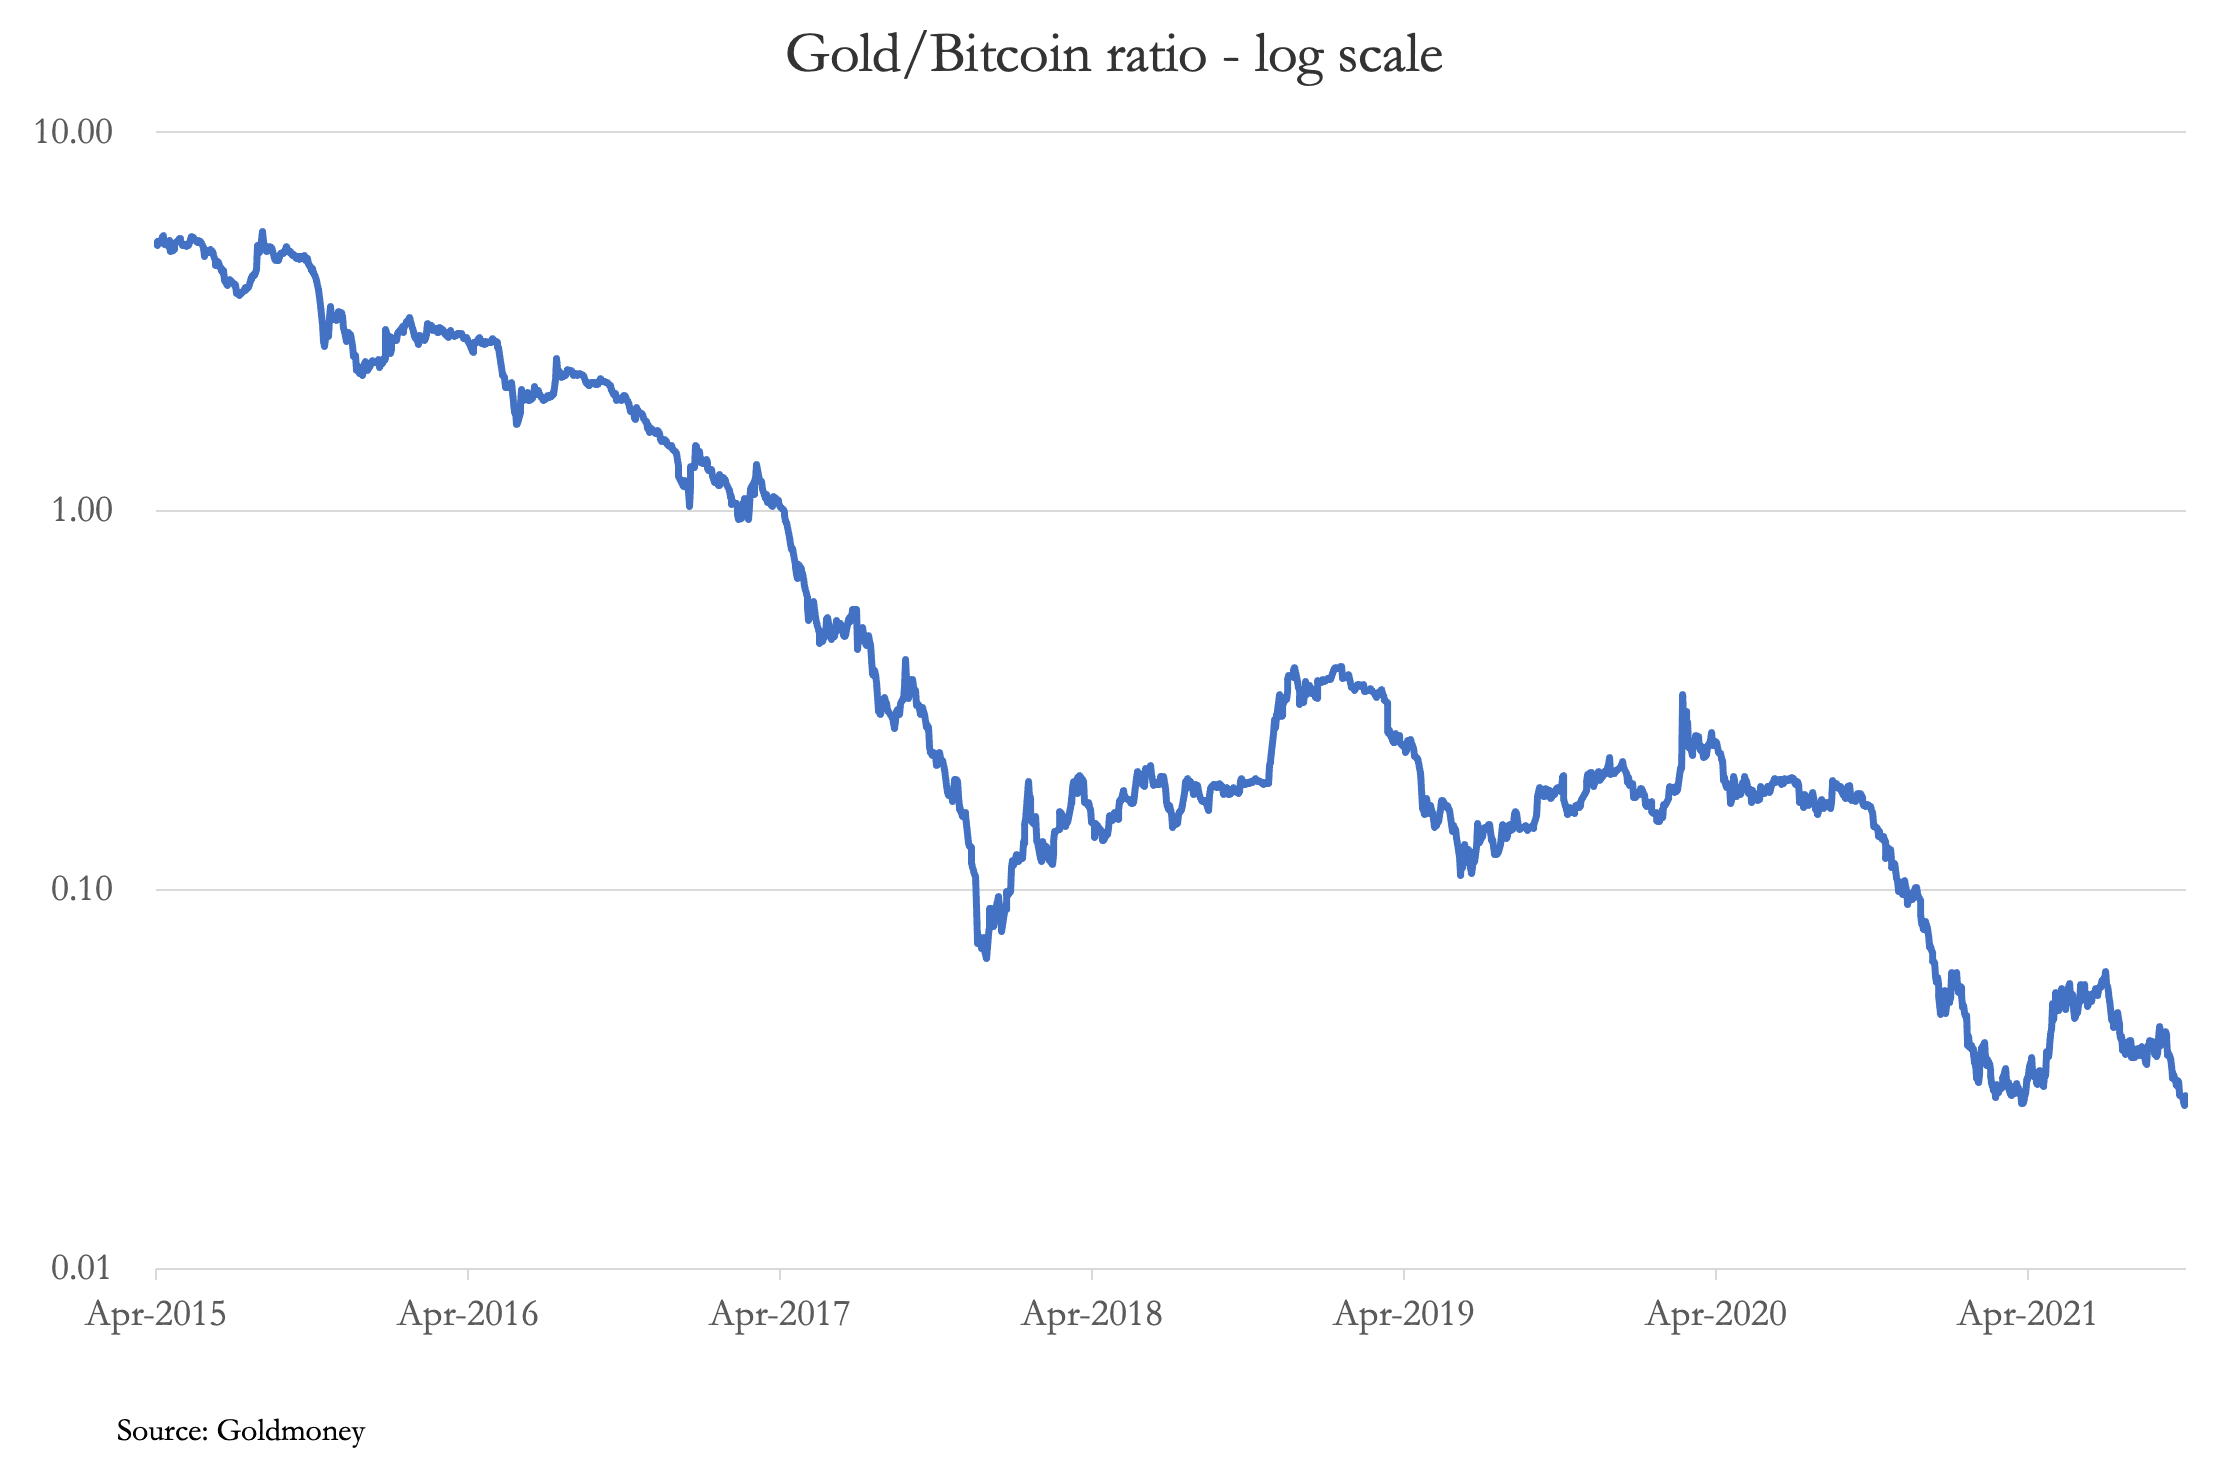
Como los inversores aficionados que siguen la tendencia, los clientes de JP Morgan se están lanzando a algo que entienden a medias después de que la relación haya caído de 5,00 a 0,03 (¡un 99,4 %!), lo que indica que, como cobertura frente a la inflación, el oro está increíblemente barato en comparación con el advenedizo bitcoin.
Las opiniones y los puntos de vista expresados en este artículo son los del autor o los autores y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni basarse en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha puesto cuidado en garantizar que la información del artículo sea fiable; sin embargo, Goldmoney no declara que sea exacta, completa, actual o que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones y la información contenidas en este artículo es por su cuenta y riesgo.
Los metales preciosos se encuentran en un momento interesante. Solo podemos basarnos en las cifras del Comex, que representan quizá un 10 % del total de derivados que no son opciones. Pero si sirven de referencia, el tono más firme, los volúmenes bajos en el oro y la ausencia de aumento del interés abierto apuntan a las condiciones clásicas de un «bear squeeze» (presión sobre los bajistas), en el que los bajistas son sobre todo los Swaps, tres cuartas partes de los cuales son mesas de negociación de bancos de metales preciosos. Estos operadores se están quedando sin tiempo ante el plazo de Basilea 3 en Londres, que está a solo once semanas.
Según las últimas cifras del Commitment of Traders (12 de octubre), los bancos de metales preciosos habrían tenido una posición corta neta de unos 117.000 contratos, de un total de 159.774 cortos netos de los Swaps. Eso equivale a 364 toneladas de oro en forma de papel que deben liquidarse. Nuestro siguiente gráfico muestra el valor monetario de la posición total de los swaps: 41.800 millones de dólares en bruto y 28.100 millones en neto.
La rotación del contrato de plata del Comex fue mayor que la del oro, pero, de nuevo, el interés abierto apenas varió en la semana. Esto indica un cierre de posiciones, más que un interés nuevo, y también puede interpretarse como alcista.
Los principales metales básicos siguen en backwardation, y el del cobre es especialmente notable. Parece que la comercializadora de materias primas Trafigura no solo ha sido especialmente alcista, sino que ha acumulado metal físico, agotando los inventarios del LME. El níquel ha alcanzado máximos de siete años, y los costes de refinado de acero, aluminio y cemento, con un alto consumo de energía, también están influyendo y restringiendo la oferta.
Información anecdótica procedente de China sugiere que la producción industrial se está viendo perjudicada por precios de insumos poco rentables, entre ellos el aumento de los costes energéticos, así como por los problemas logísticos que continúan. En algunos sectores persiste la esperanza de que la caída de la producción modere el aumento de los precios de los materiales industriales y las materias primas.
Todo esto está muy bien, y hay más pruebas globales de una caída de la producción en desarrollo. Pero los analistas que se centran solo en factores de oferta y demanda pasan por alto una perspectiva más amplia: el efecto del aumento de la oferta de moneda y crédito sobre el poder adquisitivo del dólar. Pero la economía, el dinero y el crédito no son temas que se entiendan bien, ni siquiera en las comunidades inversora y financiera.
Estas comunidades van tomando conciencia poco a poco de los problemas de inflación. Cada vez hablan más de estanflación, que, si se indaga más, describe una situación que no entienden. Pero podemos suponer que esta descripción es una etapa en el camino hacia el descubrimiento de que lo que ocurre no es que suban los precios de las materias primas, sino que cae el poder adquisitivo de las monedas fiduciarias.
Otro paso en este recorrido son los comentarios sobre el resurgir del bitcoin, cuyo precio alcanzó el miércoles un nuevo máximo de 67.000 $. Se cita a los analistas de JP Morgan en el Daily Telegraph de esta mañana diciendo: «Creemos que la percepción del bitcoin como mejor cobertura frente a la inflación que el oro es la razón principal del repunte actual… lo que ha provocado desde septiembre un desplazamiento de los fondos de oro hacia los fondos de bitcoin».
Esto es coherente con una comprensión de los asuntos monetarios que llega hasta un argumento de oferta relativa entre la moneda fiduciaria y el bitcoin, pero que está muy lejos de un análisis razonado. Nuestro último gráfico muestra la relación entre el oro y el bitcoin.
Como los inversores aficionados que siguen la tendencia, los clientes de JP Morgan se están lanzando a algo que entienden a medias después de que la relación haya caído de 5,00 a 0,03 (¡un 99,4 %!), lo que indica que, como cobertura frente a la inflación, el oro está increíblemente barato en comparación con el advenedizo bitcoin.
Las opiniones y los puntos de vista expresados en este artículo son los del autor o los autores y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni basarse en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha puesto cuidado en garantizar que la información del artículo sea fiable; sin embargo, Goldmoney no declara que sea exacta, completa, actual o que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones y la información contenidas en este artículo es por su cuenta y riesgo.