
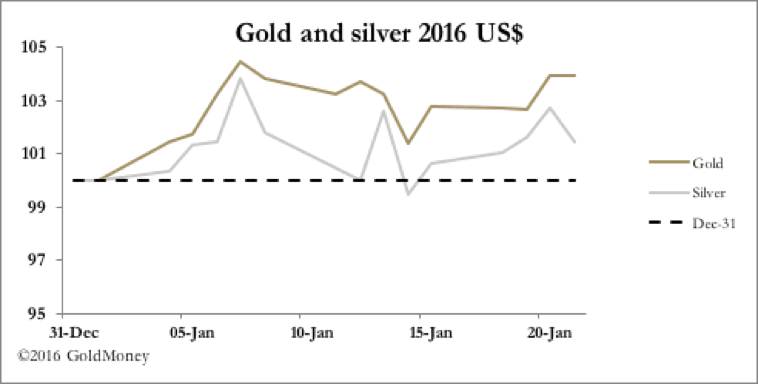
El oro y la plata tuvieron una semana mejor, hasta la tarde de ayer (jueves), cuando el oro se estabilizó y la plata cayó 20 céntimos, por debajo de la barrera de los 14 $.
Sin embargo, a primera hora de la sesión europea de hoy, el oro estaba sin cambios en 1097 $ y la plata algo mejor, en 14,07 $. Fue un movimiento relativamente tranquilo, dado que el crudo estadounidense llegó a caer por debajo de los 28 $ esta semana, aunque esta mañana se ha recuperado hasta los 30,60 $ por barril. Sin embargo, la verdadera acción estuvo en las bolsas.
El contraste entre el tono tranquilizador de los grandes y los poderosos en Davos y la carnicería en los mercados bursátiles era como si Davos fuera un pueblo de otro planeta. En su peor momento, el Dow llegó a caer 2000 puntos desde el 31 de diciembre, y hubo fuertes caídas en todas las bolsas. La rentabilidad de los bonos del Estado bajó, lo que indica que las fuerzas deflacionistas dominan ahora los mercados.
La fortaleza del dólar no ayuda a la situación, y se refleja de forma dramática en la libra esterlina, que ha caído a mínimos de varios años. Otras divisas, en particular el rublo, también están marcando nuevos mínimos. El resultado de los movimientos de las divisas es que el oro cotizado en las otras grandes monedas se ha comportado en realidad razonablemente bien. El siguiente gráfico muestra el oro indexado a finales de 2013.

Mientras que el precio del oro en dólares ha bajado un 8% desde el 31 de diciembre de 2013, ha subido un 16% en euros, un 2% en yenes y un 7% en libras esterlinas.
El oro es motivo de grave preocupación para los bancos centrales occidentales, en un momento de considerable incertidumbre en el mercado, por dos razones. En primer lugar, una subida del precio del oro se interpreta como prueba de una creciente inquietud por el sistema financiero y, por tanto, debe desalentarse. Y en segundo lugar, dado que los bancos de metales preciosos no logran obtener cobertura física para sus pasivos en oro, una subida del precio del oro podría retroalimentarse fácilmente. La Fed, en particular, por su responsabilidad sobre la divisa de reserva, será muy consciente del riesgo que el oro físico supone para todo el sistema de dinero fiduciario.
Por eso es importante la posición corta en los mercados de futuros. El siguiente gráfico muestra la posición en futuros de la segunda división de los bancos de metales preciosos, representada por la categoría de swaps en Comex.

A primera vista no hay ningún problema, ya que los operadores de swaps tienen una posición neta larga de 8230 contratos, teniendo en cuenta que la posición neta media desde 2006 ha sido de unos -50 000 contratos. Por desgracia, al otro lado de la operación están los fondos de inversión libre, que se muestran en el siguiente gráfico.
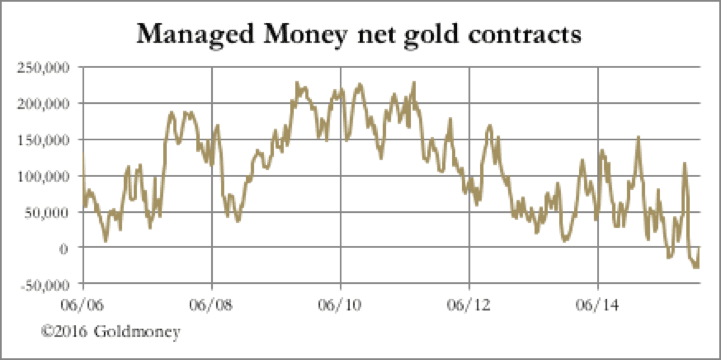
En este gráfico observamos una escala temporal más larga para mostrar cómo los fondos de cobertura han ido reduciendo progresivamente su posición neta, de modo que también ellos están más o menos equilibrados como categoría. A continuación analizamos la posición corta bruta de esta categoría, porque es aquí donde empezarán los problemas.

La posición corta es extrema en cualquier comparación histórica, y por eso la posición neta es tan baja. Ahora imagina lo que ocurriría si hubiera una perturbación sistémica: habría que recomprar 83.000 contratos y los swaps no tienen liquidez para absorberlo. Es una situación clásica: tras años de operaciones rentables con tendencia bajista, el mercado de futuros no está en condiciones de afrontar un cambio de tendencia sin incurrir en pérdidas considerables. Los swaps se verían obligados a cubrir sus posiciones cortas en otros mercados, que carecerán de liquidez al alza.
Por eso tanto los bancos centrales como los bancos de metales preciosos quieren mantener a raya el precio del oro, pero las cosas están saliendo mal en los mercados de inversiones reguladas, empezando por la renta variable, lo que sugiere que se acerca el momento en que termine este control sobre el precio del oro.
Los puntos de vista y opiniones expresados en el artículo son los del autor y no reflejan necesariamente los de GoldMoney, salvo que se indique expresamente. Ten en cuenta que ni GoldMoney ni ninguno de sus representantes ofrecen asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo regulado e independiente que esté debidamente cualificado para prestarlo. Toda la información incluida en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. GoldMoney no aceptará responsabilidad alguna por las pérdidas o daños que puedan derivarse directa o indirectamente del uso de dicha información o de la confianza depositada en ella.