
Esta semana, los metales preciosos han continuado su recuperación: esta mañana el oro sube 35 $ hasta los 1220 $ y la plata sube cerca de 1 $ hasta los 17 $, con lo que se consolida la mejora de tendencia desde que el oro tocó fondo, casi 90 $ más abajo, en 1132 $ el 7 de noviembre.
El oro parece encontrar soporte en la media móvil (MM) de 50 días, que actualmente se sitúa en 1198 $ y ahora es ascendente. La MM de 200 días está en 1246 $, lo que sugiere que la oferta en ese nivel podría frenar de momento la subida: estos niveles importan a los operadores técnicos. En Comex hay indicios de cierta compra de futuros de oro, en contraposición al cierre de posiciones bajistas, lo que se refleja en el aumento de los contratos netos de la categoría Managed Money que se muestra en el gráfico siguiente.
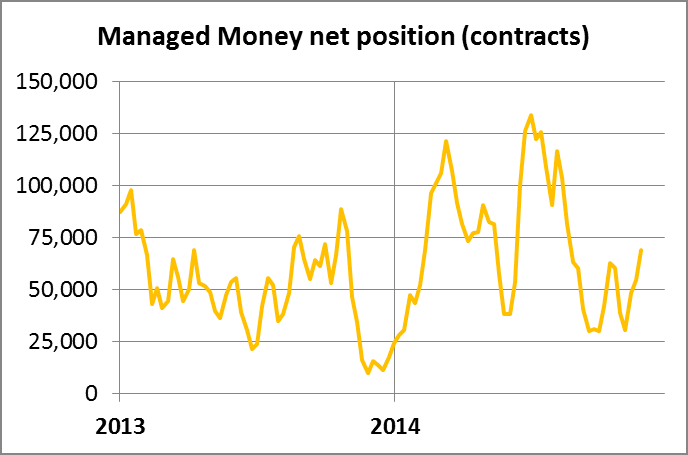
Esta posición neta larga a 2 de diciembre sigue siendo baja en comparación con la media de 115.000 contratos netos largos de los últimos ocho años, lo que nos indica que, a pesar de una subida de 90 $ en cinco semanas, todavía hay compradores que no han entrado. La plata cuenta una historia similar.
La atención del mercado no estuvo tanto en los metales preciosos esta semana como en la volatilidad de casi todos los demás mercados: petróleo, divisas, acciones y bonos. El petróleo es un desastre: el Brent cayó más de un 9 % en la semana. En divisas, el yen japonés se debilitó hasta rozar los ¥122 por dólar estadounidense, cerca del nivel de 123 ¥ en el que algunos grandes operadores creen que el desplome del yen podría volverse imparable. En cambio, probablemente por una intervención oficial, se fortaleció más de un 3,5 % el miércoles y el jueves, un movimiento amplio para una divisa principal.
China decidió frenar los préstamos interbancarios para evitar que los bancos eludan los controles del crédito, lo que golpeó con fuerza a los mercados bursátiles chinos: el índice Shanghai Composite cayó un 8 % el lunes y el martes antes de recuperarse algo. Y la bolsa de Atenas sufrió su mayor caída desde 1987, un 20 %, tras convocarse unas elecciones presidenciales anticipadas que podrían amenazar la unidad de la UE. La volatilidad en otras bolsas también ha sido alta, con fuertes caídas de lunes a miércoles que después se corrigieron en parte.
Vale la pena mencionar estos movimientos, porque hasta hace poco los mercados de capitales habrían castigado al oro y la plata con el pretexto de que los bonos son el refugio preferido. Ahora el oro se comporta bien en un momento de fortaleza excepcional del dólar, lo contrario de cómo ha funcionado la relación durante bastante tiempo, y eso es buena señal para un repunte hacia el Año Nuevo, siempre que no lo tumben en las valoraciones de fin de año.
En otras noticias, la demanda mayorista china de la semana pasada fue de 38,36 toneladas, frente a las 53 toneladas de la semana anterior. Esto puede deberse a la escasez de oferta en Londres cuando los tipos a plazo del oro eran negativos.
La próxima semana
Lunes
Reino Unido: Tendencias industriales de la CBI.
EE. UU.: Encuesta Empire State, utilización de la capacidad, producción industrial, encuesta NAHB de constructores, flujos netos TICS a largo plazo.
Martes
Eurozona: PMI compuesto adelantado, PMI manufacturero adelantado, balanza comercial, sentimiento económico ZEW.
Reino Unido: IPC, precios de los insumos, precios de la vivienda de la ONS, precios de producción.
EE. UU.: permisos de construcción
Miércoles
Reino Unido: ganancias medias, actas del MPC del BoE, variación del número de solicitantes de subsidio, tasa de desempleo de la OIT.
Eurozona: IPCA, índice de costes laborales.
EE. UU.: IPC, cuenta corriente, tipo de los fondos federales del FOMC de la Fed
Jueves
Reino Unido: ventas minoristas.
EE. UU.: solicitudes iniciales de subsidio por desempleo, indicador adelantado, encuesta de la Fed de Filadelfia.
Viernes
Japón: índice de actividad de todas las industrias, indicador adelantado (definitivo).
Eurozona: cuenta corriente.
Reino Unido: endeudamiento del sector público, comercio minorista y mayorista según la CBI.