
El patrón de negociación en los metales preciosos cambió a mejor esta semana. Tras el festivo bancario del lunes en Londres, por primera vez en mucho tiempo el mercado abrió en la preapertura de Londres con precios más altos. Esto indicaba que la demanda física de Asia o de Oriente Medio estaba volviendo al mercado. Como era previsible, los precios fueron bajando durante el horario de Londres a medida que la negociación en papel tomaba el control, y todas las ganancias se habían perdido más o menos al cierre de la sesión en Comex, en Nueva York.
El miércoles ocurrió algo parecido. Ayer (jueves) comenzó igual, pero esta vez el movimiento ganó más fuerza; sin embargo, los volúmenes siguen siendo lamentablemente bajos, al igual que el interés abierto. Hoy este patrón no se ha repetido y el oro ha arrancado sin cambios respecto a los niveles de la noche. No obstante, el oro sube 15 $ en la semana y parece tener una base más firme.
Medida por las entregas en la Bolsa de Oro de Shanghái, la demanda china va en aumento: la cifra de la semana pasada subió hasta las 46 toneladas, tras haber aumentado cada semana de agosto. En lo que va de año se han entregado más de 1.200 toneladas, y la ampliación de la negociación, y por tanto de la posible demanda, a la Zona de Libre Comercio debe comenzar en septiembre.
El gráfico del precio del oro y del interés abierto en Comex se muestra a continuación.
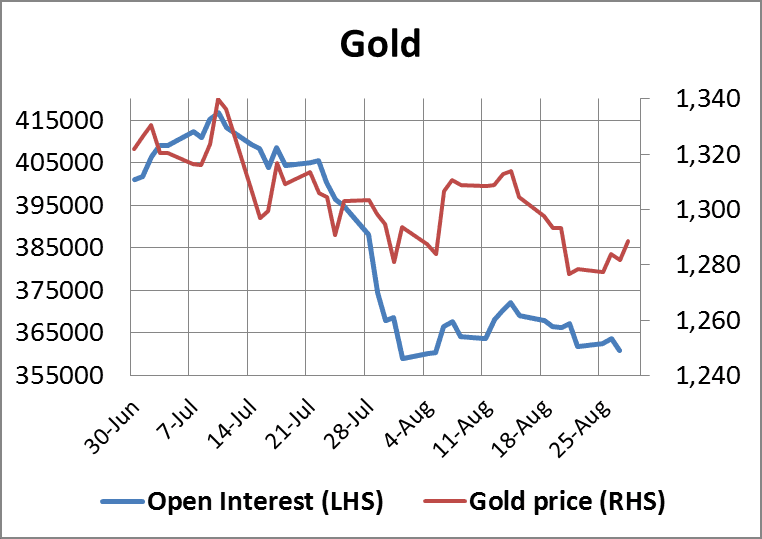
Agosto es un mes notoriamente malo para la negociación, con los operadores del hemisferio norte de vacaciones o, al menos, sin pensar en los mercados. Septiembre es el momento de despertar y, estadísticamente, el mejor mes para el oro. ¿Se repetirá este patrón este año?
La negociación de la plata sigue siendo más sana, aunque la evolución del precio haya sido decepcionante, con la ratio oro/plata subiendo a 66 desde 63 a principios de mes. El interés abierto registró el miércoles su primera caída significativa, cuando el precio subió ligeramente. Esto sugiere que, en conjunto, hay cierto cierre de posiciones bajistas en futuros. La evolución se muestra en nuestro siguiente gráfico.
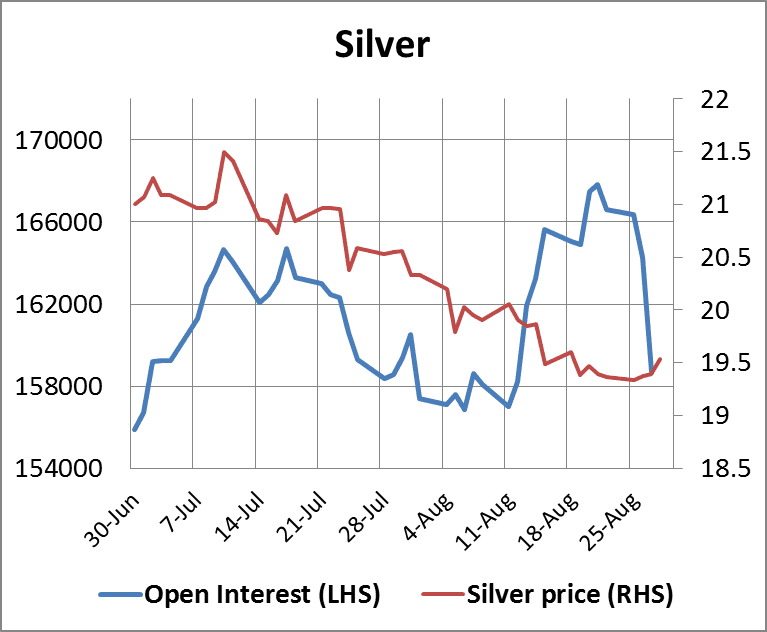
¿Podría ser un presagio de tiempos mejores? Es bastante probable: al ser sobre todo un metal industrial, hay indicios de que los usuarios comerciales están fijando precios bajos mediante posiciones en futuros. Hay que tener en cuenta que, hace dos años, los usuarios probablemente estimaban en sus planes de negocio precios de la plata de 35 $ o más, así que los precios actuales son demasiado buenos para dejarlos pasar.
Una breve nota aparte: el paladio sigue avanzando con fuerza, tras marcar máximos históricos de forma constante en los últimos meses, y esta semana ha desafiado los 900 $.
Los metales preciosos y las perspectivas económicas
Cuando se trata del panorama general, el gráfico que lo dice todo es el del bono del Tesoro de EE. UU. a 10 años.
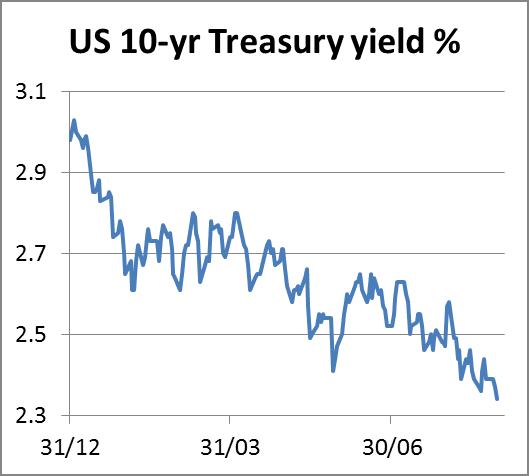
Este es el año en que se suponía que la economía estadounidense se recuperaría: no es lo que indican los rendimientos de la deuda pública. Los rendimientos del Tesoro de EE. UU. a 10 años bajaron esta semana hasta el 2,33 % y los del bono a 30 años hasta el 3,08 %. La misma historia se observa en otros lugares, sobre todo en la eurozona, y solo hay una explicación probable: las economías avanzadas están al borde de una recesión económica.
Esto importa para el oro y, por tanto, para la plata, porque en ese caso las opiniones están divididas sobre el resultado para los precios. Los bancos, que al fin y al cabo son hijos de las divisas de papel y del crédito, piensan naturalmente en la deuda pública como el más seguro de los refugios seguros. Sin embargo, en caso de una recesión global, cabe esperar que los bancos centrales amplíen la oferta monetaria tanto como sea necesario para evitar que caigan los precios de los activos. Esto traslada el riesgo sistémico del sistema bancario a las divisas, dejando al oro y a la plata como el más seguro de los refugios seguros.
La próxima semana
Lunes.
Japón: ventas de vehículos.
Eurozona: PMI manufacturero.
Reino Unido: aprobaciones de hipotecas del BoE, crédito al consumo, oferta monetaria M4.
Martes.
Eurozona: IPP.
EE. UU.: PMI manufacturero, gasto en construcción, ISM manufacturero.
Miércoles.
Eurozona: PMI compuesto, PMI de servicios, PIB (2.ª est.), comercio minorista.
EE. UU.: pedidos de fábrica, ventas de vehículos.
Jueves.
Reino Unido: tipo base del BoE.
Eurozona: tipo de depósito del BCE.
EE. UU.: encuesta de empleo de ADP, solicitudes iniciales de subsidio de desempleo, productividad no agrícola, balanza comercial, costes laborales unitarios, ISM no manufacturero.
Viernes.
Japón: indicador adelantado.
EE. UU.: nóminas no agrícolas, nóminas del sector privado, desempleo.