
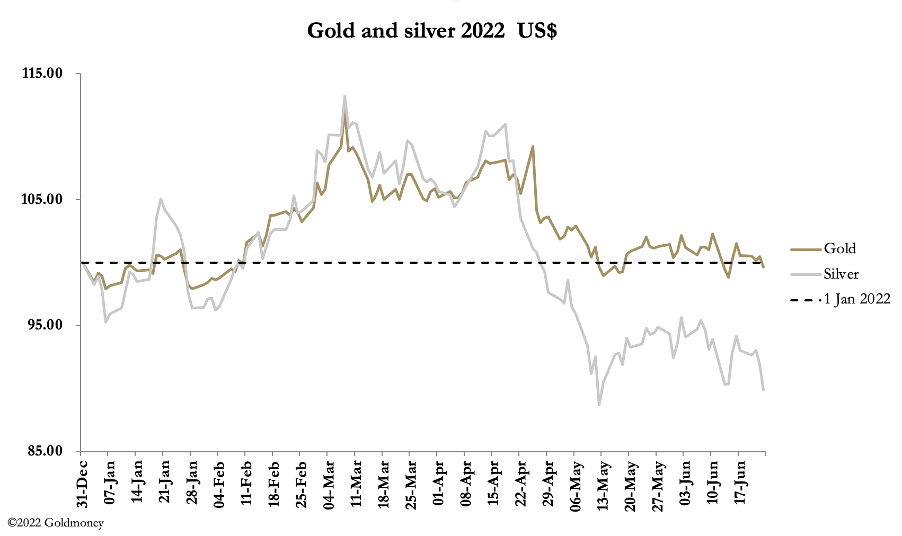
El oro y la plata se deslizaron a la baja esta semana, en un contexto de debilidad generalizada de todo el complejo de materias primas. En la contratación europea de esta mañana, el oro cotizaba a 1826 $, 14 $ menos, y la plata a 20,88 $, 78 centavos menos. Los volúmenes en Comex fueron moderados en el oro, pero relativamente más elevados en la plata.
Nuestro siguiente gráfico muestra el complejo más amplio de materias primas e ilustra la pausa en la «inflación de las materias primas».

El petróleo ha bajado: el WTI ha caído de 122 $ a principios de este mes a 106 $ esta mañana. La razón de fondo es un cambio en las preocupaciones del mercado, que han pasado de la inflación a la recesión, lo que ha llevado a muchos comentaristas a pensar que las subidas de los tipos de interés tendrán un límite. Según las creencias keynesianas dominantes, esto equivale a una menor demanda de bienes de consumo y, por tanto, a precios más bajos. Las previsiones de los gobiernos incorporan este supuesto en sus estimaciones oficiales de que los precios de consumo acabarán volviendo al objetivo del 2 %, ignorando por completo las consecuencias de las anteriores depreciaciones de las divisas.
Los rendimientos de los bonos han caído con fuerza, como muestra nuestro siguiente gráfico.
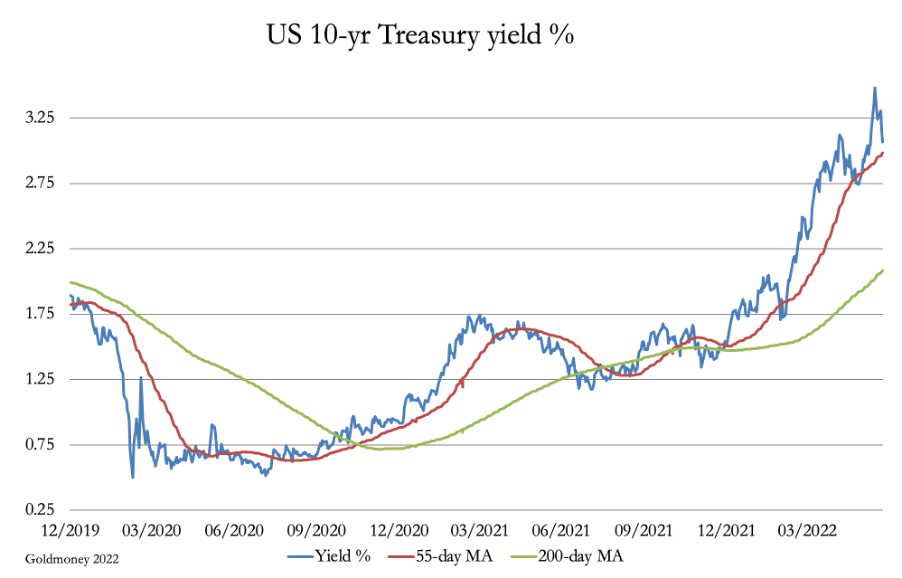
En consecuencia, las presiones que se habían acumulado por el aumento de los rendimientos de los bonos se han aliviado.
Es probable que los operadores estén confundidos sobre los efectos en el precio del oro. Se podría argumentar que un entorno de «apetito por el riesgo» es malo para el oro. O, por el contrario, que en una recesión el oro suele comportarse mejor, en parte debido al entorno de tipos de interés más bajos. Pero estos argumentos pasan por alto lo esencial.
Durante las dos últimas semanas, en estos informes de mercado hemos advertido de que los bancos de metales preciosos, que están en corto en futuros de oro y con respecto a las cuentas de oro no asignado de sus clientes, necesitan que el precio del oro baje y cerrar el mayor número posible de sus posiciones cortas ante la proximidad del cierre del primer semestre. Para ello necesitan fomentar en el mercado todo el sentimiento negativo posible. Y, tras reducir el interés abierto en Comex hasta el nivel de 500 000 contratos desde los 640 000 del pasado marzo, lo han conseguido hasta cierto punto.
Esa presión se reducirá en julio. Que puedan manipular los mercados en su favor se debe principalmente a la calidad, o más bien a la falta de ella, de los alcistas de siempre. Los fondos de cobertura solo hacen operaciones de pares, con algoritmos o sin ellos. Esto significa que muy rara vez esperan a la entrega, lo que los hace vulnerables a que se activen sus órdenes de stop. Además, hay un ejército de entusiastas del oro que solo entienden a medias que es la depreciación de las divisas lo que impulsa los precios del oro.
Pero su comprensión termina ahí. Como especuladores e inversores, compran derivados y ETF en busca de beneficios. Sin embargo, los beneficios se miden únicamente en la temida moneda fiduciaria. Su argumento de inversión no se sostiene cuando buscan vender oro a cambio de una moneda fiduciaria que se deprecia.
Lo importante del oro físico, especialmente en forma de monedas, es que legalmente es dinero. El propósito del dinero se cumple siendo estable. Y comprar oro debería considerarse como deshacerse de la moneda fiduciaria, que es una forma menos estable de medio de circulación. Este punto se muestra en el gráfico favorito de James Turk, que presenta el petróleo valorado en tres grandes divisas y en oro:

Valorado en oro, el petróleo ha caído un 30 % desde 1950 con una volatilidad mínima. El desplome de las divisas se refleja en la escalada de los precios en moneda fiduciaria, con una volatilidad inaceptable. No es que el oro haya subido, sino que las monedas fiduciarias están cayendo y seguirán haciéndolo.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.