

Ha sido una semana atroz para los alcistas del oro. Los precios han caído por debajo de los 1200 $, un nivel donde cabía esperar cierto soporte, y solo han tocado fondo en 1175 $ al final de la sesión asiática de anoche.
A primera hora de la sesión europea, el oro parece haber encontrado cierto soporte y se ha recuperado hasta los 1190 $. En estos niveles, el oro solo sube un 12 % en el año, y el Dow ya lo ha superado. Además, los analistas técnicos no se animarán con el siguiente gráfico, que muestra cómo las medias móviles del oro forman un cruce de la muerte.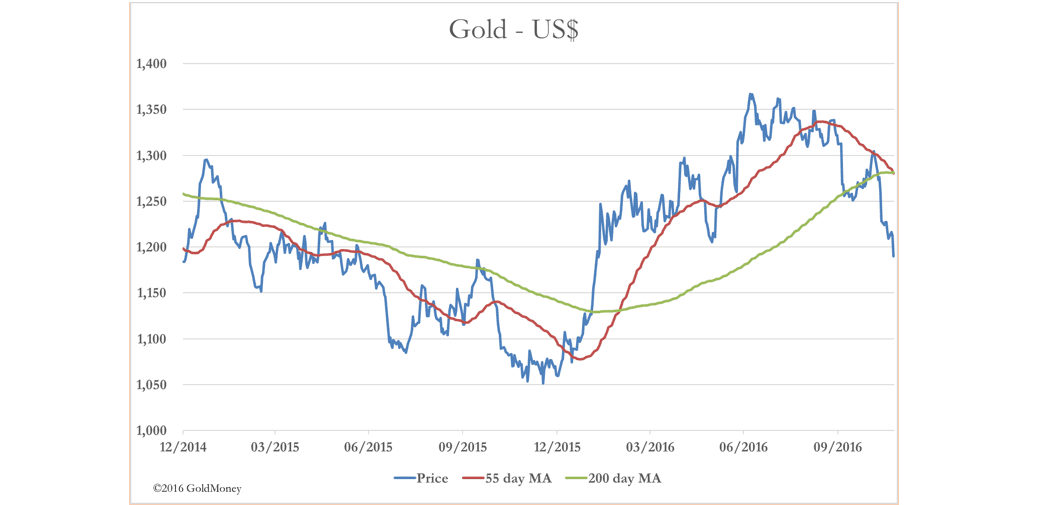
Como cabía esperar, el sentimiento hacia el oro se ha vuelto muy negativo. En el resto de este informe de mercado analizamos los factores implicados, más que las consideraciones de negociación a corto plazo.
Lo primero que hay que señalar es el desplome del interés abierto en Comex.
La situación recuerda a un episodio anterior, en abril de 2013, cuando los bancos de metales preciosos lanzaron una operación para cuadrar sus libros tras el rescate interno (bail-in) de los bancos chipriotas. En aquel momento crecía la preocupación de que otros países de la zona euro se vieran obligados a aplicar un bail-in a sus bancos, lo que provocó una fuga de depósitos desde los bancos considerados de mayor riesgo hacia los bancos alemanes y, en menor medida, hacia los de Luxemburgo. Estos movimientos se reflejaron en los crecientes desequilibrios de Target 2, por lo que eran de dominio público. Lo que no se apreció de forma generalizada fue la fuga hacia el oro físico, que hubo que revertir para evitar una crisis en desarrollo en los mercados de metales preciosos.
Los bancos de metales preciosos dieron a entender a especuladores e inversores que se avecinaba una fuerte caída del mercado, lo que volvió nerviosos y fácilmente propensos al pánico a los operadores alcistas. Después, bancos de metales preciosos o fondos de cobertura en connivencia con ellos vendieron cantidades enormes de contratos de futuros en Comex, lo que desencadenó una avalancha de ventas por parte de alcistas nerviosos. Los bancos de metales preciosos lograron cerrar sus posiciones cortas con beneficios y, para ellos, la amenaza quedó conjurada.
Avancemos tres años: las posiciones cortas de los bancos de metales preciosos volvieron a acumularse desde principios de 2016. También ha resurgido la demanda física, reflejada en las tenencias de los ETF y en las compras privadas de metales preciosos en Europa, lo que ha llevado a una repetición de las tensiones posteriores a Chipre. El interés abierto en Comex alcanzó nuevos récords, con los bancos de metales preciosos en corto y sin poder cerrar sus posiciones. El Brexit empeoró las cosas, y después llegó Donald Trump.
Al amparo de la confusión del mercado sobre las perspectivas tras el inesperado resultado electoral, los bancos de metales preciosos han logrado cerrar la mayor parte de sus posiciones cortas. La explicación fundamental que promueven los analistas es la siguiente: Trump es bueno para los activos de riesgo, así que el dinero fluye de los bonos y del oro hacia la renta variable y el dólar. Una subida del índice del dólar frente a otras divisas es, obviamente, negativa para el oro, y más aún dado que la subida del dólar parece imparable.
Se trata, en esencia, de un argumento a corto plazo, porque el gasto en infraestructuras y los planes de recorte de impuestos de Trump son inflacionistas. Y la inflación supone una pérdida de poder adquisitivo de las divisas de papel, lo que, en última instancia, es positivo para el oro.
Podemos afirmar con confianza que gran parte de la caída del precio del oro se ha debido a que los bancos de metales preciosos buscaban cuadrar sus libros. También cabe suponer que, al llevar el precio del oro por debajo de las medias móviles de 55 y 200 días, los analistas técnicos se han vuelto uniformemente bajistas, lo que ha desencadenado más ventas. Por tanto, cuando los bancos de metales preciosos tengan posiciones largas, estarán preparados para una subida del mercado a medida que se desarrolle el resultado inflacionista.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.