

Los precios del oro y la plata siguieron a la deriva esta semana, cerca de los mínimos establecidos recientemente, y mostraron cierto soporte en los niveles actuales.
Que haya o no más debilidad por delante parece depender de la fortaleza del dólar, y conviene señalar que recientemente ha alcanzado nuevos máximos en un índice ponderado por comercio frente a otras divisas. Se muestra en el siguiente gráfico.

Un motor evidente del dólar es la perspectiva de la primera subida de los tipos de interés del USD desde la quiebra de Lehman, en un momento en que otros grandes bancos centrales se plantean nuevas medidas de relajación. Esto está afectando a las relaciones entre divisas, como muestra el gráfico, aunque es muy probable que la fortaleza actual del dólar se revierta de forma inesperada.
Este análisis prevalece sobre lo ocurrido en los mercados de futuros del oro y la plata, donde una vez más los fondos de cobertura han salido desplumados. A los bancos de metales preciosos "demasiado grandes para quebrar" siempre les complace vender en corto frente a compradores de mala calidad, para después bajar los precios y activar los stops. Al activarse, los stops reducen el número de contratos pendientes, como puede verse en el siguiente gráfico, que muestra el interés abierto en Comex.

Un análisis de la relación entre el precio y el interés abierto lo confirma. A principios de septiembre, los fondos de cobertura tenían grandes posiciones cortas, que cerraron e invirtieron durante el resto del mes. En octubre, con el oro superando el nivel de 1140 $, los fondos de cobertura acumularon posiciones largas, que les vendieron los bancos de metales preciosos y los operadores de swaps. Esto se refleja en el aumento del interés abierto hasta 465 000 contratos. Durante noviembre, los fondos de cobertura se vieron obligados a recortar sus posiciones, lo que se refleja en el descenso del interés abierto. La relación es tan sólida como la que existe entre el dueño de un casino y sus apostantes habituales.
La moraleja es que los mercados de futuros absorben la demanda creando sustitutos del metal físico, y cuando la demanda se atenúa, es la señal para golpear el precio. Este ciclo de lavar y repetir continúa hasta que la demanda de metal físico cambia toda la base del mercado, y eso puede retrasarse mediante el arrendamiento para la entrega y una hábil gestión de las entregas.
La situación actual es que los fondos de cobertura están en posición neta corta en contratos de oro solo por segunda vez desde 2006 (cuando empezaron a estar disponibles los datos desagregados) y los operadores de swaps (en su mayoría bancos de metales preciosos) están, en consecuencia, en posición neta larga. Se muestra en el siguiente gráfico.
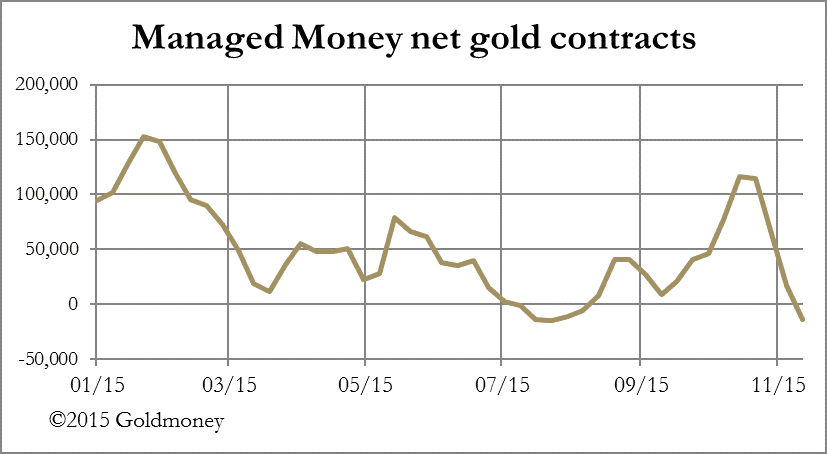
Por tanto, existen las condiciones para que los bancos de metales preciosos vendan sus posiciones netas largas con los precios al alza, para iniciar un nuevo ciclo de lavado y repetición. Con este argumento, aunque no con otro, el oro parece destinado a un repunte considerable antes de que el maquillaje de balances influya al cierre del año.
Por lo que pueda valer, el comportamiento de la plata parece mostrar una mayor resistencia a caer más. Puede interpretarse como una confirmación alcista. Lo único que necesitamos ahora es ver cómo cede el dólar.
La próxima semana
Lunes
Japón: pedidos de construcción, inicios de viviendas, gasto de capital.
Reino Unido: precios de la vivienda de Nationwide, aprobaciones de hipotecas del BoE, crédito al consumo, oferta monetaria M4.
EE. UU.: PMI de Chicago, ventas de viviendas pendientes.
Martes
Japón: venta de vehículos.
Reino Unido: PMI manufacturero de CIPS/Markit.
Zona euro: desempleo.
EE. UU.: PMI manufacturero final, gasto en construcción, ISM manufacturero.
Miércoles
Reino Unido: PMI de construcción de CIPS/Markit.
Zona euro: IPCA preliminar, IPP.
EE. UU.: encuesta de empleo de ADP, productividad no agrícola, costes laborales unitarios.
Jueves
Zona euro: PMI compuesto (final), comercio minorista, tipo de depósito del BCE, tipo de refinanciación.
EE. UU.: solicitudes iniciales de subsidio de desempleo, pedidos de fábrica, índice ISM no manufacturero.
Viernes
Japón: confianza del consumidor.
EE. UU.: nóminas no agrícolas, nóminas del sector privado, balanza comercial, desempleo.
Las opiniones y puntos de vista expresados en el artículo son los del autor y no reflejan necesariamente los de GoldMoney, salvo que se indique expresamente. Ten en cuenta que ni GoldMoney ni ninguno de sus representantes proporcionan asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo independiente y regulado que esté debidamente cualificado para prestarlo. Toda la información facilitada en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. GoldMoney no aceptará responsabilidad alguna por ninguna pérdida o daño que pueda derivarse directa o indirectamente del uso de dicha información o de la confianza depositada en ella.