

Esta semana se ha producido una fuerte capitulación de los precios, ya que los bancos de metales preciosos aprovecharon la fortaleza del dólar y el repunte de los rendimientos de los bonos para lanzar un ataque bajista contra el oro y la plata. El miércoles, la plata llegó a cotizar a 21,45 $, más de un 20 % por debajo de su nivel de comienzos de año, antes de recuperarse desde esos mínimos hasta los 22,19 $ en la sesión matinal europea de hoy, diez centavos menos en términos netos que el cierre del viernes pasado. Tras marcar un mínimo de 1722 $, el oro subía ligeramente, 4 $, hasta los 1754 $ en el mismo periodo.
Durante la caída, el volumen del oro fue elevado, favorecido por las noticias de que China importará gas para generar electricidad a cualquier precio con el fin de poner fin a los graves cortes de suministro, lo que llevó los futuros del petróleo WTI por encima de los 75 $. Han retrocedido un poco durante la noche, pero el mensaje es claro: al entrar en el invierno del hemisferio norte, nos esperan escasez de energía a escala global y precios más altos. Pero, en el caso del oro y la plata, probablemente la verdadera razón del ataque bajista fue llevar los precios lo más abajo posible para el cierre contable del trimestre.
Comex registró ayer un elevado nivel de entregas: 1.146.800 onzas de oro (35,67 toneladas) y 7.585.000 onzas de plata (236 toneladas). Estos contratos han pasado de ser raramente utilizados para la entrega a convertirse en un medio para obtener metal precioso, con 14.688.700 onzas de oro (457 toneladas) entregadas en lo que va de año. La cifra de la plata es todavía más impresionante: 221.005.000 onzas (6.874 toneladas).
Ante el plazo de implantación de Basilea 3 en el Reino Unido, los bancos de metales preciosos tienen, evidentemente, una necesidad urgente de cerrar sus posiciones cortas. Sin embargo, los altos volúmenes de negociación en Comex y la caída del interés abierto con la debilidad de los precios solo son compatibles con el cierre de posiciones de diferencial, y no de las posiciones cortas.
Solemos fijarnos en las estadísticas de Comex porque el mercado londinense de futuros OTC, mucho mayor, es opaco. Lo único que sabemos es que, a finales de 2020, el total de contratos de futuros y swaps de oro registrados ascendía a 530 000 millones de dólares, o 8676 toneladas de papel. Aunque algunas de estas posiciones se mantienen entre bancos y pueden cerrarse de mutuo acuerdo, una cantidad grande e indefinida está en corto frente a depósitos de clientes no asignados. Es inevitable que se intente reducir y cerrar estas posiciones para cumplir con el coeficiente de financiación estable neta de Basilea 3, que se aplica a partir del 2 de enero, dentro de solo tres meses. Es probable que esto genere una demanda mucho mayor de oro y plata físicos.
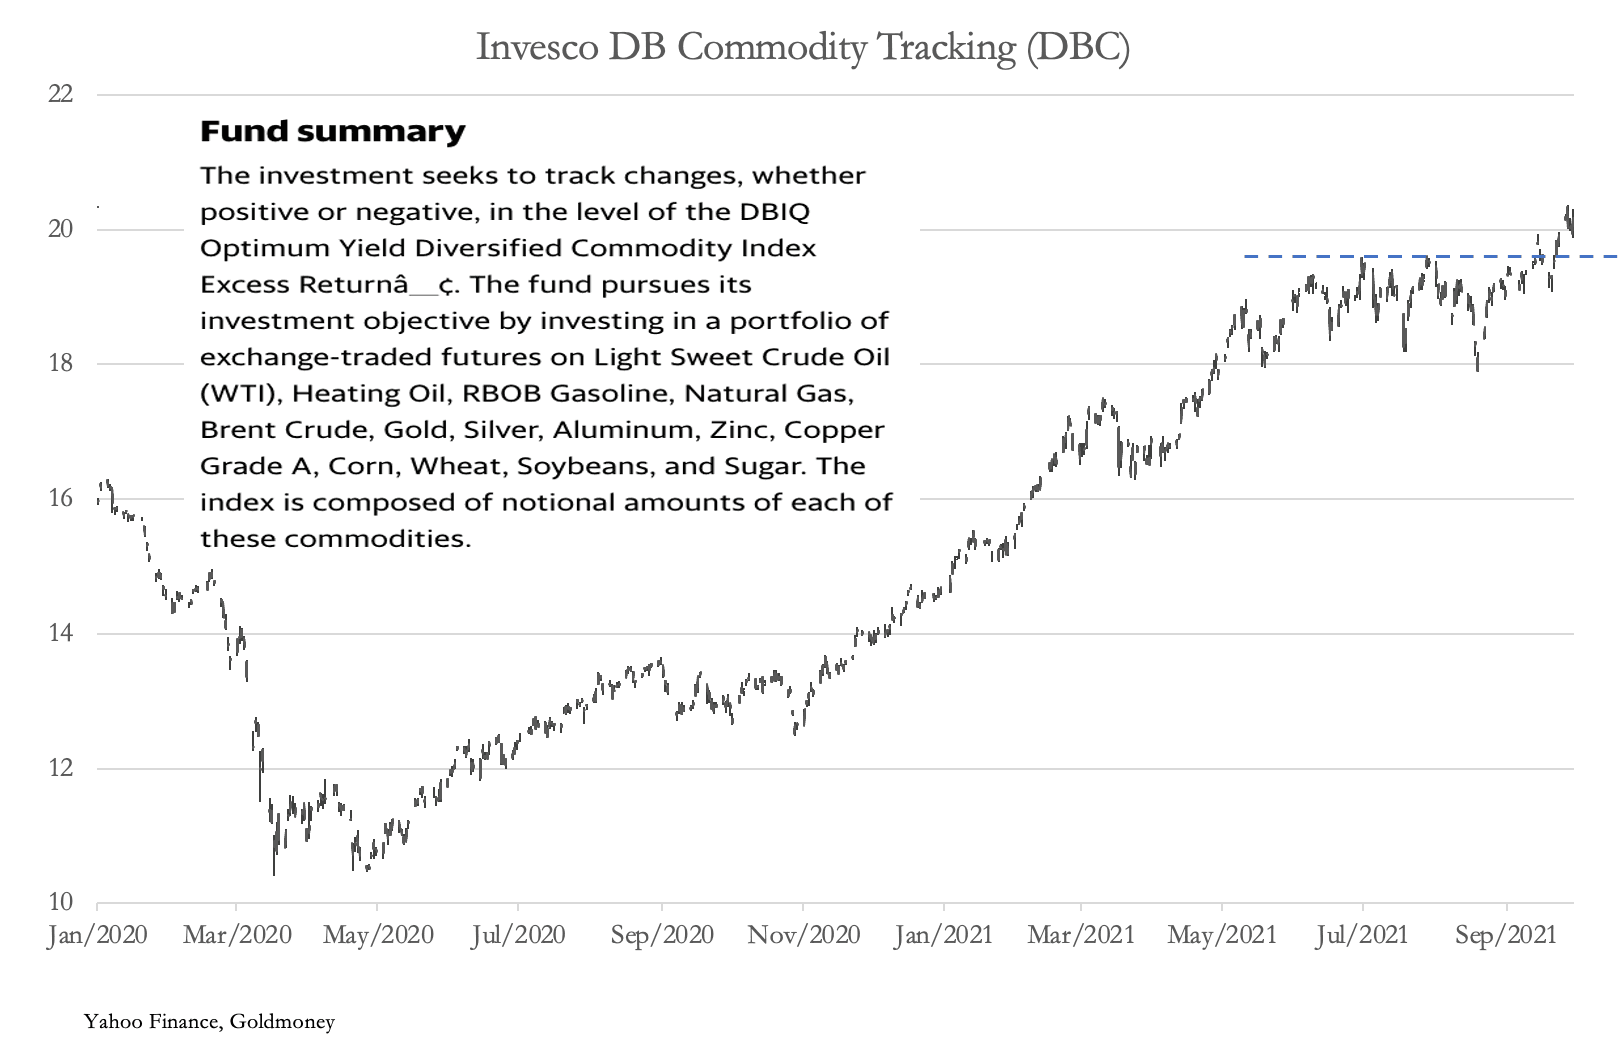
El comportamiento del oro y la plata contrasta claramente con el del conjunto de materias primas y energía, que, impulsado por los precios de la energía, cotiza al alza, como muestra nuestro siguiente gráfico del ETF de seguimiento de materias primas de Invesco.
Las opiniones y puntos de vista expresados en este artículo son los del autor o autores y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney o el autor o autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por cualquier información u opinión contenida en este artículo, y cualquier acción que se emprenda a raíz de las opiniones e informaciones contenidas en este artículo corre por tu cuenta y riesgo.