
Los metales preciosos han soportado un clima adverso a medida que aumentan las señales de que las principales economías podrían estar deslizándose hacia la recesión.
Ayer el BCE respondió por fin al deterioro de la situación en la Eurozona anunciando una forma discrecional de QE que durará, si es necesario, hasta dos años. Las únicas pistas son que el BCE comprará bonos garantizados y valores respaldados por activos emitidos en euros en la Eurozona, con el objetivo de aumentar el balance del BCE en alrededor de 1 billón de euros.
Se esperaba algún tipo de relajación y, al mismo tiempo, el programa de QE de la Fed debe quedar eliminado gradualmente este mes. El efecto en el mercado ha sido fomentar la venta de euros a cambio de dólares estadounidenses, mientras que la caída del yen también ha contribuido a la demanda de dólares.
La fortaleza del dólar ha provocado debilidad en una amplia variedad de materias primas, desde la energía hasta los metales, e incluso los productos lácteos. Tras un breve repunte, los rendimientos de los bonos han caído con fuerza, lo que apunta a deflación, y por fin los mercados de renta variable parecen resquebrajarse. La única buena noticia fue la de las solicitudes de subsidio de desempleo en EE. UU. de ayer, que fueron unas 10 000 menos de lo esperado.
No obstante, esta estadística se cuestiona cada vez más; por eso los metales preciosos, considerados especialmente vulnerables a la fortaleza del dólar, han tenido que soportar una negatividad considerable.
Además, el martes fue el cierre de trimestre, que se ha asociado habitualmente con una venta generalizada de metales preciosos desde que fracasó el primer intento de superar el nivel de 1180-1200 $ en junio del año pasado. Sin embargo, durante las últimas tres semanas el oro se ha negado a romper de nuevo ese nivel de 1200 $. En Comex, los gestores de fondos lo apuestan todo a que el oro lo romperá, como se puede ver en el siguiente gráfico.

Es bastante probable que las posiciones cortas de los fondos gestionados (managed money) fueran aún más extremas el martes pasado; las cifras del informe Commitment of Traders correspondientes se publicarán esta noche y se seguirán con interés.
Los metales preciosos con uso industrial han sufrido fuertes caídas, y el platino y el paladio han sido los más castigados. La plata también ha sido duramente golpeada y ha caído a nuevos mínimos, hasta los 17 $. Ahora cotiza a un tercio del máximo breve de casi 50 $ que alcanzó en abril de 2011. La plata también está muy sobrevendida, como demuestra el segundo gráfico de posiciones cortas de los fondos gestionados.
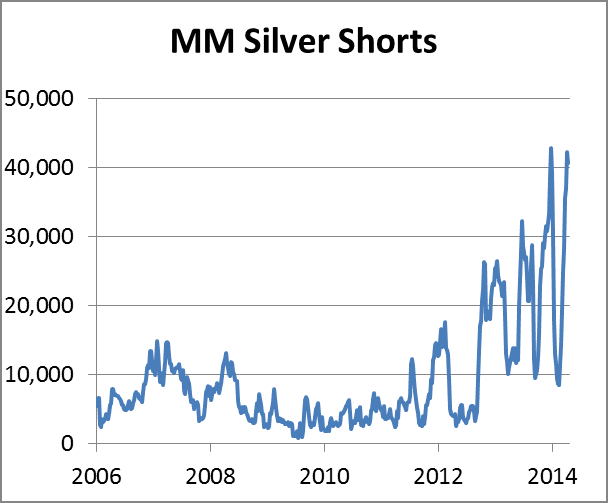
La categoría de fondos gestionados incluso está en posición neta corta en plata una vez tenidas en cuenta sus posiciones largas. Esto es poco habitual, porque, igual que los creadores de mercado (los bancos de lingotes estadounidenses) suelen mantener carteras cortas, la categoría de fondos gestionados suele estar en posición neta larga, con una media de 20.000 contratos.
Este es posiblemente el factor técnico más sólido a favor de los metales preciosos. Nos dice que la opinión bajista refleja posiciones ya tomadas y que los bajistas han agotado más o menos su munición y es probable que pasen a ser compradores netos. En contra, existe la preocupación de que, si el oro rompe los 1180 $, los alcistas a largo plazo, normalmente inquebrantables, puedan tirar la toalla.
Las noticias sobre la demanda física son mejores: aumenta a los precios actuales tanto en la plata como en el oro. Las entregas de oro físico en la Bolsa de Oro de Shanghái la semana pasada sumaron 46,3 toneladas, un ritmo anualizado de 2.300 toneladas, por lo que la liquidez subyacente en la que se basan las posiciones cortas de oro en papel sigue disminuyendo.
Anuncios de la próxima semana
Lunes.
Reino Unido: precios de la vivienda de Halifax.
Eurozona: indicador Sentix.
Martes.
Reino Unido: producción industrial, producción manufacturera, estimación del PIB del NEISR.
EE. UU.: optimismo del consumidor IBD, crédito al consumo.
Japón: indicador adelantado, balanza por cuenta corriente, tipo a un día del BoJ.
Miércoles.
EE. UU.: actas del FOMC de la Fed.
Japón: pedidos de maquinaria básica, encuesta Economy Watchers.
Jueves.
Reino Unido: decisión de tipos del BoE.
EE. UU.: solicitudes iniciales de subsidio por desempleo, inventarios de mayoristas.
Viernes.
Reino Unido: producción de la construcción, balanza comercial.
EE. UU.: índice de precios de importación, déficit presupuestario.
Japón: actas del BoJ, datos de préstamos bancarios, confianza del consumidor.