
El oro y la plata continuaron con la debilidad de los últimos tiempos, con precios estancados en un estrecho rango de cotización. El oro bajó 5 $ en la apertura europea de esta mañana (viernes) respecto al cierre del viernes anterior, que fue de 1210 $. La plata sube seis centavos en el mismo periodo, hasta los 15,38 $.

La negociación en Comex ha sido moderada, con un interés abierto del oro claramente medio. Sin embargo, estas cifras tranquilas ocultan una posición corta neta récord de los fondos de cobertura, de 42 528 contratos. En el siguiente gráfico se sitúa en su contexto histórico.
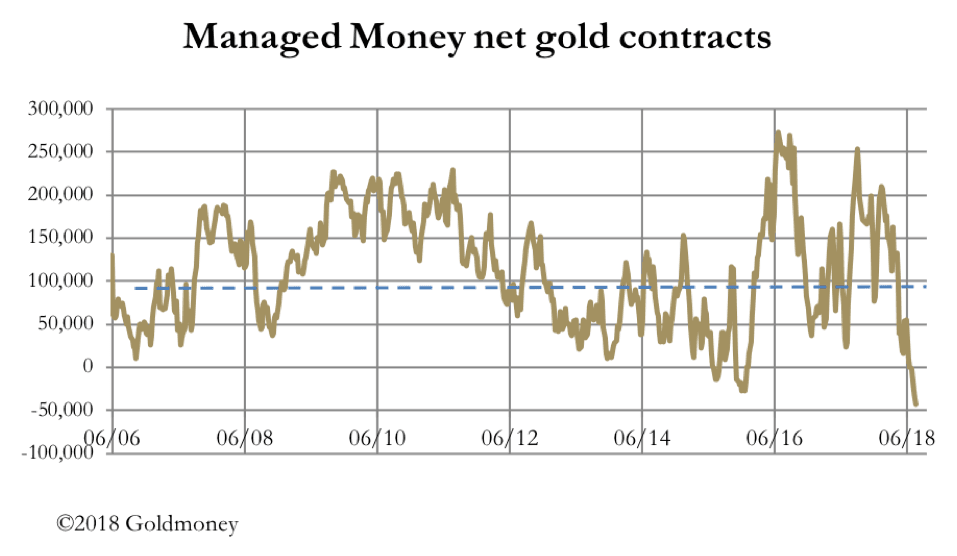
La línea de puntos es la posición larga neta media a lo largo del tiempo, e ilustra hasta qué punto se ha vuelto extrema la postura de los fondos de cobertura. Las cifras del informe Commitment of Traders, en las que se basa el gráfico, se actualizarán esta noche, tras el cierre del mercado en Nueva York, con la posición del martes pasado, pero un vistazo rápido a cómo ha evolucionado la negociación sugiere que habrá pocos cambios en este desequilibrio del mercado.
La plata resulta algo más interesante, porque el interés abierto es alto. La categoría Managed Money también está en posición neta corta en plata de Comex, con 7.942 contratos. Es un nivel de sobreventa poco habitual, pero inferior al récord, que se estableció el pasado abril, cuando esta categoría de especuladores estaba en posición neta corta con 40.338 contratos. Sin embargo, este mes el contrato activo de septiembre está llegando a su vencimiento, lo que significa que 150.000 contratos (el 62 % del interés abierto total a última hora de ayer) tendrán que renovarse a diciembre o cerrarse. Esto implica que habrá que cerrar o renovar más posiciones cortas que largas de especuladores, lo que sugiere que se está produciendo un estrangulamiento subyacente de los bajistas. Si el dólar se debilita y, más concretamente, si los metales básicos repuntan, el estrangulamiento podría volverse virulento.
Las existencias en almacén de cobre y de los demás metales básicos principales están en mínimos cíclicos, un desequilibrio serio dada la determinación de China de modernizar su infraestructura y la de sus aliados asiáticos a lo largo de las rutas de la seda. Por tanto, parece que no solo todo el complejo de metales está en mínimos cíclicos, sino que cabe esperar que la recuperación desde ellos sea significativa y sostenida.
En cuanto al dólar, su índice ponderado por comercio ha recuperado el 50 % de su mercado bajista de 2017, una corrección normal quizá. Recientemente, la atención en las divisas ha pasado del euro al yuan, que desde abril ha caído un 9 % frente al dólar. En los medios occidentales circulan rumores descabellados, hasta el punto de que se dice que la cúpula china está dividida sobre la política comercial. En realidad, eso nunca se permite que ocurra.
Deberíamos analizar la cuestión de la divisa desde el punto de vista chino. Dado que el presidente Trump está impulsando una guerra arancelaria, parece razonable compensar a los exportadores chinos empujando el yuan a la baja y, al mismo tiempo, perjudicar las importaciones estadounidenses. Además, China tiene cuantiosas reservas en dólares que quiere vender a más largo plazo. Un yuan más bajo abre esa posibilidad.
Por último, en el Insight de esta semana, muestro que la propiedad extranjera de inversiones en dólares, incluidos más de 4 billones de dólares en efectivo, es peligrosamente alta. Y esto ocurre cuando la opinión dominante en los mercados de capitales es que todo el mundo sigue necesitando más dólares. Las estadísticas concretas sobre la propiedad extranjera contradicen esta opinión, así que solo será cuestión de tiempo que estos desequilibrios se corrijan y el dólar se hunda.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.