
El oro y la plata consolidaron las recientes subidas tras la reunión del G20 del fin de semana pasado, que supuso una retirada parcial de los estadounidenses en el asunto de Huawei. También fue una oportunidad para que los presidentes Modi, Putin y Xi hablaran de la futura cooperación entre sus países, pero apenas ocupó titulares. Aunque las potencias asiáticas planean alejarse de la injerencia estadounidense, eso es un juego a más largo plazo.
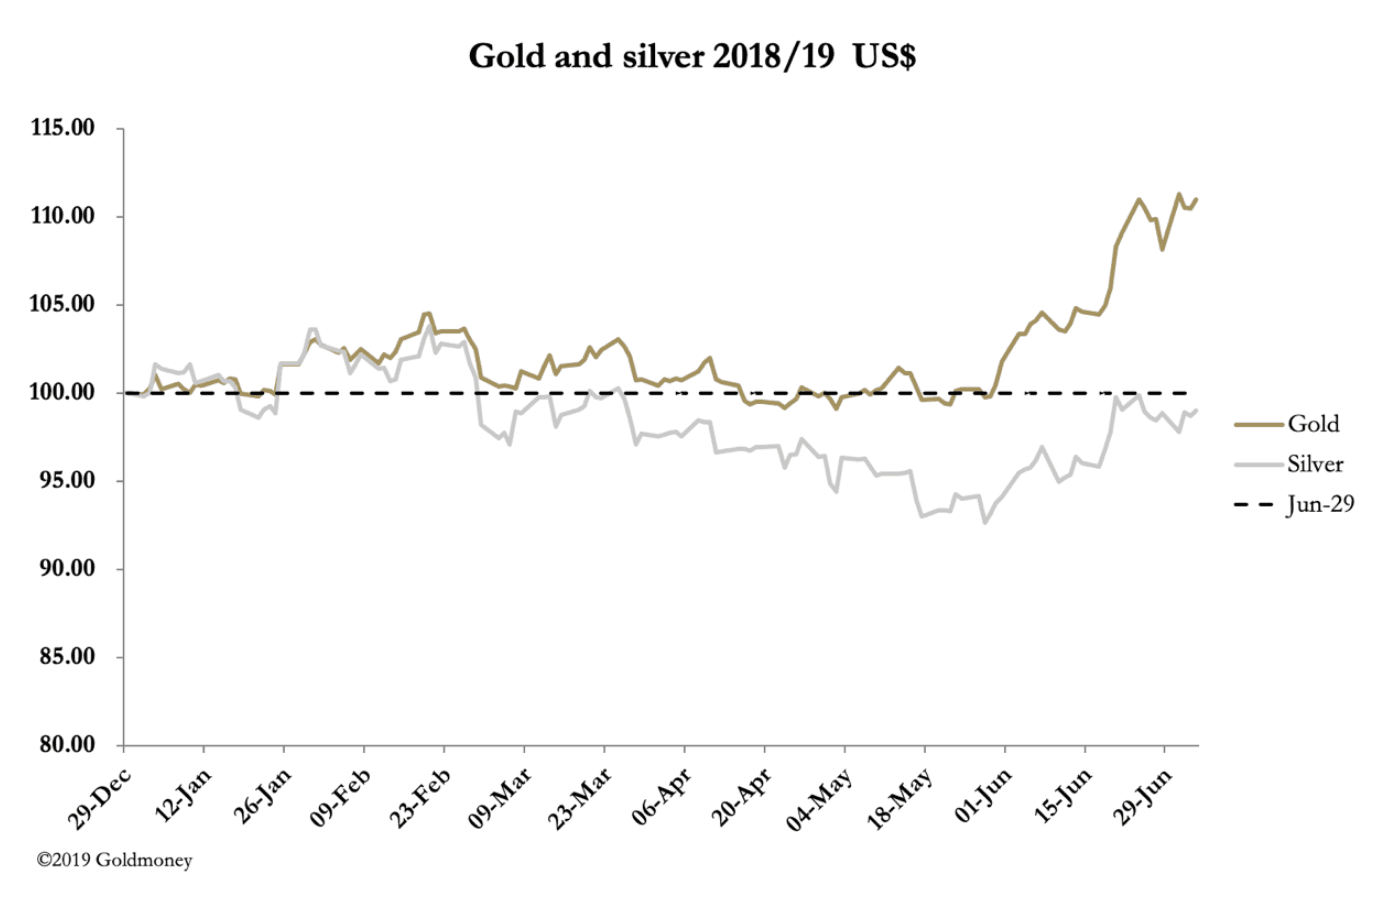
Esta semana ayer fue festivo en EE. UU. por el Día de la Independencia y, con el Comex cerrado, era inevitable cierta calma, con volúmenes más moderados en el Comex. A primera hora de la sesión europea, el oro subía 5 $ en la semana, hasta 1414 $, y la plata apenas 4 centavos, hasta 15,20 $. He reajustado nuestro gráfico principal para que el oro y la plata tengan base 100 en el último día de negociación de 2018, de modo que la disparidad de rendimiento entre ambos se vea con más claridad. Mientras que el oro sube un 11 % en lo que va de año, la plata baja un 1 %.
Esta divergencia es muy inusual. La regla general es que la plata es casi el doble de volátil y, con el oro al alza un 11 %, la plata debería subir aproximadamente un 20 %. Quizá el gráfico más llamativo de la plata sea el del posicionamiento de los cuatro mayores operadores del Comex, que presentamos a continuación.

Normalmente, los cuatro mayores mantienen entre ellos posiciones netas cortas. La posición neta corta media desde 2006 ha sido de unos 48 000 contratos, pero hoy se sitúan en un máximo histórico en largo, con 28 855 contratos. Los cuatro siguientes mantienen una posición neta corta de 40 305 contratos, frente a una media de 8600 contratos netos cortos. Los cuatro siguientes están muy cerca del récord en corto, mientras que los primeros están cerca del récord en largo.
Parece que uno o varios de los mayores operadores intentan acaparar el mercado de futuros. Podría ser un banco, un productor (poco probable), un usuario industrial o un émulo moderno de Bunker Hunt. No es un banco, porque el último Informe de Participación Bancaria (4 de junio) indica que los cuatro bancos estadounidenses mantienen una posición neta corta de 7600 contratos y los 21 bancos no estadounidenses, de 27 600. En ese momento, las cifras del COT confirmaban que los cuatro mayores ya estaban en posición neta larga de 9943 contratos. Por tanto, debe de ser un usuario industrial o un país que cubre compras futuras, o bien un gran operador. El único país con demanda industrial suficiente es China.
También debemos tener presente que el Comex es más pequeño que los mercados de derivados over-the-counter (OTC), que incluyen los contratos a plazo de Londres. Pero se mire como se mire, parece que se libra una auténtica pugna de gran calibre.
Además, si solo hay un gran operador en largo, los otros tres estarán en corto. Si, como los cuatro siguientes, están cerca del récord en corto, eso implica que la posición neta larga de ese gran operador es del orden de 100 000 contratos, es decir, 500 000 000 de onzas, unas 15 550 toneladas, casi el 60 % de la producción anual de las minas.
Si se trata de una sola entidad, se está enfrentando a todo el mercado. Solo puede haber tres desenlaces. Que una de las dos partes capitule (que son dos) o que nuestro pistolero exija la entrega, como intentaron hacer los hermanos Bunker Hunt en la década de 1970.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.