

La semana estuvo marcada por los rumores de que la Fed estaba decidida a subir el tipo de los fondos federales en la reunión de diciembre del FOMC.
Como resultado, los precios del oro y de la plata cayeron con fuerza y acumulan pérdidas del 6,6 % y del 3,7 % en el año, respectivamente. Hay pocas dudas de que esto convenía a los bancos de metales preciosos, que aprovecharon la ocasión para cerrar sus posiciones cortas con beneficios. Esto se reflejó en las fuertes caídas del interés abierto en el mercado de futuros de Comex, que se muestran en los dos gráficos siguientes para el oro y la plata.
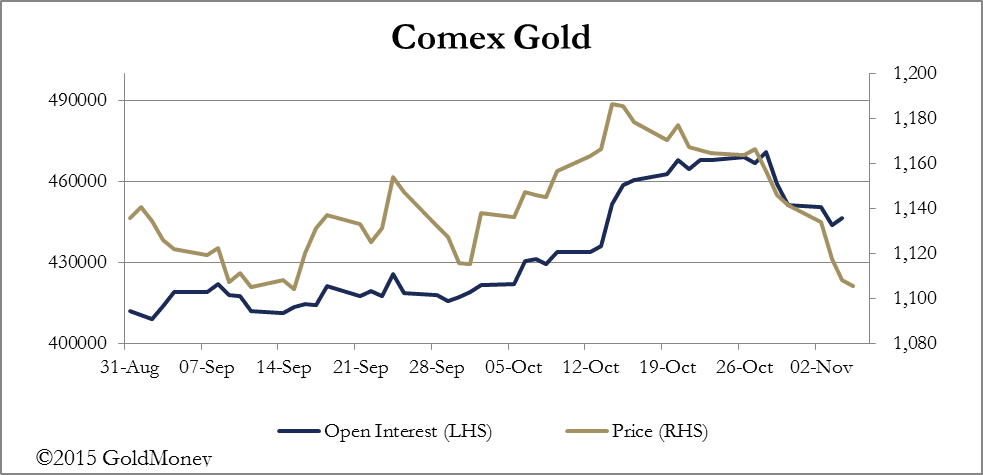

Cada vez hay más consenso en que los precios de los metales preciosos se dirigen a la baja, y es desde ese punto de vista como debemos analizar la relación entre los precios y el mentidero de los tipos de interés. La verdad es que las declaraciones de los miembros del FOMC fueron ambiguas sobre qué medidas se tomarán.
Pero supongamos que suben los tipos en diciembre: ¿y entonces qué? Hay pocas dudas de que los precios de los metales preciosos ya están descontando una subida, quizá hasta un tipo de los fondos federales del 0,25-0,325 %. Salvo una bajada inicial del oro y la plata, cabría esperar que una subida de esa magnitud esté ampliamente descontada, lo que sugiere que, una vez superada, una subida de los tipos de interés daría cierto margen de recuperación tanto a las materias primas como al oro y la plata. La clave, como siempre, sería si la «orientación futura» (forward guidance) indicara que cabe esperar más subidas en un futuro próximo.
Esto parece improbable, por la sencilla razón de que el dólar sigue fuerte y la economía mundial parece estar en una situación muy delicada. Con pocas señales de algo más que un crecimiento modesto, por debajo de la tendencia, en la economía estadounidense, es probable que, en conjunto, los miembros del FOMC de la Fed sigan preocupándose más por la deflación de precios que por la inflación.
La prueba estará en las reservas bancarias, si un tipo de los fondos federales más alto lleva a un aumento desde los 2,6 billones de dólares actuales. Los bancos no tienen mucho interés en prestar dinero a la economía no financiera con el tipo actual de los fondos federales, y menos aún si sube.
Otra forma de ver este problema es que, desde la crisis de Lehman, los bancos se han centrado en prestar al gobierno y en usar después el colateral obtenido para especular con otros activos. Una subida de los tipos de interés podría, en el margen, desalentar a los bancos de ampliar sus operaciones en los mercados de valores, a menos que los rendimientos de la deuda pública suban lo suficiente para compensar la subida de tipos; en ese caso, la sensación de bienestar en los mercados de renta variable podría empezar a esfumarse.
La Fed sigue atrapada en el límite cero, incluso si el mes que viene hay una pequeña subida del tipo de los fondos federales. Subir los tipos quizá alivie la sensación de impotencia del FOMC, pero si los sube sin señales de mejora del crecimiento económico ni de retorno de la inflación de precios, probablemente tendría que revertir la subida en poco tiempo o buscar otros medios para estimular la economía.
La próxima semana
Lunes
Eurozona: indicador Sentix.
Japón: datos de préstamos bancarios, balanza por cuenta corriente.
Martes
EE. UU.: índice de precios de importación, inventarios mayoristas.
Japón: encuesta Economy Watchers.
Miércoles
Reino Unido: ganancias medias, tasa de solicitantes de prestaciones, tasa de desempleo de la OIT.
EE. UU.: IPP (excluidos alimentos y energía), presupuesto.
Japón: pedidos de maquinaria básica, IPP.
Jueves
Eurozona: producción industrial.
EE. UU.: solicitudes iniciales de subsidio de desempleo.
Viernes
Japón: utilización de la capacidad, producción industrial, índice de actividad terciaria del METI.
Reino Unido: producción de la construcción.
Eurozona: PIB, balanza comercial.
EE. UU.: IPP, ventas minoristas, inventarios empresariales.
Las opiniones y puntos de vista expresados en el artículo son los del autor y no reflejan necesariamente los de GoldMoney, salvo que se indique expresamente. Ten en cuenta que ni GoldMoney ni ninguno de sus representantes prestan asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo independiente y regulado que esté debidamente cualificado para ello. Cualquier información incluida en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. GoldMoney no aceptará responsabilidad alguna por pérdidas o daños que puedan derivarse directa o indirectamente del uso de dicha información o de la confianza depositada en ella.