

En un mercado muy tranquilo, el oro y la plata siguieron consolidándose en los niveles de 1800 $ y 24 $ respectivamente. En dos jornadas de esta semana, los volúmenes del oro en Comex cayeron por debajo de los 130 000 contratos, frente a una media de más de 250 000 contratos en condiciones normales de negociación. Y el volumen de negociación del contrato de plata descendió a menos de 40 000 contratos, frente a unos volúmenes más habituales del doble.
En la negociación europea de esta mañana, el oro cotizaba a 1813 $, 3 $ menos que el cierre del viernes anterior, y la plata a 24,00 $, sin cambios. El interés abierto de la plata es muy bajo, como muestra el siguiente gráfico.

Casi ha vuelto a los niveles posteriores a la caída organizada de los metales preciosos, cuando el interés abierto pasó de 244 705 contratos a finales de febrero de 2020 a 131 830 a principios de mayo. Tras eliminar a los alcistas más débiles, el precio subió de 11,80 $ a 28,90 $ en agosto del año siguiente. Dejando a un lado el drástico desplome del interés abierto, existen similitudes en los factores que probablemente impulsarán los precios a partir de ahora. La posición neta de la categoría Swaps está equilibrada, que es donde se encontraba en mayo de 2020 tras la caída. Este es nuestro siguiente gráfico.
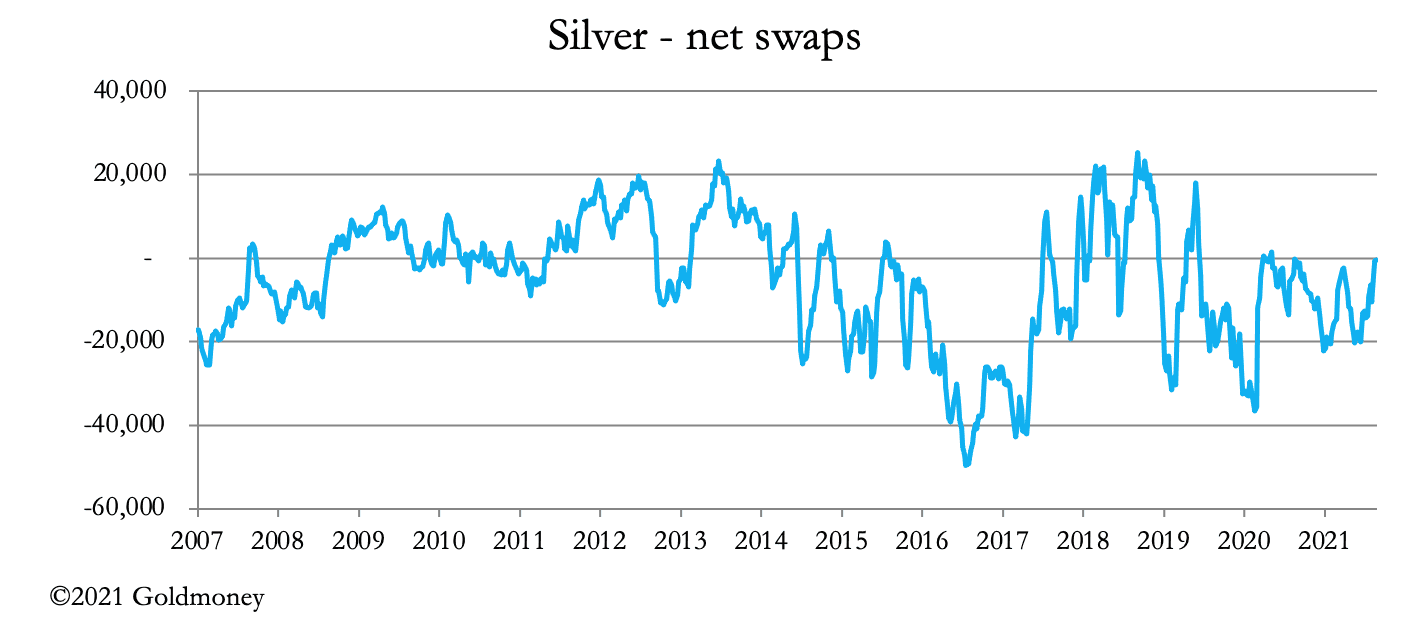
Lo importante es que el bajo nivel de interés abierto, unido al evidente interés de los Swaps por mantener una cartera equilibrada, es potencialmente muy alcista para la plata.
La negociación de futuros de plata es distinta de la del oro, porque las mineras, más de la mitad de las cuales extraen principalmente otros metales, tienden a mantener coberturas proporcionalmente mayores en plata que en oro. Por tanto, la situación del oro es algo diferente, pero su interés abierto también ha bajado, como muestra nuestro siguiente gráfico.

El interés abierto ha mostrado cierta resistencia a nuevas caídas, y ha subido por encima de 500 000 desde mínimos de 450 000. A diferencia de la situación en la plata, los Swaps están atrapados en posiciones cortas que no pueden cerrar. Nuestro siguiente gráfico destaca la diferencia con la posición en plata: una posición corta neta de 179 512 contratos, en la que cada variación de un dólar equivale a 18 millones de dólares. Ahí reside el verdadero problema del sistema.
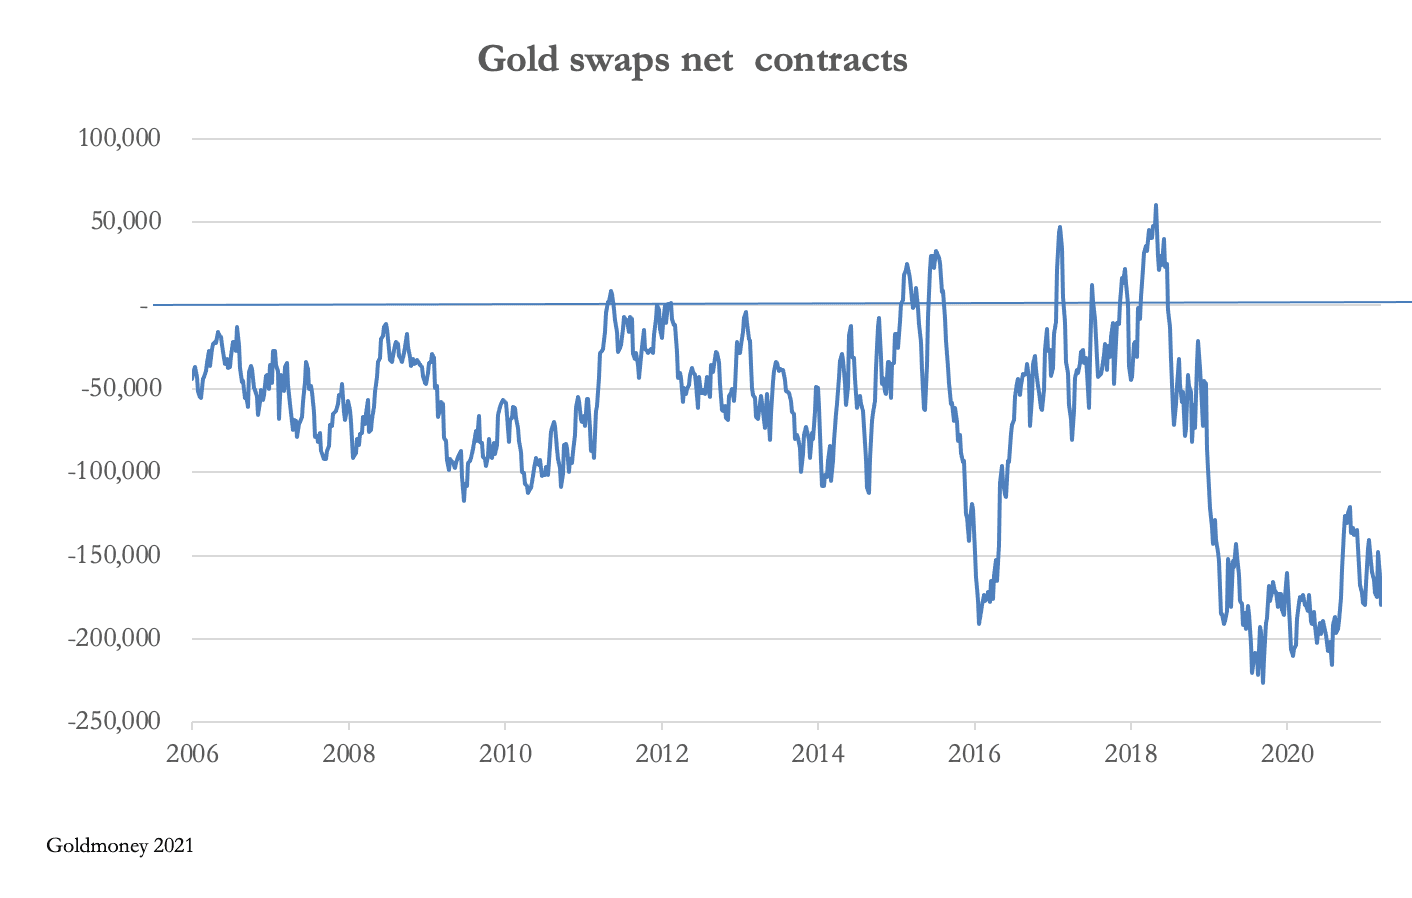 El valor monetario de la posición neta de los Swaps es de 32 600 millones de dólares. Se enfrentan a un enorme problema. La inflación general de precios medida por el IPC(U) de EE. UU. es del 5,4 %, lo que, de forma simplista, nos indica que los tipos de interés reales son profundamente negativos. Y no se trata solo de los tipos en dólares estadounidenses: la inflación del IPCA de la eurozona se sitúa en el 3 % y sigue subiendo, mientras que el tipo de depósito del BCE es del −0,5 %.
Schiffgold señala que los inversores alemanes, tradicionalmente cautelosos ante la inflación, están acumulando oro. Y para ayudar a abastecer la demanda de metal físico en todo el mundo, Comex se ha convertido en un mercado de entrega. Esta semana se han entregado 93 500 onzas del contrato de oro y 24 055 000 onzas de plata.
La combinación de precios al alza y tipos de interés muy negativos ha situado de hecho al oro y a la plata en una fuerte backwardation, un aspecto apenas comprendido en el sistema de inversión, que examina erróneamente los tipos de arrendamiento implícitos. Desde ahí hay un breve salto hasta entender que el dinero real es el oro, y la plata su doncella, no el efímero dinero fiduciario.
El valor monetario de la posición neta de los Swaps es de 32 600 millones de dólares. Se enfrentan a un enorme problema. La inflación general de precios medida por el IPC(U) de EE. UU. es del 5,4 %, lo que, de forma simplista, nos indica que los tipos de interés reales son profundamente negativos. Y no se trata solo de los tipos en dólares estadounidenses: la inflación del IPCA de la eurozona se sitúa en el 3 % y sigue subiendo, mientras que el tipo de depósito del BCE es del −0,5 %.Schiffgold señala que los inversores alemanes, tradicionalmente cautelosos ante la inflación, están acumulando oro. Y para ayudar a abastecer la demanda de metal físico en todo el mundo, Comex se ha convertido en un mercado de entrega. Esta semana se han entregado 93 500 onzas del contrato de oro y 24 055 000 onzas de plata.
La combinación de precios al alza y tipos de interés muy negativos ha situado de hecho al oro y a la plata en una fuerte backwardation, un aspecto apenas comprendido en el sistema de inversión, que examina erróneamente los tipos de arrendamiento implícitos. Desde ahí hay un breve salto hasta entender que el dinero real es el oro, y la plata su doncella, no el efímero dinero fiduciario.
Las opiniones expresadas en este artículo son las de su(s) autor(es) y no reflejan las de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual y/o que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e informaciones contenidas en él corre por tu cuenta y riesgo.