

El oro y la plata se recuperaron bien esta semana, prolongando un repunte que ya dura dos semanas. El oro, cotizado en dólares, subió otros 13 $ hasta los 1247,50 $ en las primeras operaciones europeas de esta mañana (viernes), 31 $ por encima de los mínimos del 7 de julio. La plata ha recuperado ya 1,75 $ desde los mínimos del flash crash de hace dos semanas, hasta los 16,40 $ de esta mañana.
El volumen de futuros de Comex ha sido normal, pero está ocurriendo algo inusual, que la plata ejemplifica mejor que nada. Sabemos que los bancos de metales preciosos han expulsado a los especuladores (sobre todo posiciones largas de fondos de cobertura), y que el flash crash mencionado antes habrá activado los stops de los especuladores, lo que ha permitido a los bancos cerrar sus posiciones cortas con beneficio. Esto dejó (a martes, 11 de julio) a la categoría de dinero gestionado (es decir, los fondos de cobertura) en una posición neta corta de 6.361 contratos, que representan 31,8 millones de onzas. Lo extremo de esta posición se aprecia en nuestro siguiente gráfico: solo se superó una vez, a mediados de 2015.
Aún más interesante es el grado de pesimismo puro, es decir, el nivel de las posiciones cortas por sí solas, sin la compensación de las largas. Véase nuestro siguiente gráfico de las posiciones cortas del dinero gestionado, que están en máximos históricos (62.058 contratos, o 310,3 millones de onzas, aproximadamente el 36 % de la producción anual de las minas).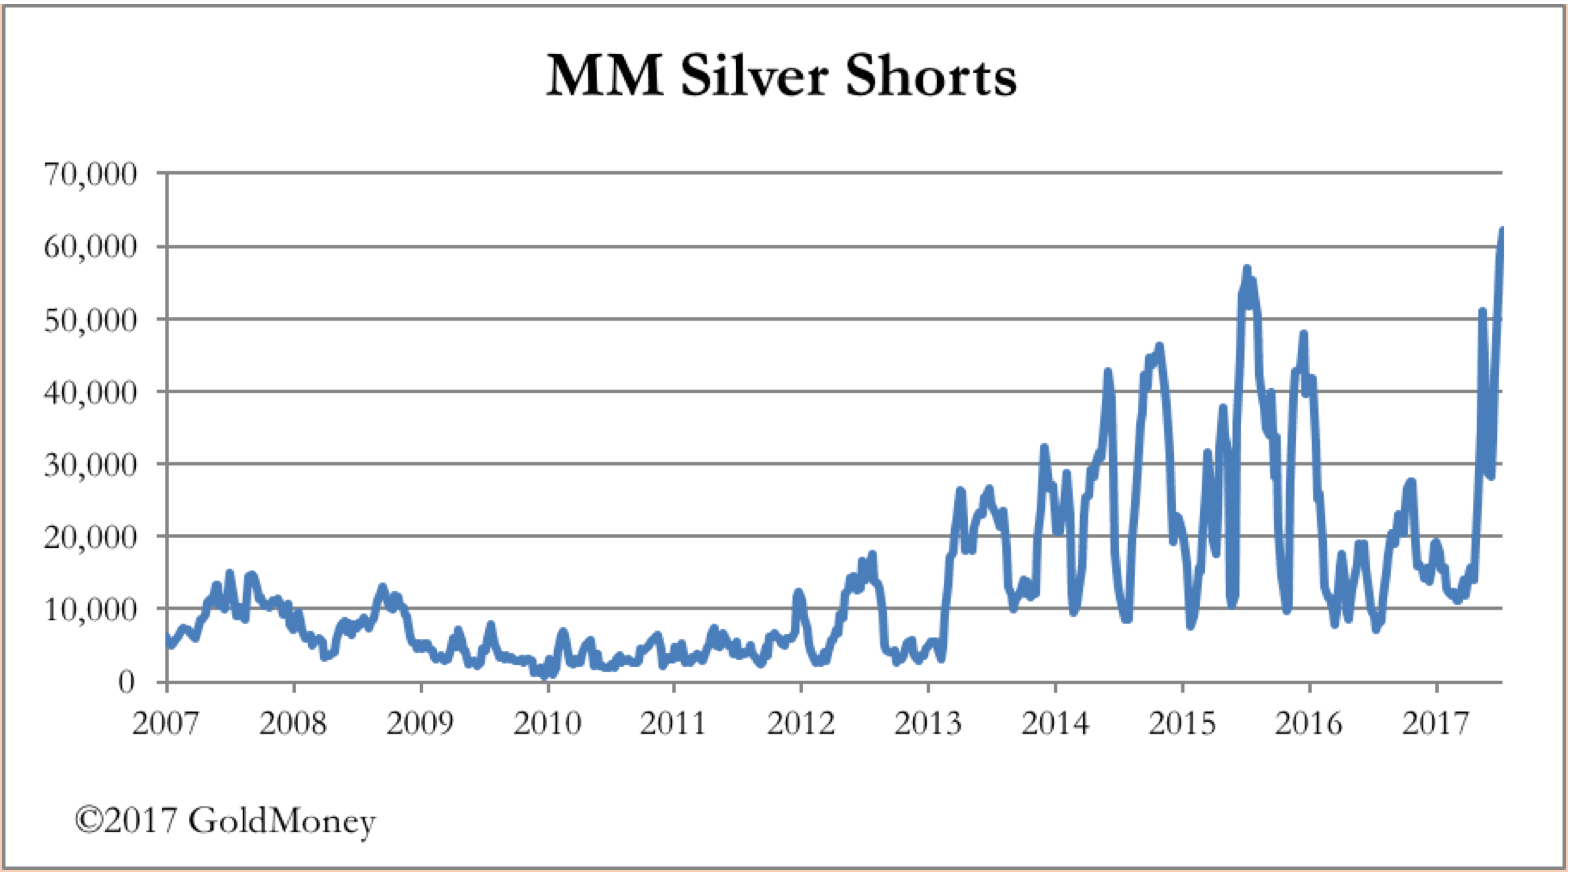
Son posiciones extraordinarias.
A estas alturas todos deberíamos saber que el precio de la plata (y del oro) lo mueven los intereses opuestos de los bancos de metales preciosos y los fondos de cobertura. Siempre, y la única posible excepción fue cuando los Bunker-Hunt intentaron acaparar el mercado de la plata en la década de 1970, los bancos de metales preciosos ganan al final. Dan a los fondos de cobertura cuerda suficiente para ahorcarse y, después, crean oferta artificial de la nada para abrumarlos, obligándolos a cerrar sus posiciones largas con pérdidas.
Este ciclo de acontecimientos no solo provoca la subida y posterior caída del precio de la plata, sino que también explica por qué cambia el nivel de interés abierto. Cuando los especuladores son alcistas y compran, se les suministran contratos nuevos, que se corresponden con las posiciones cortas creadas por los bancos de metales preciosos. Cuando se vuelven bajistas, engañados por los bancos para que cierren sus posiciones, el interés abierto baja. Por lo tanto, cabría esperar que los cambios en el interés abierto estuvieran en fase con los cambios en el precio. Y esto es, de hecho, lo que normalmente ocurre, como muestra nuestro siguiente gráfico, al menos hasta principios de este año.
Esta correlación fue estrecha hasta que empezaron a aparecer señales de inestabilidad en la relación cuando el precio superó los 18 $ el pasado febrero. Desde abril, el interés abierto y el precio han divergido de forma notable. Fíjese en cómo, en el anterior lavado y aclarado entre junio y diciembre del año pasado, el interés abierto cayó de más de 235.000 contratos a menos de 160.000 (un 32 % menos). Fíjese ahora en cómo se mantiene en 207.800, solo un 12 % por debajo de su máximo histórico del 20 de abril.
¿Qué nos dice esto? En primer lugar, debemos señalar que hay un alto nivel de coberturas de productores, con mineras, recicladoras, refinerías y compradores industriales que cubren sus costes de materias primas en tiempos inciertos. En segundo lugar, la categoría de dinero gestionado es tan bajista que ha estado abriendo contratos vendiendo en corto futuros de plata (lo confirma nuestro tercer gráfico). Esto es raro. Y en tercer lugar, algo que no hemos mencionado hasta ahora: el nivel de posiciones alcistas del dinero gestionado no ha disminuido tanto como cabría esperar, y se mantiene obstinadamente alto, en 55.697 contratos. Este último rasgo indica que el dinero a más largo plazo, que mantiene plata a través de futuros como medio de inversión rentable, cobra cada vez más importancia en el mercado.
En conjunto, existen las condiciones para un buen repunte del precio por los siguientes motivos:
- Los especuladores están más bajistas que nunca.
- Los bancos de metales preciosos tienen, en conjunto, libros equilibrados.
- Los operadores comerciales genuinos están inseguros y han aumentado sus coberturas, en ambos sentidos.
- Los inversores a largo plazo se mantienen firmes.
Estas condiciones se aplican en general también al oro, aunque la situación no es tan llamativa. Ha habido días en que el precio del oro ha subido y el interés abierto ha caído, lo que confirma que las condiciones son fundamentalmente las de un estrangulamiento de posiciones bajistas (bear squeeze), que podría llegar mucho más lejos.
Y un último punto. El dólar ha estado muy débil en los últimos meses, algo que apenas se refleja en los precios de las materias primas en general, lo que sugiere que todo el complejo físico ha quedado mal valorado desde el lado de las divisas. Cómo se deshaga esto probablemente dominará los mercados durante el resto del año.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.