
En la actualización de mercado del viernes pasado comenté que a los bancos de metales preciosos con grandes recursos les resulta fácil mover los mercados y cambiar el sentimiento.
La negociación de metales preciosos de esta semana ha sido un ejemplo de manual: todos los metales preciosos cayeron con fuerza durante la sesión de Nueva York del martes, lo que dejó al oro listo para probar el nivel de 1200 $ al día siguiente. El contexto informativo, con Grecia jugando una alarmante partida de la gallina contra el resto de la zona euro y con Ucrania empujando aún a la OTAN y a Rusia hacia el conflicto, normalmente haría subir los precios de los metales preciosos al aumentar la percepción de riesgo sistémico; pero eso habría resultado costoso para los bancos de metales preciosos con posiciones cortas. A primera hora de hoy, hora del Reino Unido, en la semana el oro había caído unos 20 $ y la plata 0,55 $.
La situación ha sido especialmente difícil en la plata para los bancos de metales preciosos, ya que cayó un 6 % durante el ataque bajista del martes contra el oro. Mientras tanto, el interés abierto en Comex sigue aumentando, como muestra el siguiente gráfico.

Esto nos indica que los compradores siguen comprando pese a la debilidad del precio. El ligero descenso de los últimos días apenas ha alterado el panorama de fondo. Otra forma de verlo es que, desde el máximo del 23 de enero, la caída del precio ha generado una demanda equivalente a 50 000 000 de onzas adicionales, algo muy distinto de la capitulación de los alcistas que se esperaba.
El interés abierto en oro, en cambio, se ha reducido bruscamente en línea con el precio en las últimas semanas, como puede verse en el siguiente gráfico.
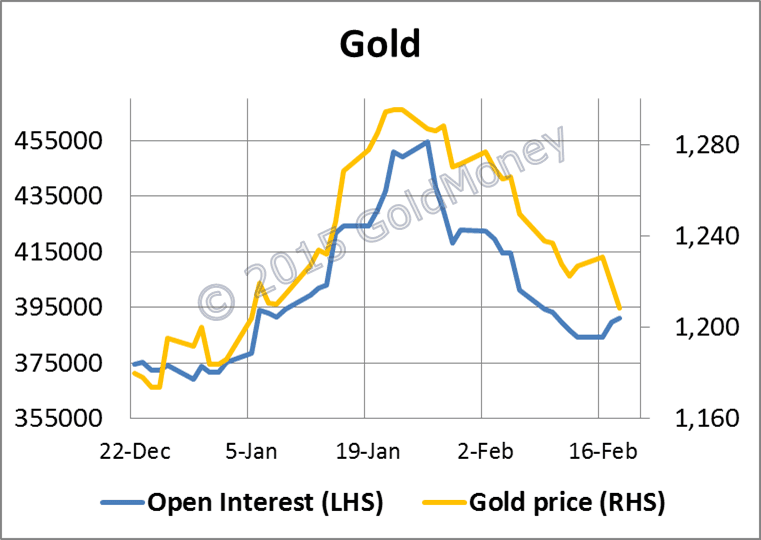
Lo único que se puede decir es que las posiciones especulativas en el mercado de futuros se han reducido con éxito y ya no pesan sobre el mercado. Como es lógico, la incertidumbre actual del mercado y el Año Nuevo chino han provocado un descenso del interés, algo que se refleja en la mesa de operaciones de GoldMoney, donde la actividad de los clientes ha sido moderada.
Ya he mencionado Ucrania y Grecia. De las dos, es probable que Grecia tenga mayor influencia en el oro y la plata, por el posible daño al euro. Hay que tener presente que el capital suscrito del BCE es de solo 10 800 millones de euros, y sin embargo ha prestado a los bancos griegos más de 65 000 millones, sobre todo para cubrir retiradas de depósitos, y posee otros 27 000 millones en bonos del Estado griego. Es el viejo dicho sobre quién tiene el problema, el cliente o el banco. En este caso parece que es el BCE.
Además, un vistazo a las liquidaciones entre los bancos centrales nacionales a través del sistema TARGET2* muestra que existe un problema potencial mayor con Italia, con una fuga de capitales de 59 500 millones de euros durante el segundo semestre de 2014. Por tanto, parece que los mercados se muestran muy complacientes con el futuro tanto de la zona euro como del propio euro, que solo tiene quince años y, por tanto, está apenas consolidado en comparación con las demás grandes divisas.
Para los chinos, el Año Nuevo de la cabra comenzó ayer, así que en los mercados occidentales se comenta que la demanda de oro de China ha tocado techo por el momento. Ya veremos, pero el año viejo se despidió con una demanda mayorista de otras 59 toneladas en la última semana completa, lo que suma un total de 374 toneladas desde el 1 de enero. Quizá quede algo de metal precioso disponible para la temporada de bodas en la India.
*TARGET2 es un sistema de pagos interbancarios para el procesamiento en tiempo real de transferencias transfronterizas en toda la Unión Europea.
La próxima semana
Lunes
Reino Unido: CBI Distributive Trades.
EE. UU.: ventas de viviendas existentes.
Martes
Eurozona: IPCA.
EE. UU.: índice de precios de la vivienda S&P Case-Shiller, confianza del consumidor.
Miércoles
Reino Unido: aprobaciones de hipotecas de la BBA.
EE. UU.: ventas de viviendas nuevas.
Jueves
Eurozona: oferta monetaria M3, índice de clima empresarial, confianza del consumidor, sentimiento económico, sentimiento industrial.
EE. UU.: IPC, pedidos de bienes duraderos, solicitudes iniciales de subsidio de desempleo, índice de precios de la vivienda de la FHFA.
Japón: IPC subyacente, gasto real de los hogares, desempleo, producción industrial, ventas de grandes minoristas, ventas minoristas.
Viernes
Japón: inicios de viviendas, pedidos de construcción.
Reino Unido: PIB (2.ª estimación), índice de servicios.
EE. UU.: índice de precios PCE subyacente (2.ª estimación), PIB anualizado (2.ª estimación), PMI de Chicago, ventas de viviendas pendientes.