

Antes del parón de Semana Santa, ha sido una semana interesante para los metales preciosos. El oro subió 55 $ desde el cierre del viernes pasado hasta los 1681,8 $ de ayer, el nivel de cierre más alto desde 2012. La plata subió un dólar en la semana y cerró anoche en 15,40 $.
Los bancos de lingotes tuvieron una semana muy dura, ya que el canal de intercambio de futuros por físico (EFP) entre Comex y Londres se ha roto. Cuando los EFP funcionan correctamente, rara vez hay más de 2 $ de diferencia entre Comex y Londres, pero esa diferencia se ha disparado y el contrato activo de junio de Comex cotiza 60 $ por encima del precio al contado. Esto podría convertirse en un desastre para Comex, porque diferenciales como ese indican que es probable que un número cada vez mayor de posiciones largas opten por la entrega, dada la falta de metal precioso disponible en otros lugares a casi cualquier precio.
La situación es parecida en la plata, con el contrato activo de mayo cotizando 52 centavos por encima del precio al contado. Dado que a este contrato le quedan menos de tres semanas, la presión sobre la plata es probablemente más urgente, y los operadores del mercado seguirán de cerca la evolución de este contrato.
Con todos los bancos centrales comprometidos a imprimir dinero ad infinitum, los mercados de papel, muy apalancados, tenían que enfrentarse a una crisis. No se trata, como quieren hacerte creer la LBMA y Comex, de un simple fallo de entrega por el cierre o la restricción de refinerías, minas y logística clave, que provoca una escasez temporal de metal precioso físico. Es cierto que esas dificultades existen y han ayudado a dejar al descubierto los peligros de un mercado de papel muy apalancado que controla los precios del oro y la plata expandiéndose sin límite para absorber la demanda. Lo que ahora supone el problema es la degradación de las monedas de papel.
En consecuencia, nadie conoce los precios reales del oro y la plata en los mercados físicos, donde los precios son meramente indicativos y los distribuidores los encuentran «solo de compra». Es el peor resultado para los bancos de lingotes que están en corto. Nuestro próximo gráfico muestra la posición de los swaps (operadores de los bancos de lingotes) según el último informe COT disponible, el del 31 de marzo.
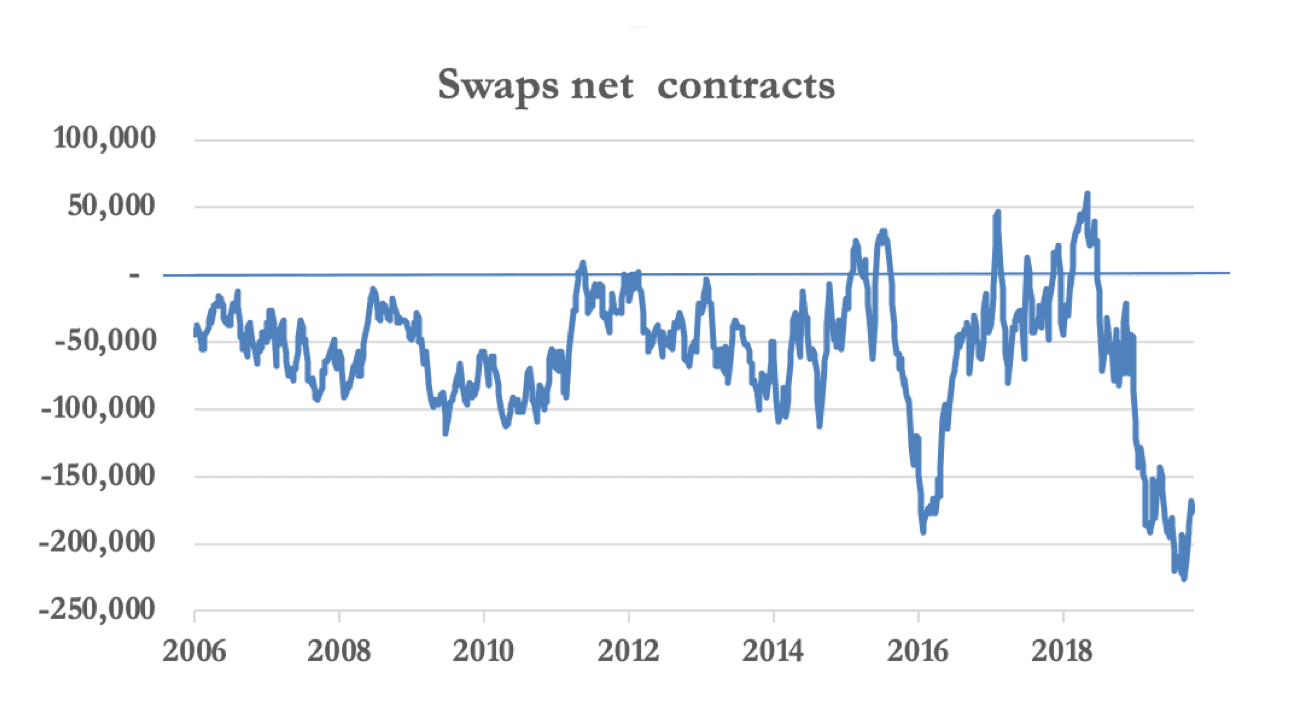
Normalmente, los operadores de swaps mantienen posiciones cortas y solo van largos cuando el oro está muy sobrevendido. Está claro que se encuentran en una posición imposible, lo que explica por qué la LBMA y Comex intentan desesperadamente rebajar la tensión.
Con ese fin, y para sustituir el canal de EFP roto, Comex ha introducido un nuevo contrato contra el cual se pueden entregar barras de 400 onzas de la LBMA para aliviar la escasez en el contrato normal de 100 onzas. Esto parece poco más que un intento de convencer a los distribuidores de que la liquidez de las cámaras acorazadas de Londres está disponible al instante en Nueva York. Pero de las más de 8.000 toneladas que la LBMA presenta como liquidez, probablemente haya disponibles menos de 1.000 toneladas, y seguramente se estén agotando rápidamente por la falta de nuevo suministro.
El fracaso de los mercados de papel entraña peligros crecientes, porque, aparte del cruce euro-dólar, los cruces oro-dólar son probablemente el mayor cruce de divisas, y respaldan todo el sistema monetario. No se puede permitir que fracase. Cabe esperar nuevas medidas antes de fin de mes para intentar evitar que Comex se vea abocado a una crisis, como fuertes subidas de los márgenes de los contratos.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.