

El oro y la plata tuvieron una semana terrible: ayer por la tarde (jueves), hora de Londres, cayeron hasta los 1.075 $ y los 14,20 $ respectivamente, antes de recuperarse ligeramente.
El contexto fue una renovada fortaleza del dólar, reflejada en la debilidad de las materias primas, pero el movimiento del mercado giró en torno a los bancos de metales preciosos, que hicieron bajar los precios del oro y la plata en el mercado de futuros para cerrar sus posiciones bajistas. El único límite a estas maniobras es el crecimiento de la demanda física de los compradores de valor, aunque esta se ve compensada en cierta medida por la liquidación de ETF físicos.
El World Gold Council confirmó la reciente demanda física y estimó que la demanda de inversión en metal físico aumentó un 27 % en el tercer trimestre. Según las estimaciones del WGC, la demanda estadounidense se triplicó hasta las 33 toneladas, la china subió un 70 % hasta las 52 toneladas y la europea aumentó un 35 % hasta las 61 toneladas. Los bancos centrales añadieron 175 toneladas.
La demanda china está infravalorada en las estimaciones del WGC. Las entregas de la Bolsa del Oro de Shanghái al público, incluido el oro para la fabricación de joyería, sumaron 810,75 toneladas en el tercer trimestre, frente a las 553 del segundo, un 61 % más que en el tercer trimestre del año pasado. Las entregas anualizadas solo al público chino suponen 2.652 toneladas este año, frente a una producción minera anual de unas 3.000 toneladas.
Uno se pregunta por la calidad del resto de las cifras del WGC, dada su reticencia a aceptar las de la SGE, que parecen calculadas a la inversa para ajustarse a los totales de minería y chatarra. Dejando esa cuestión a un lado, no es de extrañar que la demanda asiática sea alta si observamos los precios del oro expresados en las monedas de los principales compradores asiáticos: el yuan chino, la lira turca, la rupia india y el riyal saudí. Se ilustra en el siguiente gráfico.

Salvo la lira turca (TRY), perennemente débil, el oro es ahora más barato que a principios de año en el resto de las divisas asiáticas. Dado que los ciudadanos de todos estos países consideran el oro dinero de verdad y una cobertura eficaz frente al papel del Estado, no sorprende que la demanda física alcance nuevos máximos con los precios a estos niveles.
La fortaleza del dólar, el motivo que se aduce para explicar la debilidad del oro, procede de la política de tipos de interés de la Fed, que está totalmente reñida con la realidad económica. Las únicas cifras que muestran algo de optimismo, desde China hasta Estados Unidos, son estadísticas oficiales muy maquilladas. El realismo se refleja en las encuestas industriales, los precios de las materias primas y las tarifas del transporte de graneles, y todos ellos indican que la economía mundial atraviesa una situación muy grave. Si la Fed hace lo lógico el mes que viene, aplazará sin fecha la subida de tipos que tenía prevista y desplazará el énfasis de su política del desempleo y la inflación a la inflación únicamente.
Los volúmenes en Comex aumentaron de forma notable esta semana, lo que indica un apoyo creciente con los precios más bajos, aunque el interés abierto en general bajó. El interés abierto es el tema de nuestro último gráfico.
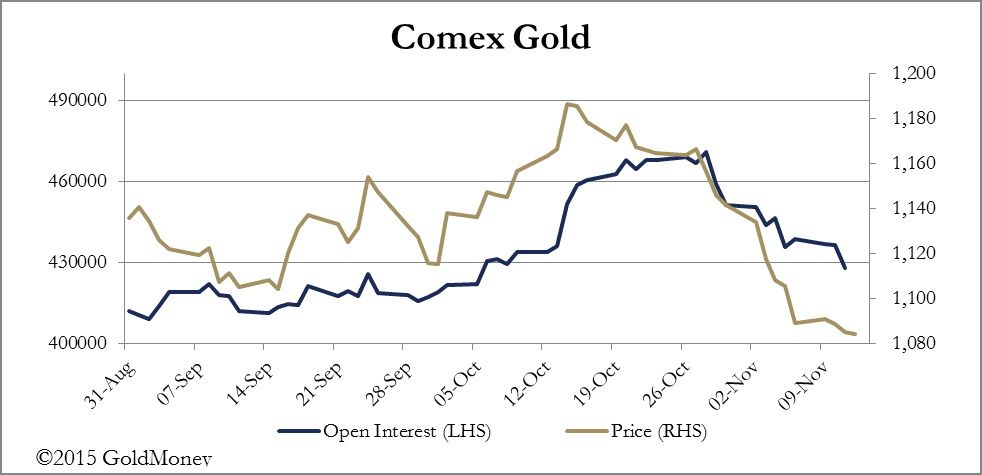
Parece que los especuladores ya han sido purgados. Por supuesto, nada impide que cambien de sentido y abran posiciones bajistas, lo que haría caer algo más los precios. Sin embargo, es posible que los bancos de metales preciosos prefieran absorber esas ventas para cuadrar sus libros, dada la fuerte demanda de metal físico a estos niveles, en lugar de ser demasiado ambiciosos con precios más bajos. De ser así, la debilidad actual de los precios podría terminar pronto, sobre todo si se agotan las ventas de ETF.
La próxima semana
Lunes
Reino Unido: Índice de precios de la vivienda de Rightmove.
Eurozona: IPCA.
EE. UU.: Encuesta Empire State.
Martes
Reino Unido: IPC, precios de los insumos, precios de producción, precios de la vivienda de la ONS.
Eurozona: Sentimiento económico ZEW.
EE. UU.: IPC, utilización de la capacidad, producción industrial, encuesta NAHB de constructores, flujos netos TICS a largo plazo.
Miércoles
EE. UU.: Permisos de construcción, inicios de viviendas, actas de la FOMC.
Japón: Comercio despachado en aduana.
Jueves
Japón: Índice de actividad total, tipo a un día del BOJ.
Eurozona: Cuenta corriente.
Reino Unido: Ventas minoristas.
EE. UU.: Solicitudes iniciales de subsidio de desempleo, indicador adelantado, encuesta de la Fed de Filadelfia.
Viernes
Reino Unido: Endeudamiento público.
Eurozona: Confianza del consumidor.
Las opiniones expresadas en el artículo son las del autor y no reflejan necesariamente las de GoldMoney, salvo que se indique expresamente. Tenga en cuenta que ni GoldMoney ni ninguno de sus representantes prestan asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo independiente y regulado que esté debidamente cualificado para ello. Toda la información que se facilita en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. GoldMoney no aceptará responsabilidad alguna por pérdidas o daños que puedan derivarse, directa o indirectamente, del uso de dicha información o de la confianza depositada en ella.