
Los metales preciosos se deslizaron a la baja durante la semana en un mercado tranquilo. Los bajistas se sintieron reconfortados por la falta de una reacción positiva del precio ante las noticias políticas de Ucrania y Gaza, y ante las encuestas económicas publicadas en EE. UU., que decepcionaron a los analistas que buscaban señales de crecimiento económico. Incluso el FMI rebajó sus previsiones para la economía estadounidense, y el rendimiento del bono del Tesoro a 10 años retrocedió hasta el 2,46 %, tras haber subido hasta el 2,65 % desde el mínimo de mayo en el 2,41 %. Se muestra en el siguiente gráfico.
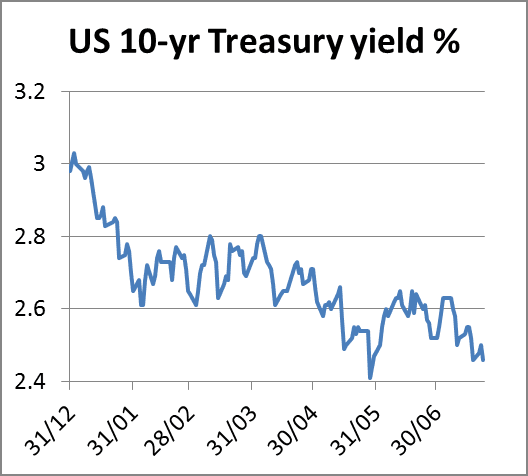
Si se rompe el nivel del 2,4 %, los operadores lo interpretarán como una señal de que la economía estadounidense tiene problemas. Los rendimientos más bajos del Tesoro se ven como prueba de que el mercado resta importancia al riesgo de inflación, dado el escaso rendimiento de la economía. Pero esa no es toda la historia: los diferenciales entre los bonos del Tesoro de EE. UU. y la deuda corporativa se están ampliando, lo que sugiere que la opción preferida como refugio son los bonos y letras del Tesoro, y no el oro.
Como resultado, el precio del oro ha sufrido presión. No ha ayudado que el contrato de agosto empiece a salir del tablero, lo que aporta cierta presión vendedora natural que la demanda del contrato de diciembre no compensa del todo. Se aprecia con claridad en el siguiente gráfico, del precio del oro y del interés abierto, que se ha contraído en 6.400 contratos durante las últimas dos semanas.

Ayer la Asociación China del Oro informó de una caída de una quinta parte en la demanda de oro durante los primeros seis meses de este año respecto al primer semestre de 2013. Es presumible que estas cifras solo recojan la demanda minorista que se le notifica, porque a través de la Bolsa del Oro de Shanghái se entregaron en realidad 962,46 toneladas, frente a 1.103,60 toneladas en 2013. Sabemos que la demanda de China se ha moderado desde los niveles excepcionalmente altos del año pasado, pero si se tiene en cuenta el impulso artificial de la demanda tras el desplome del precio en abril de 2013, los niveles actuales de demanda siguen siendo sólidos. Por si sirve de algo, las últimas cifras de entregas de la SGE muestran 1.029 toneladas entregadas en lo que va de año, un 14,15 % más que el año pasado.
El precio de la plata ha corrido esta semana una suerte similar a la del oro, pero el volumen ha sido extremadamente bajo, lo que sugiere que el precio se mueve a rebufo del oro y no por una actividad significativa en la plata como tal. Se muestra en nuestro siguiente gráfico, donde se ve que el interés abierto se mantiene algo mejor que en el caso del oro.

Ayer el precio del oro sufrió un golpe al comienzo de la negociación asiática y, una hora después de abrir Nueva York, se lanzó al mercado una orden de venta de unos 6.000 contratos, que hizo caer el precio hasta los 1.288 $. Fue una operación torpe, que parecía diseñada para empujar el precio a la baja, y el efecto se amplificó por la tranquilidad del mercado.
En esencia, los metales preciosos están en fase correctiva con volúmenes bajos, y el oro ha vuelto a su media móvil de 200 días, donde podría encontrar un renovado apoyo comprador.
La próxima semana
Lunes.
Reino Unido: precios de la vivienda de Nationwide.
EE. UU.: ventas de viviendas pendientes.
Japón: gasto real de los hogares, desempleo, ventas minoristas.
Martes.
Reino Unido: aprobaciones de hipotecas, crédito neto al consumo, préstamos garantizados, oferta monetaria M4.
EE. UU.: índice de precios de la vivienda S&P Case-Shiller, confianza del consumidor.
Japón: producción industrial.
Miércoles.
Eurozona: Índice de Clima Empresarial, Confianza del Consumidor, Confianza Industrial, Confianza Industrial.
EE. UU.: Encuesta de Empleo ADP, Índice de Precios PCE subyacente, PIB anualizado, Índice de Precios del PIB.
Jueves.
Japón: Inicios de Viviendas, Pedidos de Construcción.
Eurozona: IPCA preliminar, Desempleo.
EE. UU.: Peticiones Iniciales de Subsidio por Desempleo, PMI de Chicago.
Viernes.
Japón: Ventas de Vehículos.
Eurozona: PMI Manufacturero.
EE. UU.: Índice de Precios PCE subyacente, Nóminas no agrícolas, Ingresos Personales, Gasto Personal, Nóminas del sector privado, Desempleo, Gasto en Construcción, Índice ISM Manufacturero.