
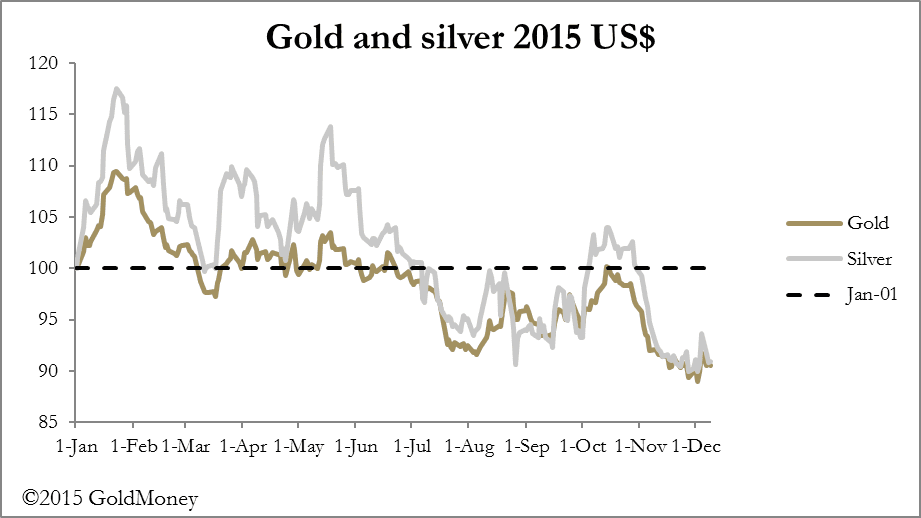
Cambia el título de la obra de Samuel Beckett para sustituir a Godot por la Fed y tendrás una buena descripción del tedioso mercado de metales preciosos de esta semana.
Tras dispararse el viernes pasado por el cierre de posiciones bajistas, los precios del oro y la plata no han hecho más que moverse entre la baja y los laterales durante toda la semana. Dicho esto, el mercado transmite una sensación de tono subyacente firme, con backwardation en los mercados físicos y ausencia de ventas en los futuros, más que una demanda seria que persiga los precios.
La Fed se pronunciará el miércoles. El FOMC ha dicho casi explícitamente que subirá el objetivo del tipo de los fondos federales en un 0,25 % y que esta subida será la primera de una tendencia alcista gradual. El mercado de futuros ya ha descontado este anuncio: la categoría Managed Money (es decir, los fondos de cobertura) está en posición neta corta solo por segunda vez. Entretanto, los swap dealers (principalmente bancos de metales preciosos) están en realidad largos. A menos que esta posición extrema se normalice, lo que probablemente haría que el precio del oro se recuperase por encima de los 1100 $, queda abierta una operación evidente en sentido alcista.
Dado que esta perspectiva es tan obvia, es razonable esperar que el precio del oro suba moderadamente antes del anuncio del FOMC. Además, hay otro factor a favor de los metales preciosos que aún no está en el radar de los operadores y que podría ayudar a explicar la actual carrera por los dólares. Se trata de los graves problemas que se están gestando en el conjunto del mundo de las materias primas, que amenazan con provocar la liquidación de deuda incobrable no solo de productores con flujo de caja ya negativo, sino también de países enteros que afrontan serias dificultades financieras. El golpe más llamativo ha sido el del precio del petróleo, que esta semana cayó otro 7½ % hasta mínimos de varios años tras conocerse que los miembros de la OPEP siguen acelerando su producción.
Todos los productores, tanto estatales como corporativos, responden a los menores precios del petróleo intentando asegurar las mismas ventas brutas mediante una mayor producción. El problema de exceso de oferta afecta también a otros mercados de materias primas. Las mineras están en apuros: Anglo American recorta 85 000 empleos como parte de una reestructuración financiera y Glencore se enfrenta a nuevos planes de reducción de deuda. Cuando los gigantes del mundo de las materias primas tienen problemas, se sabe que la deuda incobrable está muy extendida en el sector, tanto entre los productores como entre países enteros.
La deuda de Brasil afronta ahora una rebaja a la categoría de bono basura y Canadá contempla tipos de interés negativos. Incluso Finlandia, que exporta productos forestales y cuyo principal mercado de exportación es Rusia, atraviesa dificultades. Ayer fue destituido el ministro de Finanzas de Sudáfrica, una reacción presidencial al deterioro de la economía. No es solo el petróleo, y no son solo los mercados emergentes.
Según un informe de ZeroHedge, las tarifas de transporte marítimo desde China se están desplomando, una prueba de que, detrás de todo, la economía global en general atraviesa dificultades graves y cada vez mayores. La deuda incobrable a la que se enfrenta el sistema bancario mundial se está extendiendo desde las materias primas hacia un colapso más amplio, cuyo tamaño amenaza con superar la suma del capital básico del sistema bancario.
En este contexto, el Planeta América espera una subida de los tipos de interés, porque allí todo va viento en popa.
La próxima semana
Lunes
Japón: utilización de la capacidad, producción industrial.
Eurozona: producción industrial.
Martes
Reino Unido: IPC, precios de los insumos, precios de producción, precios de la vivienda de la ONS.
Eurozona: sentimiento económico ZEW.
EE. UU.: IPC, encuesta NAHB de constructores, flujos netos TICS a largo plazo.
Miércoles
Eurozona: PMI compuesto, PMI manufacturero, IPCA, balanza comercial.
Reino Unido: ganancias medias, variación del número de solicitantes de subsidio, tasa de desempleo de la OIT.
EE. UU.: permisos de construcción, encuesta Empire State, inicios de viviendas, utilización de la capacidad, producción industrial, PMI manufacturero final, tipo de los fondos federales de la FOMC.
Jueves
Reino Unido: ventas minoristas, tendencias industriales de la CBI.
Eurozona: índice de costes laborales.
EE. UU.: solicitudes iniciales de subsidio por desempleo, indicador adelantado.
Viernes
Reino Unido: confianza del consumidor GfK
Eurozona: cuenta corriente.
Las opiniones y puntos de vista expresados en el artículo son los del autor y no reflejan necesariamente los de GoldMoney, salvo que se indique expresamente. Ten en cuenta que ni GoldMoney ni ninguno de sus representantes ofrecen asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo independiente y regulado que esté debidamente cualificado para prestarlo. La información facilitada en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. GoldMoney no asumirá responsabilidad alguna por pérdidas o daños que puedan derivarse, directa o indirectamente, del uso de dicha información o de la confianza depositada en ella.