

El oro y la plata dedicaron esta semana a consolidar sus recientes recuperaciones de precio, y la plata tendió a mantenerse mejor que el oro.
Sin embargo, la situación subyacente del metal precioso sigue siendo muy ajustada. El Financial Times informó de que el coste de tomar prestado oro físico ha aumentado considerablemente en las últimas semanas, como reflejo de la demanda de refinado de las grandes refinerías suizas. Sabemos por nuestros propios contactos que, durante los últimos tres años, las refinerías suizas han estado totalmente ocupadas refinando lingotes LBMA de 400 onzas para convertirlos en el estándar chino de un kilo y ley 0,9999, de modo que la sangría de las existencias custodiadas en Occidente acabaría provocando una escasez aguda.
Si el informe del FT acierta en lo referente al oro prestado, esto acumula más problemas para el futuro, porque el oro prestado hay que devolverlo. Es de suponer que el FT se refiere a oro cedido en arrendamiento, en cuyo caso casi con toda seguridad lo suministran los bancos centrales a partir de sus reservas. Por otra parte, nuestro socio de cámaras acorazadas en Hong Kong, Malca-Amit, ha publicado en su blog un artículo sobre la escasez de lingotes de plata. Según su experiencia, los compradores están siendo puestos en listas de espera mientras las refinerías intentan ponerse al día con la demanda.
Estos dos relatos de escasez física se ven confirmados por pruebas anecdóticas en todas partes. Podemos tomarlos como prueba de que el mercado no se está valorando sobre la base de una oferta y una demanda genuinas. Esto ocurre desde hace mucho tiempo, y algunos sostendrían que, con la intervención de los gobiernos, siempre es así. Sin embargo, las probabilidades de una dislocación de los precios en el mercado parecen estar aumentando, lo que pillaría desprevenidos a casi todos.
En el mercado de futuros de Comex, el interés abierto ha caído de forma significativa tanto en el oro como en la plata. Cómo ha ocurrido esto sin un fuerte "short squeeze" en la última quincena es un misterio, lo que sugiere cierto grado de gestión del mercado entre bastidores. La caída del interés abierto se ilustra en los dos gráficos siguientes, correspondientes a los futuros del oro y de la plata respectivamente.
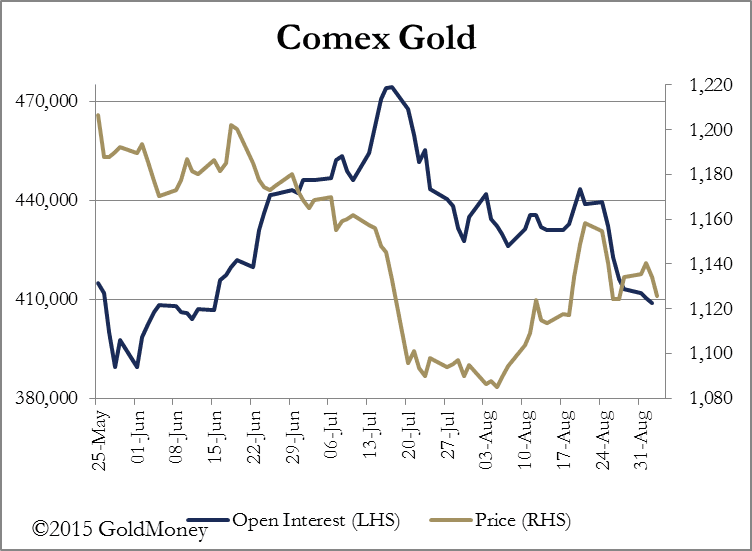

Desde el 24 de agosto, cuando el precio del oro alcanzó su máximo, el interés abierto se ha contraído en 30.000 contratos. En ese momento los fondos de inversión libre estaban en posición neta corta, algo sin precedentes. En lo que parece un desarrollo de lo más improbable, los especuladores en corto han ido cerrando sus posiciones en un mercado a la baja. Aunque la función de los especuladores honestos es anticiparse a los mercados y suavizar su evolución, no es así como funcionan normalmente los futuros del oro en Comex: en un mercado dominado por los grandes bancos de metales preciosos, los beneficios se generan asegurándose de que los fondos de inversión libre, en conjunto, pierdan dinero con sus operaciones. Una forma mejor de definir esta relación es que los "hedgies" son los aficionados y los bancos son los profesionales.
La situación de la plata es aún más notable, con un descenso continuado del interés abierto desde los niveles récord de mediados de junio.
La única explicación que tiene sentido es que, en lugar de practicar el juego rentable habitual de forzar el cierre de los cortos antes de hundir los precios una vez liquidadas sus posiciones, el establishment bancario de metales preciosos da mayor prioridad a mantener los libros equilibrados, lo que sugiere que presta atención a los altos niveles de demanda de metal precioso físico.
La próxima semana
Lunes.
Japón: indicador adelantado, datos de préstamos bancarios, cuenta corriente, PIB (final). Eurozona: indicador Sentix.
Martes.
Eurozona: PIB. EE. UU.: crédito al consumo. Japón: pedidos de maquinaria básica, oferta monetaria M2, encuesta Economy Watchers.
Miércoles.
Japón: confianza del consumidor, IPP. Reino Unido: producción industrial, producción manufacturera, balanza comercial (extracomunitaria).
Jueves.
Japón: utilización de la capacidad. Reino Unido: decisión del BoE sobre el tipo de interés base. EE. UU.: índice de precios de importación, solicitudes iniciales de subsidio de desempleo, inventarios de mayoristas.
Viernes.
Reino Unido: producción de la construcción. EE. UU.: IPP, confianza de la Universidad de Míchigan, déficit presupuestario.
Las opiniones y puntos de vista expresados en el artículo son los del autor y no reflejan necesariamente los de GoldMoney, salvo que se indique expresamente. Ten en cuenta que ni GoldMoney ni ninguno de sus representantes ofrecen asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo independiente y regulado que esté debidamente cualificado para ello. Cualquier información facilitada en este artículo se proporciona únicamente como comentario general de mercado y no constituye asesoramiento. GoldMoney no aceptará responsabilidad alguna por ninguna pérdida o daño que pueda derivarse directa o indirectamente del uso de dicha información o de la confianza depositada en ella.