
Si crees que la inflación de precios ronda el 1,6 %, has caído en el mito del IPC de la BLS. Dos analistas independientes que emplean métodos distintos, el Chapwood Index y Shadowstats.com, demuestran que los precios suben a un ritmo mucho más rápido, más cercano al 10 % anual, y que lo hacen desde 2010.
Este artículo analiza las consecuencias de la supresión de la inflación de precios, en particular a la luz del discurso de Jerome Powell en Jackson Hole, en el que restó importancia a la inflación de precios entre los objetivos de política de la Fed en favor de centrarse en el empleo.
Concluye que la reconciliación entre la cifra del IPC de la BLS y la tasa real de inflación de precios es inevitable y será catastrófica para la política de la Fed de mantener bajos los tipos de interés, para su maximización del «efecto riqueza» de unos precios inflados de los activos financieros y para el propio dólar.
La inflación monetaria despega
La semana pasada se celebró una conferencia virtual de Jackson Hole, en la que Jerome Powell rebajó la importancia del objetivo de inflación en favor del otro mandato de la Fed, el empleo. Y Andrew Bailey, gobernador del Banco de Inglaterra, afirmó: «No nos hemos quedado sin munición ni mucho menos… para ser sincero, desde la perspectiva actual parece que fuimos demasiado cautos con respecto a la munición que nos quedaba antes de la pandemia».
Ambos estaban rompiendo guiones anteriores. Dado que probablemente romperán también estos, tiene poco sentido analizarlos más. Lo cierto es que todos los principales bancos centrales están atrapados en problemas de su propia creación y que hace tiempo que perdieron el control de su destino. La figura 1 resume el problema.

M1 es el indicador estadounidense de dinero en sentido estricto. Durante los 28 años posteriores a 1980, creció a una tasa media anual simple del 8,8 %. Desde 2008 hasta febrero pasado, tras la crisis de Lehman, creció a una tasa media anual del 16,6 %. Desde el 24 de febrero, en seis meses, ha crecido un 34 %, lo que equivale a una tasa media anual del 68 %. Lo que Powell admitió en la práctica en Jackson Hole fue que un crecimiento anualizado de M1 del 68 % no bastaba para garantizar la recuperación de la economía estadounidense. Habría tenido que restar importancia al efecto sobre los precios para crear margen para nuevos aumentos del ritmo de crecimiento monetario.
Es evidente que la Fed está atrapada por sus políticas inflacionistas. Y la Oficina de Estadísticas Laborales de EE. UU. (BLS), que calcula los índices de precios al consumo del país, tendrá que esforzarse aún más para ocultar las pruebas de la inflación de precios. En los últimos diez años ha registrado una tasa media anual de inflación de precios del 1,69 % para las ciudades estadounidenses (CPI-U), y para el primer semestre de 2020 afirma que fue del 0,83 %, es decir, el 1,66 % anualizado. Mantener esta ficción ha sido una notable hazaña de gestión estadística, si se compara con las cifras sin manipular de cincuenta ciudades que recoge el Chapwood Index.[i] La figura 2 muestra la brecha entre el IPC de la BLS y las estimaciones sin manipular de Chapwood.

No pretendemos sugerir que el índice de precios Chapwood represente con exactitud la inflación de precios. Podemos hablar del nivel general de precios en un sentido teórico, pero en la práctica no se puede medir, porque cada consumidor tiene una experiencia de precios distinta. Solo cuando se adopta la versión macroeconómica de la economía y se habla de agregados irreales se calcula una cifra. Pero si se eliminan los cambios introducidos en los métodos de cálculo de la BLS desde 1980, se obtiene una tasa de inflación de precios similar a la del índice Chapwood, lo cual confirma John Williams en Shadowstats.com.
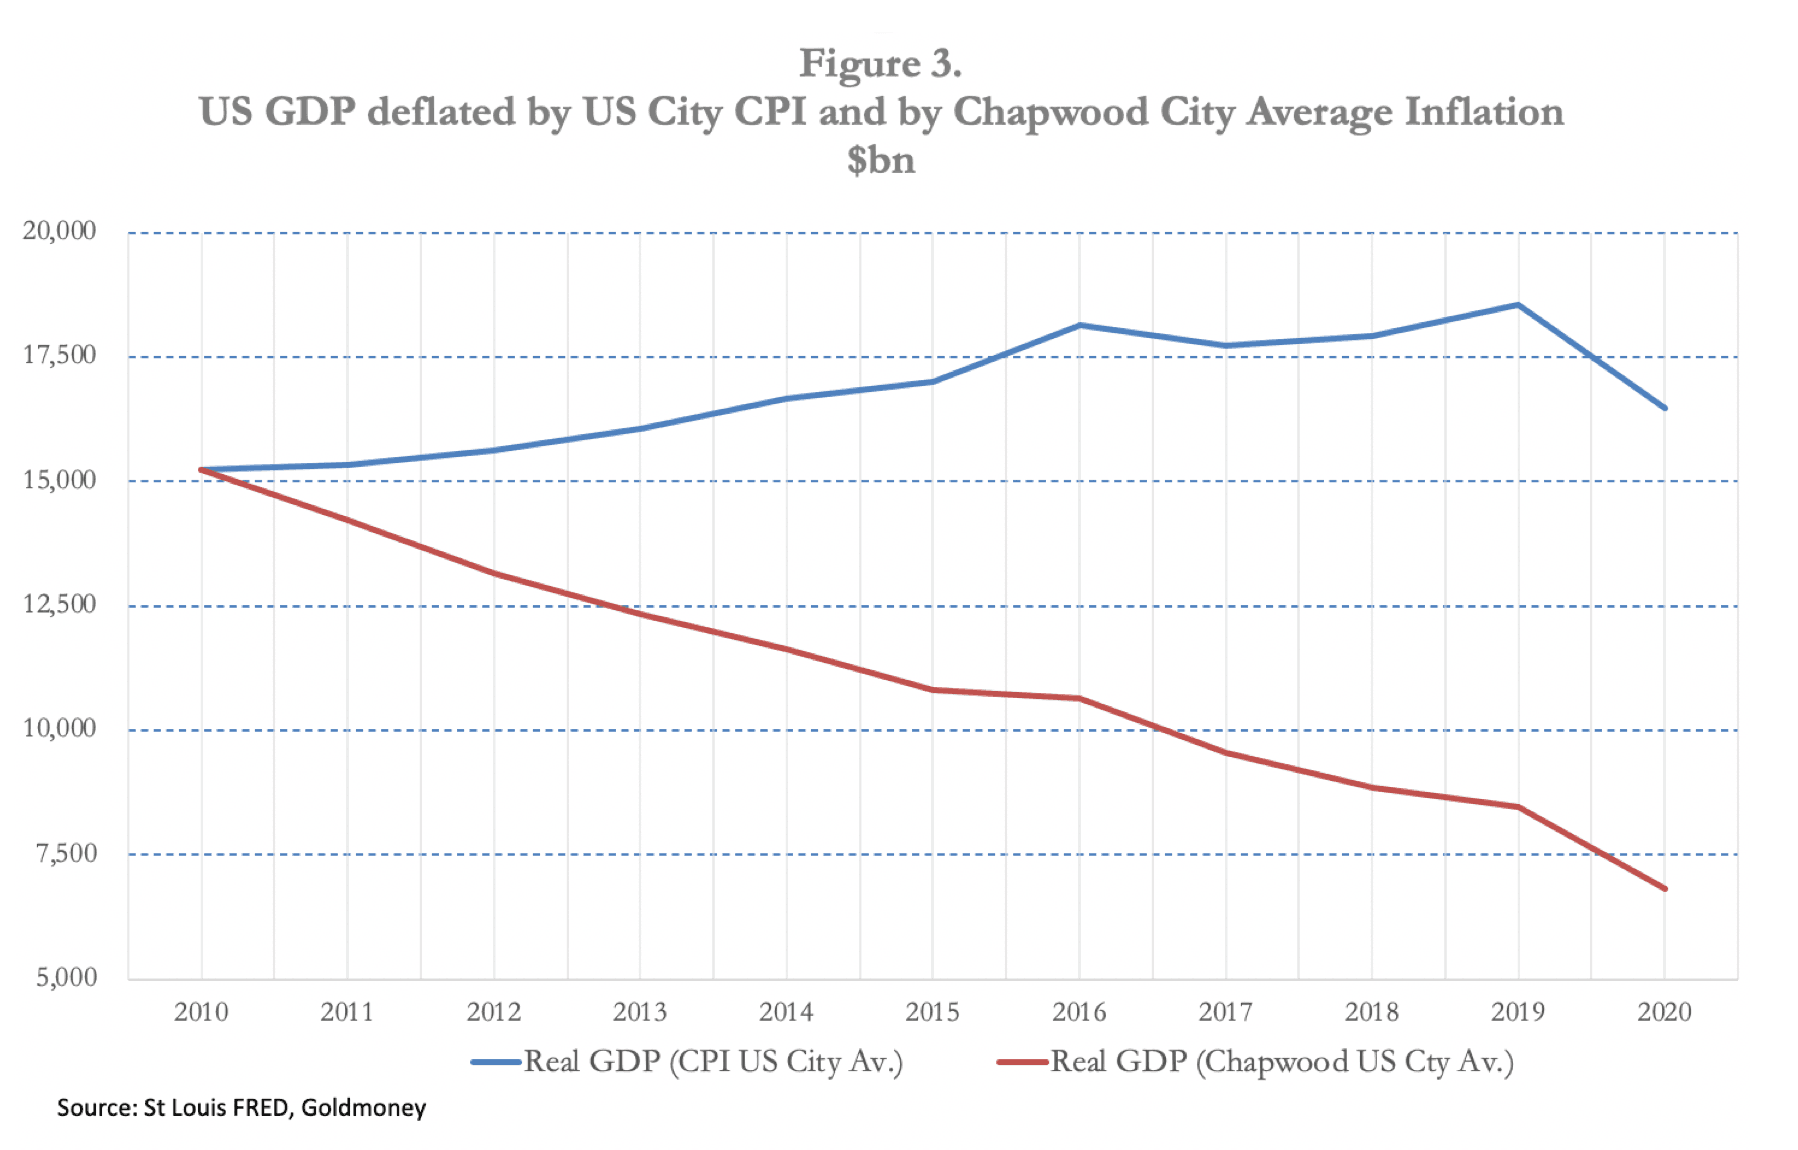
Reconsideremos ahora los discursos de Jay Powell y Andrew Bailey en Jackson Hole desde esta perspectiva. En lugar de una tasa media anual de inflación de precios del 1,69 % en los últimos diez años, Chapwood nos dice que esa media es del 10,1 %, con variaciones entre el 13,4 % de Sacramento y el 7,1 % de Albuquerque. Es en este contexto en el que Powell propone rebajar el mandato de inflación de la Fed. Dado que la inflación monetaria de M1 promedió el 16 % entre la crisis de Lehman y febrero pasado (véase la figura 1), el efecto sobre los precios que registra Chapwood no sorprende. Pero para Powell la situación empeora. Si aceptamos las cifras de Chapwood como realistas y las usamos para deflactar el PIB nominal, vemos que la economía estadounidense lleva diez años en recesión: el PIB ajustado se ha contraído un 65 % desde 2010. Esto se ilustra en la figura 3.
La única compensación es el tan cacareado efecto riqueza de la Fed, que procede de especular con activos financieros. Pero ese alivio solo está al alcance de los inversores estadounidenses y de quienes trabajan en los servicios financieros y afines, y perjudica a los pobres y desempleados que habitan Main Street, la economía no financiera. Quizá sea en este contexto donde deberíamos ver los actuales disturbios civiles y tensiones raciales en Estados Unidos.
Despertar a la realidad
Nadie en las corrientes dominantes de la inversión y los medios de comunicación, y mucho menos en la Fed, parece comprender el alcance de las distorsiones estadísticas ni sus consecuencias. Podemos incluir a todos ellos, incluidos los profesores de economía y los altos cargos del mundo de la inversión, entre los 999.999 de cada millón, como se suele decir, que no entienden el dinero ni las consecuencias de su degradación.
La otra cara del desplome del PIB real que muestra la Figura 3 es la transferencia de riqueza desde los productores y consumidores de la economía no financiera. Si, como implica un deflactor del PIB de Chapwood, el PIB ha caído un 65 % en términos reales desde la crisis de Lehman, podemos decir que eso nos da una aproximación de la transferencia neta de riqueza, mediante la inflación monetaria, desde los productores y consumidores hacia el Estado, la Fed, los bancos comerciales y sus clientes favorecidos.
Si los macroeconomistas creen que la inflación estimula la demanda, salvo quizá por unos efectos iniciales artificiales y unos efectos finales catastróficos, se equivocan: la destruye. La parte de la degradación monetaria que acaba en manos del Gobierno, arrebatada al sector productivo no financiero junto con todos los impuestos, se desperdicia, porque un gobierno produce poco más que interferencias en una economía que, de otro modo, funcionaría. El verdadero propósito de la inflación monetaria no es mejorar nuestras vidas, sino financiar los déficits públicos.
La parte de la inflación del crédito bancario que acaba en manos de los clientes favorecidos del sistema bancario, formados sobre todo por las grandes y torpes empresas zombi de antaño, perjudica a las empresas emprendedoras más dinámicas de los sectores pequeño y mediano, en la medida en que se les niegan condiciones de crédito similares. La parte de la inflación monetaria que acaba alimentando la especulación en la economía financiera se roba de los saldos de liquidez y de los ingresos de productores y consumidores, sin su conocimiento ni su consentimiento. Para quienes son víctimas de ese robo, la inflación monetaria es prácticamente imposible de detectar, ya que los métodos contables no la revelan.
A pesar de que la oferta monetaria M1 se acelera, la deflación sigue siendo un temor común, provocado sin duda por la reticencia de los bancos comerciales a conceder crédito en un momento de mayor riesgo en los préstamos. Pero la Fed ya teme que los bancos comerciales no trasladen sus políticas monetarias, y por eso los está eludiendo comprando bonos corporativos y valores respaldados por hipotecas comerciales a través de BlackRock. Seguro que seguirán otros planes similares. Pero siempre se trata de apoyar a las empresas de ayer, que los mercados probablemente juzgarían, de otro modo, como los fracasos de hoy.
Es evidente que la Fed contrarrestará cualquier tendencia a la contracción del crédito bancario con una nueva expansión, adecuadamente agresiva, del dinero en sentido estricto, para lo cual Powell estaba despejando el terreno en Jackson Hole. Podría llevar a un ritmo de crecimiento de M1 aún más rápido que el 68 % anualizado desde febrero. Por tanto, quienes se preocupan por la deflación del crédito bancario se adelantan en su análisis y, evidentemente, creen que la inflación monetaria es un remedio universal para la economía. Pero en términos reales la economía estadounidense ya se está contrayendo, porque la inflación monetaria está provocando subidas de precios mucho más rápidas de lo que se suele percibir. La inflación monetaria como política solo podía empeorar las cosas.
También es un mito que la inflación monetaria beneficie a las empresas. Aunque los neokeynesianos elogian un abaratamiento artificial y temporal de los costes de fabricación nacionales, las empresas necesitan estabilidad monetaria para calcular el valor de los pagos futuros: una economía sana depende del cálculo empresarial, que se apoya en la certeza de la estabilidad de precios. No basta con decir que la supresión de los tipos de interés beneficia a las empresas: solo es cierto para las empresas zombi sobreendeudadas que, con ayuda estatal, pueden sobrevivir un poco más. Pero eso es un impulso artificial a su situación a costa de un impuesto de inflación oculto para todos los demás. La inflación combinada con la supresión de los tipos de interés no solo promueve y sostiene estos fracasos empresariales, sino que, al hacerlo, también restringe la redistribución de todas las formas de capital hacia usos más productivos.
Si los efectos de la inflación monetaria se hacen evidentes para los agentes de la economía no financiera, estos empiezan a reducir su liquidez monetaria, sabiendo que el dinero comprará menos en el futuro que en el presente. Hasta ahora, los agentes económicos parecen dar más credibilidad a las cifras de inflación de la BLS que a su propia experiencia, pero eso no puede durar. Cuando el efecto sobre los precios de una expansión anualizada del dinero en sentido estricto M1 del 68 % se haga evidente, es probable que socave la complacencia generalizada. Y cuando la gente se dé cuenta de que el nivel general de precios sube a pesar del desplome de la actividad económica, empezará a deshacerse de todas las formas de liquidez en dólares que posea a cambio de bienes, lo que impulsará la inflación de precios aún más de lo que sugerirían las mayores cantidades de dinero. La transición desde la falsa estabilidad de precios que miden las estadísticas oficiales hasta un auge final de colapso, cuando el dinero se tira por carecer de valor, no tiene por qué tardar: solo hace falta un detonante.
Cerrar los ojos ante esta realidad no tiene sentido. Las cifras del IPC de la BLS acabarán definidas por una vulgaridad que sugiere su propio acrónimo. Y cuando los mercados lo descubran, la Fed no podrá contener los rendimientos del Tesoro de EE. UU. en niveles ni remotamente parecidos a los actuales. Si tomamos las cifras de inflación de precios de Chapwood de este año, el rendimiento actual del bono del Tesoro estadounidense a 10 años es de menos 9,45 %, lo que debe de rozar un récord en los anales de la historia monetaria de EE. UU.
Supongamos por un momento que los mercados financieros se ajustan a tasas de inflación de precios más cercanas a las cifras de Chapwood, que ya se han acelerado desde una media anual del 9,6 % en 2019 hasta el 10,1 % en el primer semestre de 2020. Los rendimientos del Tesoro de EE. UU. subirían inicialmente en el tramo corto de la curva para reflejar esa cifra, quizá con un margen adicional. Con un déficit presupuestario del Gobierno que sin duda superará los 3 billones de dólares en el actual ejercicio fiscal (hasta octubre) y quizá el doble el próximo, la factura de intereses de 2019, de 383 000 millones de dólares sobre la deuda existente, el tipo más alto de las renovaciones de bonos del Tesoro y los intereses de la nueva deuda, los costes anuales totales de financiación probablemente se acercarán con rapidez al billón de dólares. Es una trampa de deuda que se ha cerrado con firmeza y los inversores lo tendrán en cuenta.
Un déficit presupuestario fuera de control seguirá financiándose mediante la expansión cuantitativa: no hay otra manera. Pero una subida de los rendimientos de los bonos también tendrá un efecto catastrófico sobre las acciones, sobre su valoración como activos financieros, sobre el coste de la deuda corporativa nueva y renovada, y sobre la valoración de las garantías de los préstamos. El tan cacareado efecto riqueza, que ha ocultado el colapso del PIB real desde la crisis de Lehman, se evaporará rápidamente. Como la Fed se ha jugado todo a utilizar la inflación monetaria para sostener una burbuja financiera, también ha atado a ella el futuro del dólar, por lo que su estallido tendrá forzosamente un efecto profundamente negativo sobre el poder adquisitivo del dólar.
El problema de la inflación está a punto de empeorar
Ya hemos establecido que la Fed está empeñada en acelerar el aumento de la cantidad de dinero. También hemos establecido que sus políticas monetarias, combinadas con la manipulación estadística de los precios, han tenido el efecto contrario al pretendido, hasta el punto de que desde la crisis de Lehman la economía estadounidense se ha contraído en términos reales en más de la mitad, algo que, como te dirá cualquier sociólogo competente, conduce a disturbios sociales, como se ve claramente hoy. Hemos alcanzado un punto álgido de locura macroeconómica.
Está a punto de empeorar.
A pesar de la aceleración de la oferta monetaria posterior a Lehman, el pasado septiembre el mercado de repos estalló el día en que Deutsche Bank vendió su división de intermediación primaria a BNP, el banco francés de importancia sistémica mundial, un G-SIB. Puede que fuera o no el detonante de los problemas que persisten en el mercado de repos, pero es evidente que en ese momento había problemas de liquidez en el sistema financiero y bancario de EE. UU.
Esto se sumó a la contracción del comercio internacional del año pasado, debida en gran medida a las tensiones comerciales entre Estados Unidos y China, con efectos en cadena sobre los socios comerciales de China, como Alemania. Las entidades no bancarias, principalmente aseguradoras, fondos de pensiones y fondos de cobertura, que actuaban directamente o a través de agencias, habían acumulado grandes posiciones en swaps de divisas, aprovechando los diferenciales de interés entre el euro y el yen, por un lado, y la subida del dólar, por el otro. Los G-SIB, en particular JPMorgan, no disponían de reservas excedentarias para financiar más especulación no bancaria en este mercado. El giro del ciclo de expansión del crédito bancario se debía a estos problemas de liquidez, y no al problema habitual de final de ciclo de balances bancarios excesivamente apalancados que afrontan un riesgo crediticio creciente. Sin embargo, a causa de la covid-19, el riesgo crediticio está aumentando ahora con rapidez.
El índice S&P500 se desplomó nada menos que una tercera parte entre mediados de febrero y el 23 de marzo, cuando los inversores institucionales cayeron de pronto en la cuenta de las consecuencias deflacionarias de la escasez de liquidez en el sistema bancario. Hizo falta que la Fed recortara su tipo de interés de los fondos federales del 1 % al 0 % el 16 de marzo y que emitiera su comunicado del 23 de marzo, en el que prometía una nueva flexibilización cuantitativa y un apoyo monetario ilimitado a empresas y hogares, para aliviar el problema de liquidez.[ii]
Al mismo tiempo llegaron los confinamientos por la covid-19. China había impuesto el confinamiento en la provincia de Hubei en enero, pero a partir de principios de marzo el resto del mundo empezó a confinarse, y el Reino Unido lo hizo el 23 de marzo. En EE. UU., varios estados anunciaron confinamientos a partir del 17 de marzo, y Nueva York se confinó el 22 de marzo. Las medidas de la Fed, el recorte de su tipo de interés el 16 de marzo y el anuncio de una flexibilización cuantitativa ilimitada el 23 de marzo, fueron oportunas y marcaron un hito financiero.
En medio del caos de los confinamientos es fácil olvidar que el colapso de la liquidez a un día era ya una crisis en desarrollo desde hacía seis meses, que marcaba un punto de inflexión cíclico en la expansión del crédito bancario. A diferencia de Lehman, que reflejaba un ciclo de especulación inmobiliaria excesiva, esta crisis tiene su origen en una caída del comercio mundial, y ahora también del nacional, así como en un desequilibrio monetario global favorable al dólar. Según las cifras TIC del Tesoro de EE. UU., a finales de junio de 2019, que son las estimaciones más recientes disponibles, los extranjeros poseían 20,534 billones de dólares en valores estadounidenses.[iii] A esto hay que añadir letras y efectivo, que según el informe TIC más reciente (junio de 2020) sumaban otros 6,227 billones de dólares.[iv] Por tanto, dejando a un lado las distintas fechas de registro y las mayores valoraciones de las acciones actuales, la propiedad extranjera de dólares ronda los 27 billones de dólares, lo que equivale al 125 % del PIB de EE. UU. en 2019.
La propiedad extranjera alcanza una cifra tan elevada en relación con el PIB por el estatus de reserva del dólar, la participación extranjera en la financiación de los déficits presupuestarios de EE. UU. y la expectativa de una expansión del comercio futuro. Pero, como hemos visto, el comercio mundial empezó a contraerse en 2019, lo que, de continuar, reduce la necesidad de mantener dólares. Y podemos estar seguros de que, si los tenedores extranjeros consideran que la economía estadounidense está en recesión, más allá de lo que necesiten como liquidez marginal no hay ninguna razón para que mantengan dólares, porque siempre pueden comprarlos cuando realmente los necesiten.
En consecuencia, EE. UU. es vulnerable a la liquidación por parte de extranjeros de valores, compuestos por bonos del Tesoro estadounidense y otros bonos, junto con inversiones de cartera, que suponen el 20 % del total de valores estadounidenses a largo plazo en circulación.[v] Hasta ahora, en términos netos los extranjeros parecen haber detenido o frenado sus compras netas de valores estadounidenses y de dólares en efectivo. Algunas posiciones habrán sido deshechas por fondos de cobertura estadounidenses y otras entidades que operan en el mercado de swaps de divisas, más que por extranjeros, lo que ha llevado el dólar ponderado por comercio a bajar cerca de un diez por ciento desde su máximo del 23 de marzo. Pero los extranjeros parecen no haber empezado todavía a vender dólares en cantidades significativas. Cuando lo hagan, estarán vendiendo también bonos del Tesoro y bonos corporativos estadounidenses y liquidando carteras de acciones. Y si lo hacen en un momento en que no hay compradores nacionales suficientes para absorber sus ventas, estos mercados se desplomarán junto con el dólar, que también será vendido.
A corto plazo, la evolución de los precios de los activos financieros y del valor de cambio del dólar estará determinada en gran medida por los no estadounidenses. [Como observación al margen, la última vez que una moneda y los activos financieros quedaron tan entrelazados fue en la burbuja del Misisipi. El banquero irlandés-francés Richard Cantillon hizo su segunda fortuna en la última parte de 1719 vendiendo en corto la moneda, la libra francesa (livre), antes del máximo de las acciones a finales de febrero de 1720. Podría estar surgiendo hoy un patrón similar en la relación entre el dinero fiduciario y los activos financieros, con un dólar que se debilita antes que los activos financieros estadounidenses][vi]
Pinchar la burbuja
Sabemos que las dos versiones de la inflación de precios, la de la BLS y la de Chapwood (que coincide con Shadowstats), están muy alejadas. El sector financiero valora los activos financieros sobre la base del IPC de la BLS y, por tanto, acepta la política monetaria de la Fed de mantener los tipos de interés a corto plazo cerca del límite de cero. Pero la subida de precios del dinero metálico, el oro y la plata, indica que las políticas de supresión de la inflación de precios aparente y de los tipos de interés están teniendo problemas.
Sabemos, por tanto, que la burbuja de activos financieros está en su último suspiro, y que su deflación por implosión, impulsada inicialmente quizá por la resolución de la tensión entre el IPC de la BLS y la tasa real de inflación de precios, es solo cuestión de tiempo. Podemos identificar algunas razones clave que probablemente desencadenarán el estallido de la burbuja de activos financieros:
• La creciente constatación de que los cierres por la covid-19 se suman al ciclo del crédito y a los problemas de liquidez que afloraron en septiembre de 2019, y de que la recuperación posterior a la covid-19 irá seguida de una recesión más profunda y más difícil de resolver.
• Los problemas de liquidez en el sistema bancario y para sus clientes no financieros, junto con el aumento de la deuda incobrable, conducen hacia quiebras bancarias. Por fortuna, los bancos estadounidenses suelen tener menos apalancamiento que los de otros lugares. Pero los bancos G-SIB de la eurozona, Japón, China y algunos del Reino Unido plantean riesgos sistémicos excepcionales, lo que hace improbable que sigan existiendo como bancos comerciales independientes más allá del corto plazo.
• La venta de activos financieros estadounidenses por parte de extranjeros y la repatriación de sus fondos.
Los dos primeros puntos simplemente garantizarán una mayor escalada del ritmo de inflación monetaria, mientras la alianza de bancos centrales y departamentos del tesoro estatales intenta desesperadamente contener una situación que empeora. Pero la repatriación de fondos extranjeros golpeará con más fuerza al dólar, que perderá poder adquisitivo frente a otras divisas a medida que se desplomen los valores de los activos financieros. El euro, el yen y el yuan chino parecerán perversamente fuertes durante un breve periodo, con sus bancos centrales empeñados en contener las subidas de sus propias divisas por considerar que son deflacionistas.
La magnitud de la inflación del dólar también hará que suban los precios mundiales de las materias primas, lo que indicará que el poder adquisitivo del dólar está cayendo.
La evidencia empírica en estas situaciones indica que una moneda inflada se ve afectada primero en los mercados de divisas, antes de que la población nacional descubra lo que está pasando con su dinero. Después se produce un pánico creciente entre los usuarios nacionales por deshacerse del dinero. En los colapsos monetarios mejor documentados, como el de Alemania en 1923, cada vez se exigía más el efectivo para gastarlo cuanto antes, y los datos de Venezuela sugieren que esto sigue siendo cierto hoy. Sin embargo, los sistemas financieros más sofisticados han eliminado el efectivo en la mayoría de las transacciones, sustituyéndolo por tarjetas de crédito y débito y otras formas de dinero electrónico. La banca por internet y las compras en línea aceleran aún más el proceso de convertir el dinero en bienes.
Esto acelera de forma significativa el proceso de gasto, lo que provoca una pérdida de poder adquisitivo más rápida que en una moneda cuyos usuarios primero van al banco a retirar sus depósitos en efectivo antes de dirigirse a las tiendas. Además, una generación de millennials familiarizados con las criptomonedas ha sido advertida de las consecuencias de la inflación del dinero fiduciario y está preparada para abandonar las divisas antes de lo que lo habrían hecho sus equivalentes en el pasado.
Teniendo en cuenta estos factores, el colapso del poder adquisitivo de una moneda que se ha empleado para salvar activos financieros y ha fracasado, una vez que el público general comprenda por fin las consecuencias, será probablemente sorprendentemente rápido. En la Alemania de 1923, el colapso final duró aproximadamente seis meses. En la Estados Unidos de 2020 podría durar tan solo unas semanas.
Otras monedas que toman el dólar como referencia para sus valores relativos sufrirán sin duda el mismo destino, y no ayuda que sus bancos centrales hayan seguido políticas monetarias similares y probablemente cooperen entre sí hasta el amargo final.
[i] Véase https://chapwoodindex.com/
[ii] Véase https://www.federalreserve.gov/newsevents/pressreleases/monetary20200323a.htm
[iii] Véase el Exhibit 1T en la página 4: https://ticdata.treasury.gov/Publish/shl2019r.pdf
[iv] https://ticdata.treasury.gov/Publish/bltype.txt
[v] Según la nota final iii anterior, Apéndice B, página 3
[vi] Puede encontrarse un relato interesante de los negocios de Cantillon en Richard Cantillon – Entrepreneur and Economist, de Antoin Murphy (Oxford University Press, 1986).
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.