
El M3 de EE. UU. se mantiene relativamente estable, en algo más de 15,1 billones de dólares, siguiendo la tendencia desinflacionista de los últimos meses. Aunque el M1 y el M2 estadounidenses siguen creciendo y la Fed no ha puesto fin a su programa mensual de compra de bonos sin límite definido, el crecimiento del M3 se ha estancado claramente.
Junto con la desaceleración de la producción industrial estadounidense y la debilidad del mercado laboral, parece apuntar a una recesión económica. Si tomamos la reciente debilidad de los mercados emergentes como indicador adelantado, parece que la segunda parte de la tan cacareada recesión en W está a la vuelta de la esquina.
Resulta, por tanto, irónico, aunque apenas inédito, que justo cuando las autoridades monetarias de la Reserva Federal de EE. UU. parecen dispuestas a anunciar el fin (o al menos la «reducción gradual») de las medidas monetarias de emergencia, extraordinarias y experimentales que adoptaron tras la crisis de 2008, el mundo entre en recesión: con una contracción prevista este año en la UE, una desaceleración del crecimiento en China y el resto de los países emergentes casi paralizados.
El Índice del Miedo ha caído hasta el 2,42 %, y la media móvil de 21 meses ha bajado hasta el 2,92 %. El precio del oro ha sufrido una fuerte corrección, en un movimiento que recuerda mucho a la corrección de mitad de ciclo de 1975-76.

En 1976, como puedes ver a continuación, el precio del oro y el Índice del Miedo se corrigieron durante un breve periodo de relativa calma en mitad de la tormenta del dólar de los años setenta.
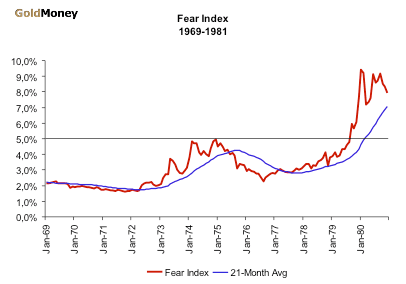
Aquel respiro duró poco y la inflación volvió con fuerza, cuando el gasto deficitario en armas y en gasto social («guns and butter») de la década anterior pasó factura al dólar estadounidense.
El oro es el refugio seguro por excelencia. Por ello, su atractivo se debilita en épocas de relativa calma. La necesidad percibida de un seguro o de una cobertura disminuye cuando todo parece funcionar sin problemas. Como señala Ronald Stöferle en su excelente informe In Gold we Trust 2013, el precio del oro rinde más que otros activos tanto en épocas de inflación creciente como de deflación, pero rinde menos en épocas de inflación decreciente, es decir, de desinflación.

El oro funciona bien en ambos extremos del espectro de inestabilidad monetaria porque, como dinero escaso e independiente, es una buena cobertura contra la inflación desbocada; pero, como materia prima física y tangible que se puede poseer directamente, también carece de riesgo de contraparte (solo el oro físico, por supuesto), algo que resulta especialmente importante en épocas de deflación, cuando abundan los impagos.
La situación económica mundial puede parecer tranquila ahora mismo, o al menos los inversores estadounidenses pueden estar adormecidos y creerlo así, dados los altos precios de las acciones y los bajos rendimientos de los bonos, pero se acerca una auténtica bandada de cisnes negros. Japón juega a la ruleta rusa monetaria, los países de la periferia europea ansían otra ronda de rescates (Portugal, Eslovenia y Grecia solo esperan a que pasen las elecciones alemanas). Turquía, Egipto y Brasil hierven de descontento contenido; y presidiendo todo ello está el mayor país deudor de la historia del mundo, que intenta esconder a sus espaldas una burbuja de deuda del Tesoro de proporciones gigantescas, con la esperanza de que un mundo que usa el dólar como principal moneda de reserva siga haciéndolo gustosamente mientras se deprecia de forma continua.
Como advirtió el señor Jaime Caruana, director general del Banco de Pagos Internacionales (BPI), en un reciente discurso a sus colegas de los bancos centrales: «Los bancos centrales han pedido prestado el tiempo que los sectores privado y público necesitan para ajustarse, pero no pueden sustituirlo». En otras palabras, los desequilibrios estructurales no pueden taparse sin más ni disolverse con inflación. El crecimiento basado en la deuda es una receta para el desastre. Así que más vale estar preparados.
