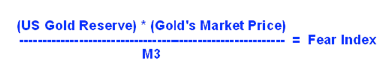El debate sobre el abismo fiscal de EE. UU. ha terminado y, si me perdonas que recurra a un tópico muy manido entre los defensores del oro, acaban de volver a dar una patada al bote y seguir adelante.
El problema, por supuesto, es que el bote es cada vez más grande y pesado, lo que significa que el Tío Sam pronto descubrirá que no es capaz de lanzarlo calle abajo al modo tradicional.
El M3 de EE. UU. creció 40 000 millones de dólares hasta los 14,8 billones en noviembre, camino de cerrar el año muy cerca de la cifra redonda de 15 billones que esperábamos cuando comenzó la Operación Twist. Cabe señalar que el M3 creció en noviembre pese a una caída del M1, lo que quizá indica que la velocidad del dinero empieza a repuntar. El precio del oro cerró ese mes en 1725 dólares por onza troy, de camino a su duodécimo aumento anual consecutivo en dólares estadounidenses. El Índice del Miedo se mantiene estable en el 3,04 %, y la media móvil de 21 meses avanza poco a poco hasta el 2,98 %.

La Reserva Federal de EE. UU. y otros bancos centrales de todo el mundo actúan convencidos, erróneamente, de que existe un almuerzo gratis, de que imprimir dinero sí crea riqueza. Por supuesto, los más razonables entre los planificadores centrales intentan justificar y racionalizar este disparate alegando circunstancias excepcionales, alguna variante de «la paradoja del ahorro», y recurriendo a los «recursos ociosos» para afirmar que imprimir dinero no será inflacionista ni distorsionará la economía. No contentos con imprimir dinero de forma indirecta mediante la monetización de deuda, algunos están sopesando ahora la impresión directa de dinero y la ridícula opción de la «moneda de platino de un billón de dólares».
Por desgracia, los planificadores centrales y quienes los defienden se equivocan en esto tanto como en lo que respecta a los efectos de manipular los tipos de interés. Dejando a un lado que imprimir dinero es inflación (el intento de cambiar el significado de la palabra inflación merece su propio capítulo en la historia de la neolengua), examinemos su argumento de que endeudarse y expandir la oferta monetaria es un almuerzo gratis en las circunstancias actuales.
El gobierno de EE. UU. pronto deberá 16,5 billones de dólares a sus acreedores. ¿Habrá que devolver esta suma asombrosa? ¿Se podrá devolver alguna vez? Si la respuesta es sí, cada dólar adicional de deuda es una carga para los contribuyentes estadounidenses y toda una generación está prácticamente destinada a la servidumbre por deudas. Al fin y al cabo, puede que en el siglo XXI ya no se encarcele a los deudores, pero a los deudores fiscales sí. Si la respuesta es no, quienes pagan la factura son los acreedores. De ambas maneras, y en cualquier combinación imaginable de las dos (por ejemplo, si la deuda se devuelve en dólares inflados), alguien pagará por esta descomunal juerga de gasto. No hay almuerzo gratis.
Pero no nos quedemos solo en la deuda; también debemos fijarnos en el lado monetario de la ecuación. La oferta monetaria de EE. UU. (M3) se sitúa ahora en casi 15 billones de dólares. ¿Representan estos dólares poder adquisitivo? ¿Pueden utilizarse para adquirir bienes y servicios? De nuevo, si la respuesta es sí, una cantidad creciente de dólares que persigue un stock de bienes y servicios que crece a un ritmo más lento hará subir inevitablemente sus precios. Si la respuesta es no, es decir, si esos dólares no están destinados a gastarse y no representan poder adquisitivo, sino que son meras abstracciones matemáticas para uso en los mercados financieros… entonces dejarán de ser dinero, dejarán de ser tan deseados (recuerda que el dinero es el bien cuya utilidad marginal disminuye más lentamente porque puede intercambiarse por otros bienes) y perderán valor rápidamente en cuanto la gente tome conciencia de ello.
El momento es incierto, pero el desenlace no. Como señala James Rickards en esta reciente entrevista, la fortaleza del euro frente al dólar, a pesar de los enormes problemas de la eurozona, pone de relieve que la confianza en el dólar está menguando.
Cualquier persona en el mundo que tenga cantidades significativas de dólares debería ser consciente de estos hechos y, si tiene algo de sentido común, empezar a plantearse alternativas. Afortunadamente, una gran parte del mundo aún recuerda que el oro fue y sigue siendo dinero. Estas personas deberían beneficiarse de algún tipo de red de seguridad cuando nuestras actuales monedas fiduciarias dominantes sigan el camino de sus predecesoras históricas.
James Turk lleva años escribiendo sobre el Índice del Miedo, como puedes ver en su sitio web Free Gold Money Report.