
El crecimiento del M3 de EE. UU. se ha estancado en febrero, y ha caído hasta algo menos de 15,1 billones de dólares.
El Índice del Miedo también ha retrocedido ligeramente hasta el 2,78 %, mientras que su media móvil de 21 meses se mantiene en el 2,99 %, quizá una pausa para tomar aliento antes de asaltar la resistencia del 3 %.

Chipre ha confirmado lo que muchos de nosotros llevamos años advirtiendo: que llegarían las cuentas bancarias congeladas y los controles de capital. Que el sistema monetario actual se asienta sobre premisas extremadamente inestables y que los excesos recientes de nuestros planificadores monetarios centrales tendrán enormes consecuencias inesperadas que cuestionarán radicalmente su sostenibilidad. Estas consecuencias no son difíciles de prever, ya que tenemos innumerables ejemplos históricos de lo que le ocurre a una moneda cuando se la diluye mediante la inflación y también de lo que le ocurre a un sistema bancario de reserva fraccionaria cuando se evapora la confianza. Aunque es casi imposible predecir cuándo llegará la avalancha, podemos saber de un vistazo, si nos molestamos en mirar, que se ha acumulado mucha nieve en la ladera y que tomar precauciones de sentido común es lo razonable.
También podemos saber que, una vez que los acontecimientos se precipiten, apenas habrá tiempo para reaccionar, como han descubierto con consternación muchos en Chipre. Es absolutamente necesario actuar antes de que llegue la crisis. También conviene señalar que lo ocurrido en Grecia, en especial la quita de los bonos, tuvo un impacto directo y en cascada sobre el sistema bancario chipriota, y contribuyó a precipitar su colapso y el posterior rescate. Podemos esperar nuevas repercusiones en toda la eurozona.
Otra lección que conviene repetir es que el dinero de una cuenta bancaria pertenece al banco. Según nuestro sistema legal y financiero, un depósito es un pasivo del banco. El banco no es el custodio legal de tus fondos del mismo modo que un aparcamiento es el custodio de tu vehículo, con la obligación de devolver al propietario el mismo coche sin alterar. El banco tiene una deuda. Si el banco se vuelve insolvente y debe incumplir sus obligaciones, quienes sufren la pérdida son sus acreedores. A diferencia del oro que tienes en la mano o en un Holding asignado, los depositantes de un banco sufren el riesgo de contraparte.
Sin embargo, durante la reciente crisis han aparecido síntomas aún más perniciosos y preocupantes. En su desesperación, el gobierno de Chipre no solo puso el ojo en los depósitos bancarios, que legalmente podrían ser objeto de una quita, sino que también propuso una confiscación ilegal de fondos de pensiones (afortunadamente evitada) e imponer pérdidas a los depósitos pequeños con garantía legal (de menos de 100 000 €). Que estas opciones estuvieran sobre la mesa significa que los ahorradores no solo tienen que lidiar con el riesgo de contraparte del sistema bancario, sino también con el riesgo de una confiscación directa. Los ciudadanos de países del tercer mundo, donde el Estado de derecho y los derechos de propiedad son débiles, quizá estén acostumbrados a esto, pero que casi ocurriera en un país miembro rico de la Unión Europea debería hacer sonar todas las alarmas para cualquiera que tenga algo que merezca la pena robar.
Aunque sea tan pequeño, Chipre es un anticipo de lo que vendrá. El riesgo podría manifestarse de otra forma en otros países. Por ejemplo, en Japón y en EE. UU. la deuda soberana es lo más vulnerable. En España, el 97 % del fondo de pensiones público está invertido en deuda del Gobierno español. En el Reino Unido, con un sector financiero enorme en relación con su PIB, podría ser una huida de la libra la primera consecuencia del riesgo extremo.
En un año de elecciones en Alemania, es poco probable que veamos rescates generosos y un Banco Central Europeo agresivo. Por tanto, el riesgo inmediato es el de impagos, retiradas masivas de depósitos y fuga de capitales. En un escenario así, proteger tu patrimonio frente a los controles de capital es el paso más urgente, salvo que te encuentres en Japón, cuyos gobernantes han prometido lograr inflación a toda costa y cuanto antes. No es de extrañar que el oro cotizado en yenes japoneses alcanzara en febrero un máximo histórico. Tanto si temes la inflación como la deflación, los metales preciosos siguen siendo el mejor refugio a largo plazo en tiempos de incertidumbre monetaria.
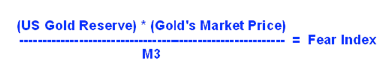
James Turk lleva años escribiendo sobre el Índice del Miedo, como puedes ver en su sitio web FreeGoldMoneyReport.